
Porez kod dva poslodavca
Kad radiš kod dva poslodavca ili uz stalni posao imaš dodatni, osobni odbitak koristi se samo kod jednog od njih. Drugi poslodavac porez obračunava bez odbitka, a konačni iznos utvrđuje se u godišnjem obračunu. U ovom vodiču objašnjavamo kako to funkcionira i kada nastaje doplata, a porez za glavni posao izračunaj u kalkulatoru poreza na dohodak.
Osobni odbitak koristi se jednom
Svaki porezni obveznik ima pravo na jedan osobni odbitak. Kod rada za više poslodavaca odbitak se koristi kod glavnog poslodavca, a ostali porez obračunavaju na cijeli dohodak, bez odbitka. Na taj način odbitak nije iskorišten dvaput, a mjesečni porez približno odgovara stvarnoj obvezi.
Primjer: dva posla u Zagrebu
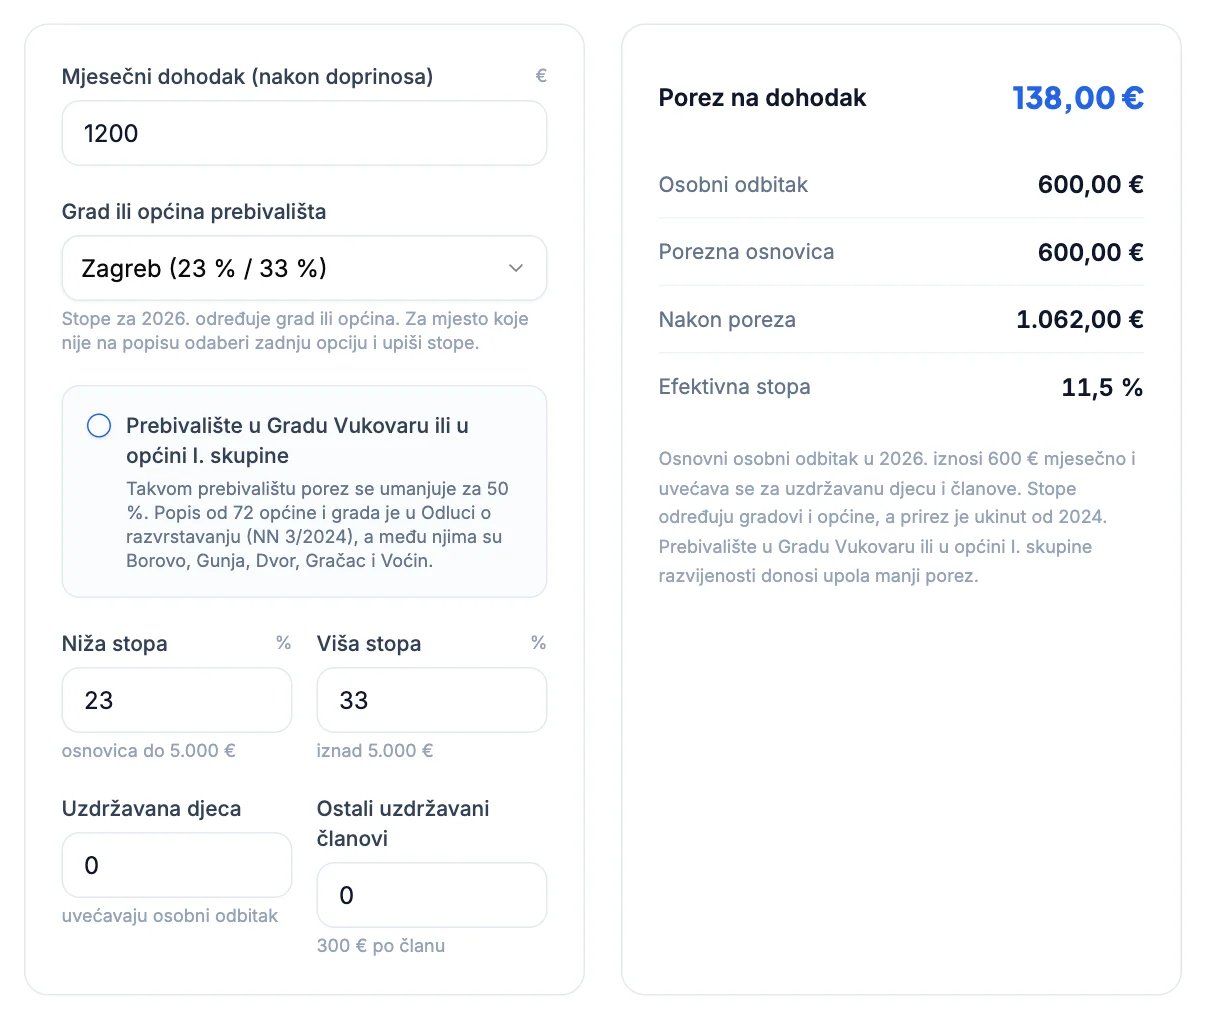
Na glavnom poslu dohodak nakon doprinosa iznosi 1.200 €, pa je uz osobni odbitak porez 138 €. Na drugom poslu, sa skraćenim radnim vremenom, dohodak iznosi 600 €. Drugi poslodavac obračunava porez bez odbitka: 600 × 23 % = 138 €. Ukupno se mjesečno plaća 276 € poreza.
U godišnjem obračunu zbraja se sav dohodak: 1.800 € mjesečno, odnosno 21.600 € godišnje, a odbitak se uzima jednom, 7.200 € godišnje. Godišnja osnovica je 14.400 €, a porez 3.312 €, isto koliko je plaćeno tijekom godine. Kad su predujmovi pravilno obračunani, nema ni povrata ni doplate.
Kada nastaje doplata
- Ako oba poslodavca pogreškom primijene osobni odbitak, tijekom godine plaća se premalo poreza i u godišnjem obračunu nastaje doplata.
- Ako zbroj dohodaka prijeđe godišnji prag od 60.000 € osnovice, dio se oporezuje višom stopom, a to mjesečni obračun svakog poslodavca zasebno ne vidi.
- Ako se promijeni prebivalište, a poslodavac tijekom godine koristi stare stope.
Primjer doplate zbog dvostruko korištenog odbitka detaljno objašnjava vodič zašto nastaje doplata poreza.
Drugi oblici dodatnog dohotka
Osim druge plaće dodatni dohodak može biti honorar po ugovoru o djelu ili autorskom ugovoru, dohodak od samostalne djelatnosti ili iznajmljivanja. Za takve primitke vrijede posebna pravila obračuna doprinosa i poreza, a dio ih se također uključuje u godišnji obračun. Za njih pravila i stope provjeri na stranicama Porezne uprave, jer se razlikuju od obračuna plaće.
Kako izbjeći iznenađenje
- Provjeri na platnoj listi drugog poslodavca da nije primijenjen osobni odbitak.
- Ako je ukupni dohodak visok, računaj s mogućom doplatom zbog više stope i odvoji novac za nju.
- Nakon godišnjeg obračuna provjeri rezultat u kalkulatoru povrata poreza.
- Osnovu izračuna poreza objašnjava vodič kako se računa porez na dohodak.
Primjer doplate zbog godišnjeg praga
Na glavnom poslu dohodak iznosi 4.000 €, a na drugom 3.000 € mjesečno. Glavni poslodavac uz odbitak obračunava 782 € poreza, a drugi bez odbitka 690 €, ukupno 17.664 € godišnje. Godišnja osnovica iznosi 84.000 − 7.200 = 76.800 €, pa se 16.800 € iznad praga od 60.000 € oporezuje s 33 %. Godišnja obveza je 19.344 €, a doplata 1.680 €.
Ugovor o radu na nepuno radno vrijeme
Dodatni posao na temelju ugovora o radu na nepuno radno vrijeme oporezuje se kao plaća, uz ista pravila kao kod drugog poslodavca: doprinosi se obračunavaju iz bruto plaće, a porez bez osobnog odbitka. Neto na dodatnom poslu zato je manji nego kad bi ta ista plaća bila jedina.
Izračunaj u kalkulatoru
Izračunaj porez na dohodak s glavnog posla, a zatim porez na drugi dohodak bez osobnog odbitka.
Otvori kalkulator poreza na dohodakČesta pitanja
Kod kojeg poslodavca koristiti osobni odbitak?+
Najčešće kod glavnog poslodavca, kod kojeg je dohodak veći, kako bi se odbitak iskoristio u cijelosti. Drugi poslodavac porez obračunava bez odbitka.
Koliki je porez na drugi posao s dohotkom od 3.000 €?+
Drugi poslodavac obračunava porez bez odbitka, pa uz stopu od 23 % iznosi 690 € mjesečno.
Može li zbroj dviju plaća dovesti do više stope?+
Može. Ako godišnja osnovica prijeđe 60.000 €, dio iznad praga oporezuje se višom stopom u godišnjem obračunu, pa može nastati doplata.
Koristi li se osobni odbitak kod oba poslodavca?+
Ne. Odbitak se koristi samo kod jednog poslodavca, a drugi obračunava porez na cijeli dohodak.
Koliki je porez na drugi posao?+
Drugi poslodavac obračunava porez bez odbitka. Uz dohodak od 600 € i stopu od 23 % porez iznosi 138 € mjesečno.
Hoću li imati doplatu poreza ako radim na dva posla?+
Ne ako je odbitak korišten samo kod jednog poslodavca i ukupni dohodak ne prelazi godišnji prag. Doplata nastaje ako je odbitak korišten dvaput ili ako se prijeđe prag više stope.
Kako se oporezuje honorar uz stalni posao?+
Po posebnim pravilima za drugi dohodak ili samostalnu djelatnost. Stope i postupak provjeri na stranicama Porezne uprave.