
Mirovinska štednja: koliko uštedjeti
Državna mirovina često je znatno niža od plaće, pa mnogi razmišljaju o vlastitoj štednji za mirovinu. Kalkulator mirovine ima i način za takav izračun: koliki fond možeš skupiti do umirovljenja i kolika bi iz njega bila mjesečna isplata. U ovom vodiču računamo nekoliko scenarija, a svoj izračun napravi u kalkulatoru mirovine.
Kako kalkulator računa
Kalkulator najprije izračunava buduću vrijednost postojeće ušteđevine i mjesečnih uplata do dobi umirovljenja, uz mjesečno ukamaćivanje i zadani godišnji prinos. Zatim taj fond dijeli na broj mjeseci isplate. Pretpostavlja se da se fond tijekom isplate troši ravnomjerno i da više ne donosi prinos, pa je procjena mjesečne isplate oprezna.
Primjer: od 35. do 65. godine
Osoba s 35 godina ima 5.000 € ušteđevine i mjesečno štedi 150 €, uz pretpostavljeni prinos od 5 % godišnje. Do 65. godine uloži ukupno 59.000 €, a fond naraste na 147.177,52 €. Uz isplatu kroz 20 godina mjesečni iznos je 613,24 €. Uz isplatu kroz 25 godina iznos pada na 490,59 €.
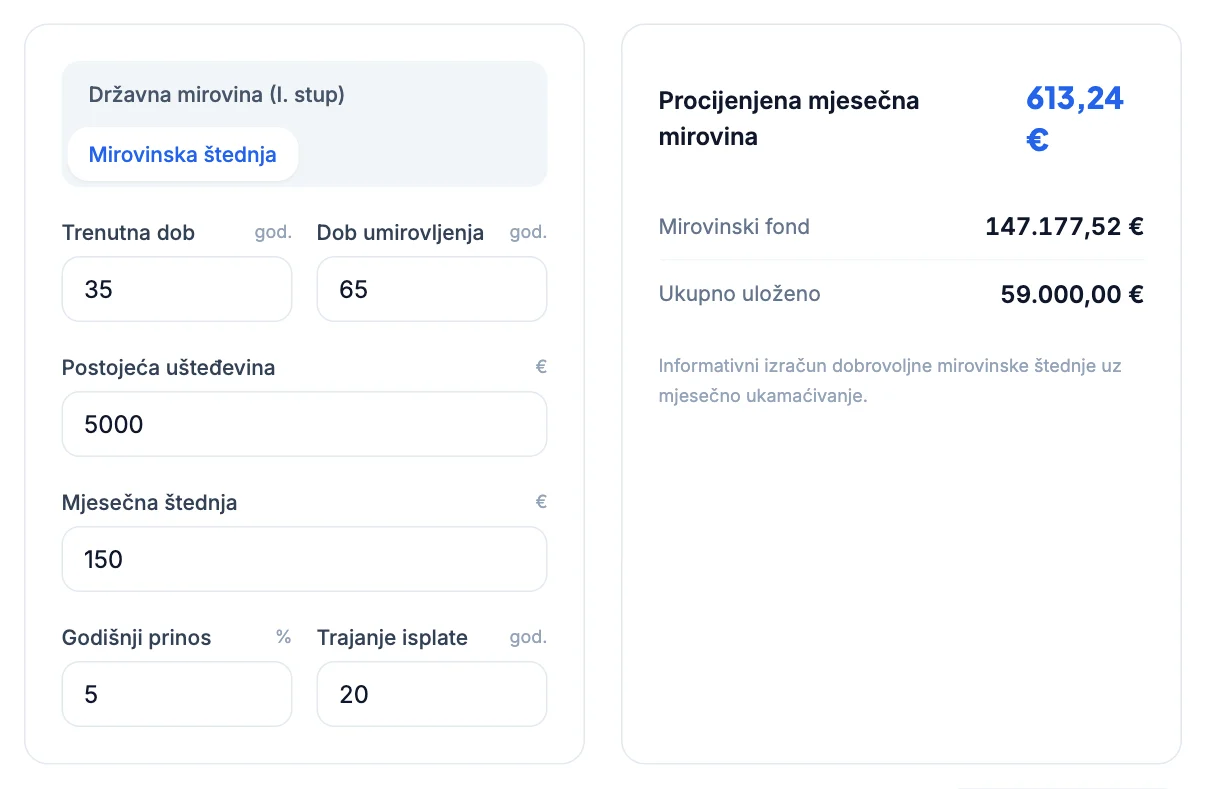
Usporedba scenarija
| Scenarij | Uloženo | Fond s 65 godina | Mjesečno kroz 20 godina |
|---|---|---|---|
| Od 30. godine, 100 € mjesečno | 42.000 € | 113.609,24 € | 473,37 € |
| Od 35. godine, 5.000 € i 150 € mjesečno | 59.000 € | 147.177,52 € | 613,24 € |
| Od 45. godine, 300 € mjesečno | 72.000 € | 123.310,10 € | 513,79 € |
Osoba koja počinje s 30 godina uz samo 100 € mjesečno uloži 30.000 € manje od osobe koja počinje s 45 godina uz 300 € mjesečno, a razlika u fondu je manje od 10.000 €. Vrijeme i ovdje ima velik učinak.
Trajanje isplate
Trajanje isplate treba odabrati prema očekivanom trajanju mirovine. Nitko ne zna unaprijed koliko će dugo primati mirovinu, a mnogi umirovljenici žive 20 i više godina nakon umirovljenja. Kraće trajanje isplate daje višu mjesečnu isplatu, ali nosi rizik da fond ponestane. Za oprezniji plan računaj s duljim razdobljem, npr. 25 godina.
Gdje štedjeti
- Dobrovoljni mirovinski fond, III. stup, uz državni poticaj od 15 % na uplate do 663,61 € godišnje. Vidi vodič treći mirovinski stup.
- Vlastita ulaganja, npr. investicijski fondovi, uz rizik i troškove. Vidi vodič prinos i rizik ulaganja.
- Kombinacija sigurnije štednje i ulaganja, s udjelom rizika koji se smanjuje kako se približava mirovina.
Za realnu procjenu upiši prinos umanjen za naknade i računaj s inflacijom, jer će 613 € za 30 godina vrijediti manje nego danas. Kako inflaciju uključiti u plan objašnjava vodič inflacija i dugoročno planiranje. Državnu mirovinu, koju vlastita štednja nadopunjuje, objašnjava vodič kako se računa mirovina.
Štednja i inflacija
Mjesečna isplata od 613,24 € iz primjera izražena je u budućim eurima. Uz inflaciju od 2 % godišnje taj iznos za 30 godina vrijedi koliko danas oko 339 €. Zato cilj štednje za mirovinu treba postaviti u budućem novcu ili u izračun upisati prinos umanjen za inflaciju.
Kako pojačati plan
- Povećaj mjesečnu uplatu uz svaku povišicu.
- Iskoristi državni poticaj od 15 % u III. stupu za uplate do 663,61 € godišnje.
- Počni što ranije, jer rane uplate najdulje rastu.
- Prinos upisuj oprezno i umanjen za naknade.
Isplata uz prinos
Kalkulator pretpostavlja da fond tijekom isplate ne donosi prinos. Ako ostatak fonda i dalje donosi prinos, mjesečna isplata može biti veća ili fond može trajati dulje. Mirovinska osiguravajuća društva pri izračunu mirovine uzimaju u obzir i prinos i očekivano trajanje isplate.
Izračunaj u kalkulatoru
Odaberi način „Mirovinska štednja”, upiši dob, postojeću ušteđevinu, mjesečnu štednju, prinos i trajanje isplate.
Otvori kalkulator mirovineČesta pitanja
Kolika je mjesečna isplata uz štednju od 100 € mjesečno od 30. godine?+
Uz prinos od 5 % fond s 65 godina iznosi oko 113.609 €, što kroz 20 godina isplate daje oko 473 € mjesečno.
Donosi li fond prinos tijekom isplate?+
U stvarnosti ostatak fonda najčešće i dalje donosi prinos. Kalkulator to ne uključuje, pa je njegova procjena mjesečne isplate oprezna.
Koliko će vrijediti 613 € mjesečno za 30 godina?+
Uz inflaciju od 2 % godišnje oko 339 € današnjeg novca.
Koliko trebam štedjeti za dodatnu mirovinu?+
Ovisi o dobi i cilju. Uz 5.000 € ušteđevine i 150 € mjesečno od 35. do 65. godine uz 5 % fond naraste na oko 147.178 €, što kroz 20 godina daje oko 613 € mjesečno.
Kako kalkulator računa mjesečnu isplatu?+
Dijeli fond na broj mjeseci isplate, bez prinosa tijekom isplate, pa je procjena oprezna.
Koliko dugo treba računati isplatu?+
Za oprezan plan barem 20 do 25 godina, prema očekivanom trajanju mirovine.
Uključuje li izračun inflaciju?+
Ne. Za realnu procjenu upiši prinos umanjen za inflaciju ili rezultat preračunaj u današnji novac kalkulatorom inflacije.