
Treći mirovinski stup
Dobrovoljna mirovinska štednja, poznata kao treći mirovinski stup, jedini je oblik štednje uz koji država svake godine dodaje 15 % uplata, do propisanog iznosa. U ovom vodiču objašnjavamo kako poticaj funkcionira, kolika je optimalna uplata i koliko štednja može narasti, a izračun napravi u kalkulatoru ulaganja.
Što je treći stup
Treći stup je dobrovoljna štednja u dobrovoljnom mirovinskom fondu. Za razliku od prvog i drugog stupa, u koje se doprinosi uplaćuju obvezno iz plaće, u treći stup uplaćuješ po vlastitoj odluci, a iznos i učestalost biraš prema svojim mogućnostima. Uplate možeš i privremeno prekinuti. Fondovima upravljaju mirovinska društva pod nadzorom HANFA-e.
Državna poticajna sredstva
Država na uplate u treći stup dodaje poticaj od 15 % godišnjih uplata, i to na uplate do 663,61 € godišnje. Najveći poticaj stoga iznosi 99,54 € godišnje. Uplate iznad 663,61 € su dopuštene, ali na njih se poticaj ne obračunava. Od 1. siječnja 2026. poticajna sredstva isplaćuje Ministarstvo rada, mirovinskoga sustava, obitelji i socijalne politike.
Za najveći poticaj dovoljno je uplaćivati oko 55,30 € mjesečno. Poticaj od 15 % na uplatu je siguran prinos koji ne ovisi o tržištu, pa je treći stup posebno isplativ upravo do tog iznosa.
| Godišnja uplata | Poticaj (15 %) | Ukupno na računu |
|---|---|---|
| 300 € | 45,00 € | 345,00 € |
| 663,61 € | 99,54 € | 763,15 € |
| 1.200 € | 99,54 € | 1.299,54 € |
Primjer: 55,30 € mjesečno kroz 25 godina
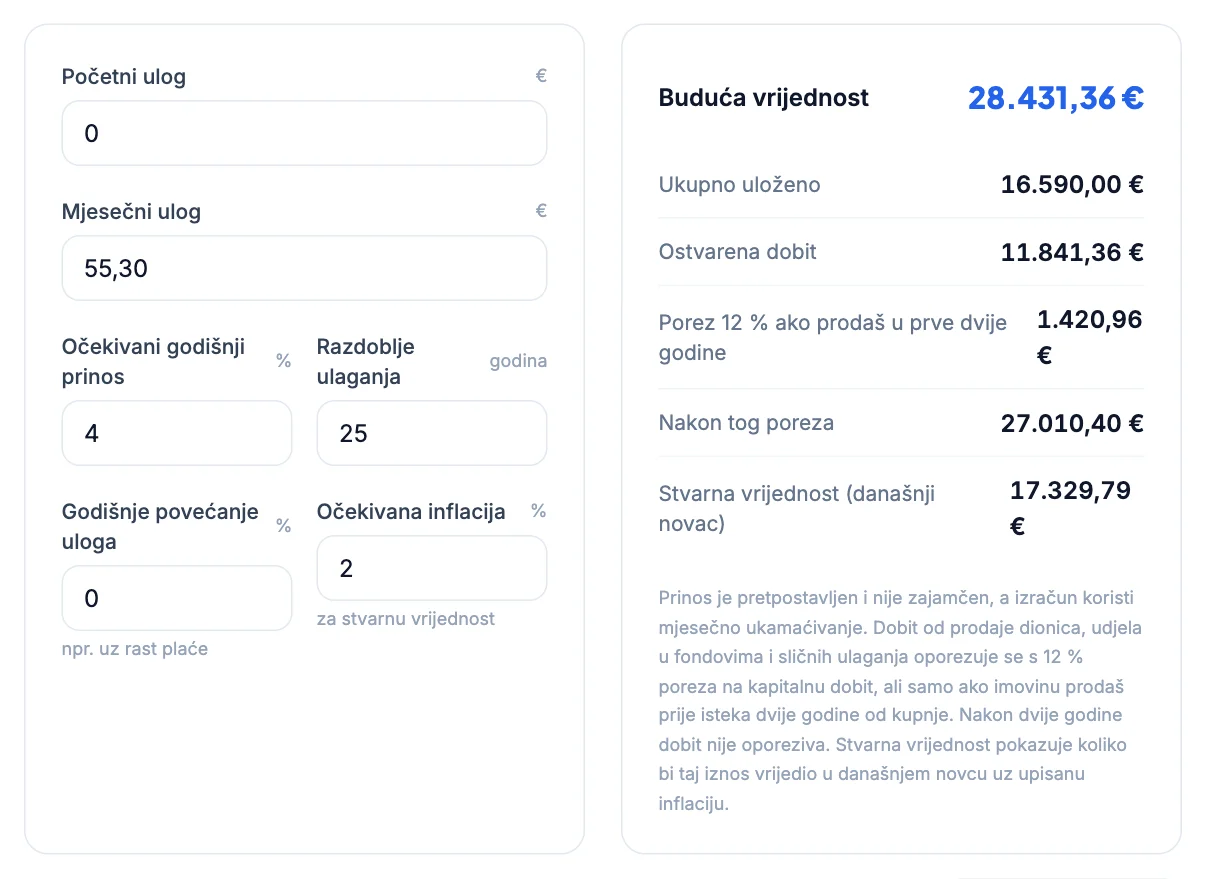
Uz pretpostavljeni prinos fonda od 4 % godišnje uplate od 55,30 € mjesečno kroz 25 godina narastu na 28.431,36 €, uz uloženih 16.590 €. Kalkulator ne uključuje poticaj, a on kroz 25 godina iznosi oko 2.488 €, uz vlastiti prinos. Ukupna štednja zato je veća od prikazane.
Prinos fonda nije zajamčen i ovisi o strategiji fonda. Fondovi se razlikuju po udjelu dionica i obveznica, a time i po riziku.
Kada se novac može podići
Pravo na isplatu iz dobrovoljnog mirovinskog fonda u pravilu se stječe najranije s navršenih 55 godina. Isplata je moguća kao mirovina preko mirovinskog osiguravajućeg društva ili, pod propisanim uvjetima, i na druge načine. Prije toga novac se u pravilu ne može podići bez gubitka prava na poticaj, pa je treći stup namijenjen isključivo dugoročnoj štednji.
Kome se treći stup isplati
- Svima koji mogu odvojiti barem 55 € mjesečno do mirovine, zbog sigurnog poticaja od 15 %.
- Osobama koje žele nadopuniti mirovinu iz prvog i drugog stupa. Procjenu državne mirovine daje kalkulator mirovine.
- Zaposlenima čiji poslodavac uplaćuje u treći stup u njihovo ime, jer se na uplate poslodavca također mogu ostvariti porezne pogodnosti do propisanog iznosa.
Za štednju iznad 663,61 € godišnje usporedi treći stup s drugim oblicima ulaganja, prema vodičima porez i naknade kod ulaganja i kada početi ulagati.
Poticaj uz prinos
Poticaj se uplaćuje na tvoj račun u fondu i dalje raste s prinosom fonda. Ako svake godine dobiješ najveći poticaj od 99,54 € i fond ostvaruje 4 % godišnje, poticaji kroz 25 godina narastu na oko 4.145 €. Zajedno s vlastitim uplatama iz primjera štednja bi iznosila oko 32.577 €.
Kako odabrati fond
- Mirovinska društva nude fondove različitih strategija, s različitim udjelom dionica i obveznica.
- Usporedi naknade: ulaznu naknadu i godišnju naknadu za upravljanje.
- Usporedi prinose kroz dulje razdoblje, npr. pet ili deset godina, a ne samo prošlu godinu.
- Uz dug horizont do mirovine prihvatljiviji je fond s većim udjelom dionica, a pred mirovinu konzervativniji.
Članstvo se može prenijeti u drugi dobrovoljni fond, pa prvi izbor nije konačan.
Treći i drugi stup
Treći stup ne treba miješati s drugim stupom, u koji se iz plaće obvezno uplaćuje 5 % bruto plaće. Drugi stup dio je obveznog mirovinskog sustava, a treći je dobrovoljan. Uplate u treći stup ne umanjuju doprinose za prvi i drugi stup, nego su dodatna štednja. Zato treći stup povećava ukupnu buduću mirovinu, neovisno o tome koliko iznosi mirovina iz obveznih stupova.
Izračunaj u kalkulatoru
Upiši mjesečnu uplatu u treći stup, očekivani prinos i broj godina do mirovine.
Otvori kalkulator ulaganjaČesta pitanja
Koliko naraste državni poticaj kroz 25 godina?+
Uz najveći poticaj od 99,54 € godišnje i prinos fonda od 4 % poticaji s prinosom narastu na oko 4.145 €.
Koliki je državni poticaj za treći mirovinski stup?+
Poticaj iznosi 15 % godišnjih uplata do 663,61 €, pa je najveći poticaj 99,54 € godišnje.
Koliko trebam uplaćivati za najveći poticaj?+
Oko 55,30 € mjesečno, odnosno 663,61 € godišnje.
Kada mogu podići novac iz trećeg stupa?+
Pravo na isplatu u pravilu se stječe najranije s navršenih 55 godina.
Tko isplaćuje poticaj od 2026.?+
Od 1. siječnja 2026. poslove isplate državnih poticajnih sredstava preuzelo je Ministarstvo rada, mirovinskoga sustava, obitelji i socijalne politike.