
Prinos i rizik ulaganja
Očekivani prinos najvažniji je i najnesigurniji podatak u svakom izračunu ulaganja. Viši očekivani prinos u pravilu znači i veći rizik, odnosno veće oscilacije vrijednosti. Na primjeru ulaganja od 200 € mjesečno kroz 20 godina usporedit ćemo scenarije od 2 do 8 %, a vlastite scenarije izračunaj u kalkulatoru ulaganja.
Isti ulog, različiti prinosi
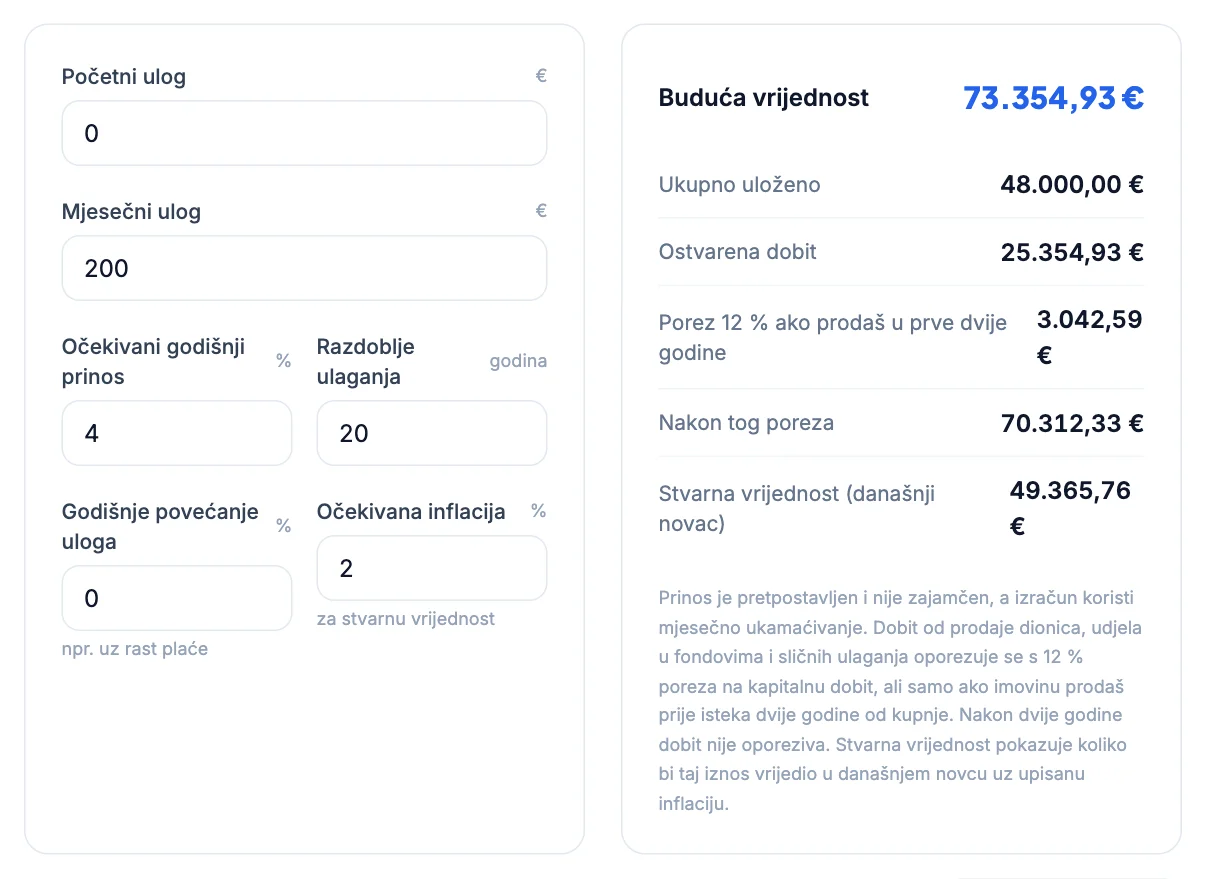
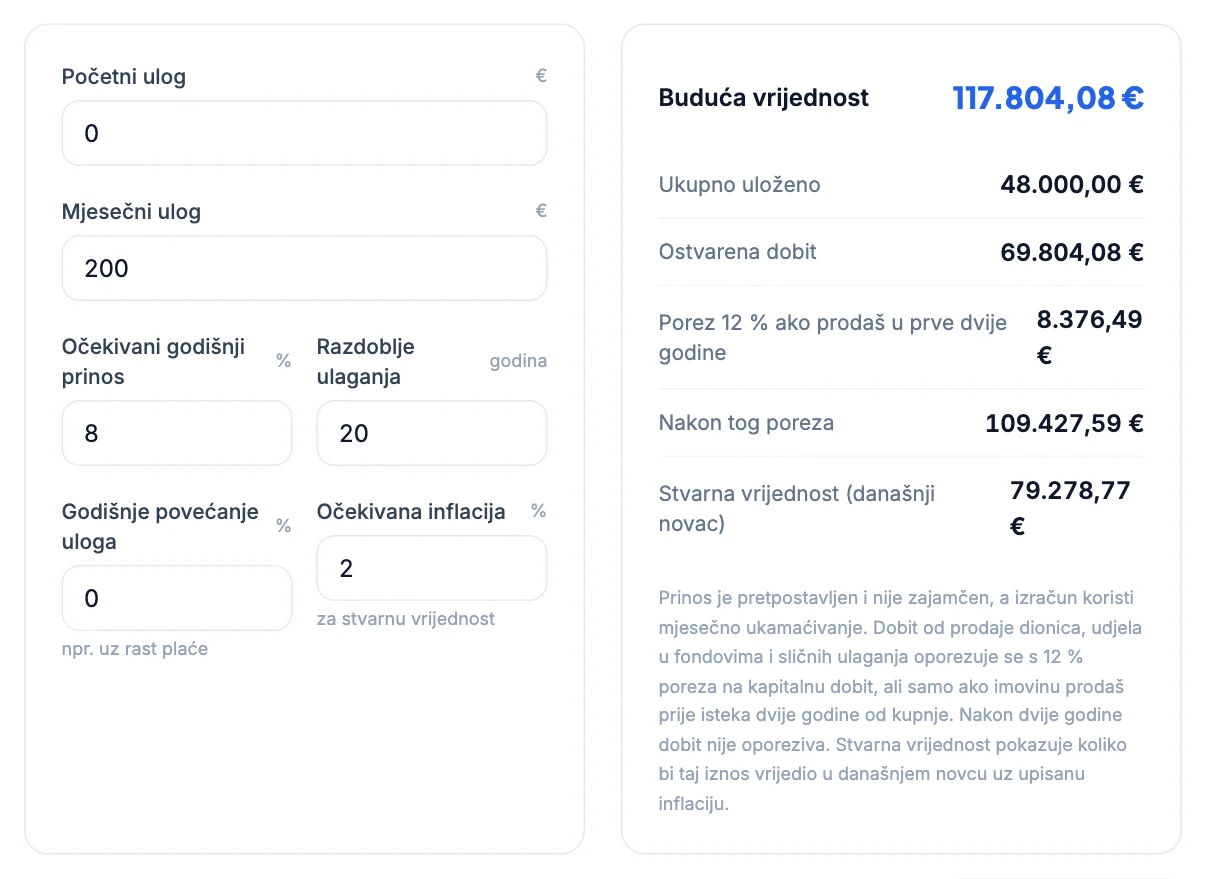
Uz mjesečni ulog od 200 € kroz 20 godina uloženo je 48.000 €. Buduća vrijednost ovisno o prosječnom godišnjem prinosu iznosi:
| Prosječni prinos | Buduća vrijednost | Dobit |
|---|---|---|
| 2 % | 58.959,37 € | 10.959,37 € |
| 4 % | 73.354,93 € | 25.354,93 € |
| 6 % | 92.408,18 € | 44.408,18 € |
| 8 % | 117.804,08 € | 69.804,08 € |
Zašto viši prinos znači veći rizik
Štednja u banci donosi nizak, ali stabilan prinos, a depoziti su osigurani do 100.000 € po osobi u jednoj banci. Obveznice u pravilu donose nešto više, uz manje oscilacije. Dionice dugoročno mogu donijeti najviše, ali njihova vrijednost može u jednoj godini pasti za četvrtinu ili više. Prosječni prinos od 8 % zato ne znači 8 % svake godine, nego niz dobrih i loših godina čiji je prosjek 8 %.
Za ulagače to znači dvije stvari: potreban je dulji horizont da bi se loše godine nadoknadile, a ulaganje u trenutku pada ne treba prekidati zbog panike. Novac koji ti treba za dvije ili tri godine ne bi trebalo držati u ulaganjima s velikim oscilacijama.
Diversifikacija
Rizik se smanjuje raspoređivanjem novca na više različitih ulaganja. Umjesto jedne dionice ulaže se u fond koji drži stotine dionica iz različitih zemalja i sektora, a dio novca može biti u obveznicama ili štednji. Kad jedan dio pada, drugi može rasti ili padati manje. Diversifikacija ne uklanja rizik tržišta, ali smanjuje rizik da jedan loš izbor uništi cijelo ulaganje.
Kako odabrati prinos za izračun
- Za procjenu koristi niži prinos od onoga koji se nudi u promidžbenim materijalima. Prinosi iz prošlosti ne jamče buduće.
- Od očekivanog prinosa oduzmi naknade fonda. Fond s bruto prinosom od 6 % i naknadom od 1,5 % donosi oko 4,5 %.
- Izračunaj i realni prinos, umanjen za inflaciju. Uz prinos od 4 % i inflaciju od 3 % kupovna moć raste samo oko 1 % godišnje, što objašnjava vodič inflacija i štednja.
- Napravi tri scenarija: oprezan, srednji i povoljan, i planiraj prema opreznom.
Gdje provjeriti pružatelje usluga
Investicijska društva, fondove i mirovinska društva u Hrvatskoj nadzire Hrvatska agencija za nadzor financijskih usluga (HANFA), a banke Hrvatska narodna banka. Prije ulaganja provjeri je li pružatelj usluge ovlašten i pročitaj dokument s ključnim informacijama o fondu, u kojem su navedeni rizik i troškovi. Utjecaj poreza i naknada na rezultat objašnjava vodič porez i naknade kod ulaganja, a važnost vremena vodič kada početi ulagati.
Zašto su padovi skupi
Pad vrijednosti i oporavak nisu simetrični. Ako ulaganje od 1.000 € padne 20 %, na 800 €, za povratak na 1.000 € potreban je rast od 25 %. Nakon pada od 30 % potreban je rast od 42,9 %. Zato ulaganja s velikim oscilacijama imaju niži stvarni prosječni rast od aritmetičkog prosjeka godišnjih prinosa. Razliku objašnjava vodič CAGR ili prosječni prinos.
Horizont ulaganja
- Do dvije godine: štednja ili oročenje, jer je sigurnost važnija od prinosa.
- Od tri do pet godina: kombinacija štednje i manje rizičnih ulaganja.
- Više od deset godina: veći udio ulaganja s višim očekivanim prinosom, uz prihvaćanje privremenih padova.
Podjela je okvirna i ovisi o tvojoj toleranciji na rizik, primanjima i ostaloj imovini.
Prinos i inflacija
Za dugoročne ciljeve važan je realni prinos, umanjen za inflaciju. Uz prinos od 6 % i inflaciju od 2 % stvarni rast kupovne moći iznosi oko 4 % godišnje. Ako u kalkulator upišeš realni prinos, rezultat je izražen u današnjem novcu: 200 € mjesečno uz 4 % kroz 20 godina daje 73.354,93 €, iznos s kupovnom moći današnjeg novca. Tako je cilj lakše zamisliti i usporediti s današnjim troškovima. Više o tome u vodiču inflacija i dugoročno planiranje.
Izračunaj u kalkulatoru
Izračunaj buduću vrijednost uz nekoliko različitih prinosa i usporedi raspon mogućih rezultata.
Otvori kalkulator ulaganjaČesta pitanja
Koliki rast treba nakon pada od 20 %?+
Rast od 25 %. Nakon pada od 30 % potreban je rast od 42,9 % da bi se vrijednost vratila na početnu razinu.
Koji prinos upisati u kalkulator ulaganja?+
Oprezan prinos, umanjen za naknade. Napravi više scenarija, npr. 2, 4 i 6 %, i planiraj prema nižem.
Je li viši prinos uvijek bolji?+
Viši očekivani prinos u pravilu dolazi s većim oscilacijama vrijednosti i većim rizikom gubitka u kraćem razdoblju.
Što je diversifikacija?+
Raspoređivanje novca na više različitih ulaganja kako bi pad jednog dijela imao manji učinak na cijelo ulaganje.
Tko nadzire investicijske fondove u Hrvatskoj?+
Hrvatska agencija za nadzor financijskih usluga (HANFA). Banke nadzire Hrvatska narodna banka.