
Inflacija i dugoročno planiranje
Kad planiraš cilj za 20 ili 30 godina, npr. mirovinu ili školovanje djeteta, iznos koji danas izgleda dovoljan tada će vrijediti mnogo manje. U ovom vodiču objašnjavamo pravilo 70, kako inflaciju uključiti u dugoročne ciljeve i koliko se mijenja vrijednost novca kroz desetljeća, a izračun napravi u kalkulatoru inflacije.
Pravilo 70
Pravilo 70 brzo pokazuje za koliko se godina kupovna moć novca prepolovi: podijeli 70 s godišnjom stopom inflacije. Uz 2 % to je 35 godina, a uz 3 % oko 23 godine. Točan izračun daje gotovo iste brojke: uz 3 % kupovna moć padne na polovicu za 23,45 godina.
| Inflacija | Kupovna moć se prepolovi za |
|---|---|
| 2 % | 35 godina |
| 3 % | oko 23 godine |
| 4 % | oko 18 godina |
| 5 % | oko 14 godina |
Primjer: 1.000 € kroz 30 godina uz 2 %
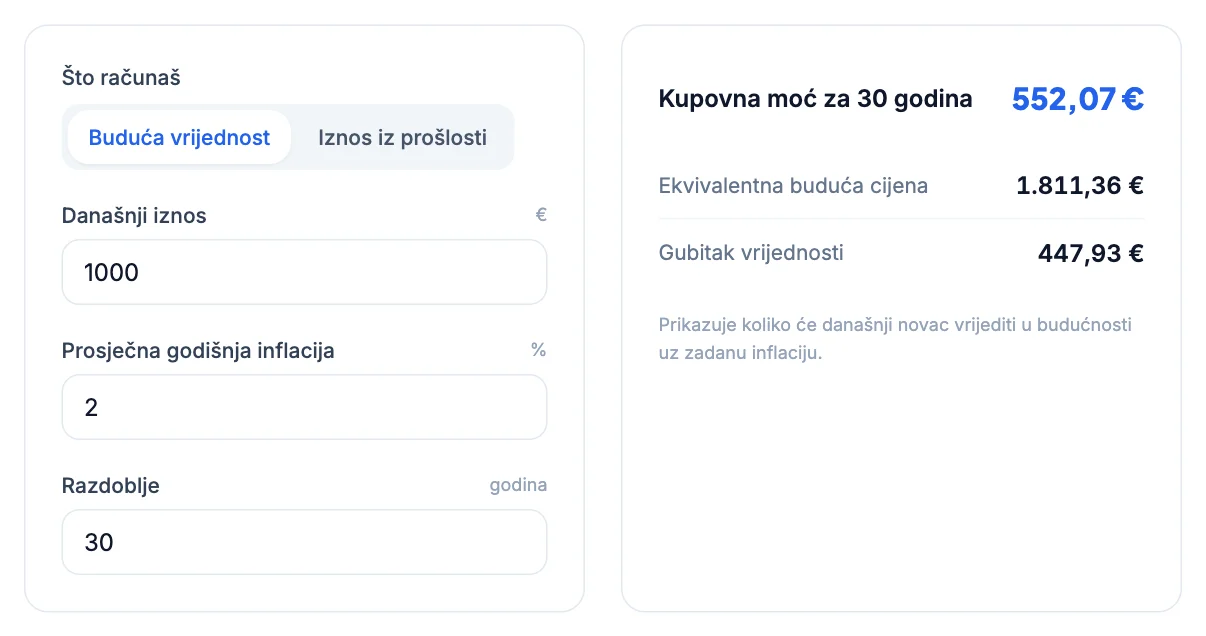
I uz inflaciju na razini cilja ECB-a od 2 % godišnje 1.000 € za 30 godina vrijedi koliko danas 552,07 €. Za ono što danas stoji 1.000 € tada će trebati 1.811,36 €. Kod ciljeva za desetljeća zato inflaciju nije moguće zanemariti ni kad je niska.
Kako uključiti inflaciju u cilj
- Odredi cilj u današnjem novcu, npr. dodatnih 300 € mjesečno u mirovini ili 20.000 € za školovanje.
- U kalkulatoru inflacije izračunaj ekvivalentnu buduću cijenu za broj godina do cilja.
- Taj iznos koristi kao cilj u izračunu štednje ili ulaganja.
Primjer: 20.000 € za školovanje za 18 godina uz inflaciju od 3 % odgovara iznosu od oko 34.049 €. Ako planiraš s 20.000 €, cilj ćeš podcijeniti za trećinu. Koliko mjesečno trebaš ulagati za takav cilj izračunaj u kalkulatoru ulaganja.
Alternativa: računaj u realnim prinosima
Drugi način je cilj ostaviti u današnjem novcu, a u izračunu ulaganja koristiti realni prinos, umanjen za inflaciju. Ako očekuješ prinos od 6 % i inflaciju od 3 %, u kalkulator ulaganja upiši oko 3 %. Rezultat je tada izražen u današnjoj kupovnoj moći i lakše ga je zamisliti. Kako se računa realni prinos objašnjava vodič inflacija i štednja.
Mirovina i inflacija
Državne mirovine u Hrvatskoj usklađuju se dvaput godišnje prema kretanju cijena i plaća, pa djelomično prate inflaciju. Štednja u drugom i trećem stupu te vlastita ulaganja ovise o prinosu. Kod procjene potrebne štednje za mirovinu zato računaj s ciljem izraženim u budućem novcu ili s realnim prinosom. Procjenu mirovine daje kalkulator mirovine, a osnove o inflaciji vodič kako inflacija smanjuje kupovnu moć.
Primjer: cilj za mirovinu
Ako danas procjenjuješ da ti u mirovini treba dodatnih 300 € mjesečno, a do mirovine je 25 godina, uz inflaciju od 2 % taj iznos tada će vrijediti koliko danas oko 183 €. Za istu kupovnu moć trebat će oko 492 € mjesečno. Cilj štednje zato treba računati prema budućem iznosu, a ne prema današnjem.
Krediti i dugoročna inflacija
Kod dugoročnih kredita s fiksnom ratom inflacija djeluje u korist dužnika: rata je ista, a s rastom cijena i plaća čini sve manji dio primanja. Uz inflaciju od 2 % rata od 600 € za 20 godina vrijedi koliko danas oko 404 €. To ne znači da je kredit jeftin, ali objašnjava zašto fiksna rata s vremenom postaje lakša. Primjer je u vodiču rok stambenog kredita.
Koliko često ažurirati plan
Dugoročni plan vrijedi ponovno izračunati svake godine ili dvije, s novim podacima o inflaciji, primanjima i stanju štednje. Ako je inflacija u nekom razdoblju viša od pretpostavljene, cilj u budućem novcu raste, pa treba povećati uplate ili produljiti rok. Ako je niža, plan se ostvaruje brže. Redovita provjera sprječava da se odstupanje otkrije tek pred kraj.
Izračunaj u kalkulatoru
Upiši današnji iznos cilja, očekivanu inflaciju i broj godina i dobij koliko će taj cilj stajati u budućnosti.
Otvori kalkulator inflacijeČesta pitanja
Koliko će vrijediti 300 € za 25 godina?+
Uz inflaciju od 2 % godišnje oko 183 € današnjeg novca. Za istu kupovnu moć tada će trebati oko 492 €.
Što je pravilo 70?+
Brz način izračuna vremena za koje se kupovna moć prepolovi: 70 podijeljeno s godišnjom inflacijom. Uz 3 % to je oko 23 godine.
Koliko će vrijediti 1.000 € za 30 godina?+
Uz inflaciju od 2 % godišnje kupovna moć bit će 552,07 €, a za istu košaricu trebat će 1.811,36 €.
Kako uključiti inflaciju u štednju za cilj?+
Izračunaj buduću cijenu cilja uz očekivanu inflaciju ili u izračunu ulaganja koristi realni prinos, umanjen za inflaciju.
Prate li mirovine inflaciju?+
Državne mirovine usklađuju se dvaput godišnje prema kretanju cijena i plaća, pa djelomično prate inflaciju.