
Kada početi ulagati: cijena čekanja
Kod dugoročnog ulaganja vrijeme je važnije od iznosa. Tko počne ranije, može ulagati manje i ipak imati više. Na primjeru ulaganja od 200 € mjesečno do 65. godine usporedit ćemo početak s 25, 35 i 45 godina, a vlastiti izračun napravi u kalkulatoru ulaganja.
Tri osobe, isti cilj
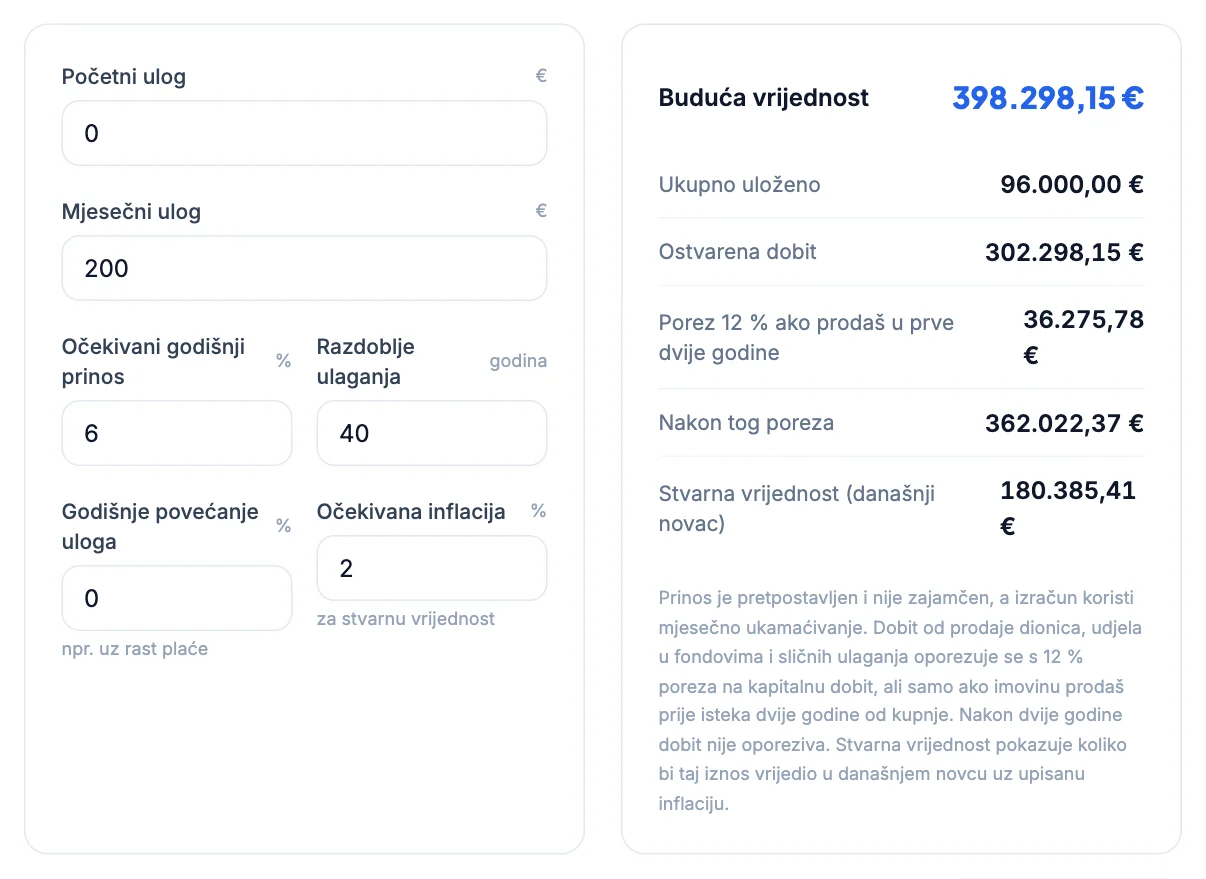
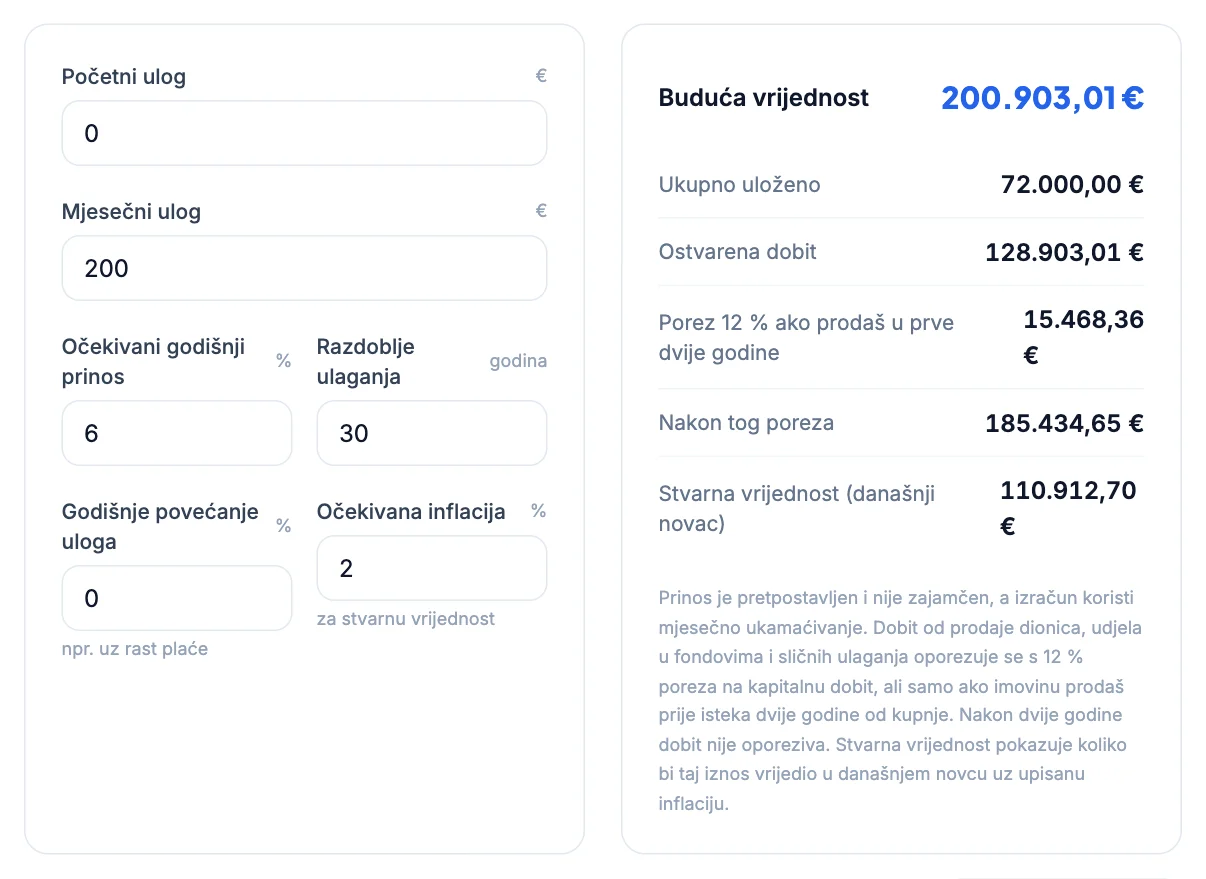
Sve tri osobe ulažu do 65. godine, uz pretpostavljeni prinos od 6 % godišnje. Prva počinje s 25 godina i ulaže 200 € mjesečno kroz 40 godina. Druga počinje s 35 godina, s istim ulogom kroz 30 godina. Treća počinje s 45 godina i, da nadoknadi propušteno, ulaže dvostruko više, 400 € mjesečno, kroz 20 godina.
| Početak | Mjesečni ulog | Uloženo | Vrijednost s 65 godina |
|---|---|---|---|
| 25 godina | 200 € | 96.000 € | 398.298,15 € |
| 35 godina | 200 € | 72.000 € | 200.903,01 € |
| 45 godina | 400 € | 96.000 € | 184.816,36 € |
Što pokazuje usporedba
Osoba koja počinje s 25 godina i osoba koja počinje s 45 godina ulože jednak iznos, 96.000 €. Ipak, rani početak daje više nego dvostruko veći rezultat. Deset godina ranije uz isti ulog znači gotovo dvostruku vrijednost: 398.298,15 € prema 200.903,01 €.
Razlog je složeni prinos. Uplate iz prvih godina rastu najdulje, pa prinos na njih kroz desetljeća sam donosi prinos. Kasniji početak teško je nadoknaditi većim uplatama: čak ni 300 € mjesečno od 35. godine, uz rezultat od 301.354,51 €, ne dostiže 200 € mjesečno od 25. godine.
Počni s onim što možeš
To ne znači da s ulaganjem treba čekati dok ne bude moguće izdvajati velike iznose, nego suprotno. I 50 ili 100 € mjesečno od ranih godina ima velik učinak, a ulog se može povećavati s rastom primanja. Redovitost je važnija od visine pojedine uplate.
Prije nego što počneš
- Rezerva za hitne slučajeve: ušteđevina od tri do šest mjesečnih troškova na lako dostupnom računu, kako ulaganje ne bi trebalo prekidati u nepovoljnom trenutku.
- Skupi dugovi: ako otplaćuješ kartice ili prekoračenje s visokom kamatom, njihovo zatvaranje često donosi više od ulaganja. Vidi vodič objedinjavanje više kredita.
- Cilj i horizont: novac koji ti treba za dvije godine ne pripada u rizična ulaganja. Za dugoročne ciljeve prihvatljive su veće oscilacije, što objašnjava vodič prinos i rizik ulaganja.
Automatiziraj ulaganje
Najjednostavniji način da ulaganje bude redovito je trajni nalog odmah nakon isplate plaće. Tako se ulog izdvaja prije ostale potrošnje. Za mirovinski cilj razmotri i dobrovoljnu mirovinsku štednju s državnim poticajem, opisanu u vodiču treći mirovinski stup. Kako se računa buduća vrijednost objašnjava vodič koliko vrijedi redovito mjesečno ulaganje, a planiranje mirovine kalkulator mirovine.
Koliko stoji godina odgode
Kod dugoročnog ulaganja svaka godina odgode ima konkretnu cijenu. Uz 200 € mjesečno i prinos od 6 % ulaganje kroz 40 godina naraste na 398.298,15 €, a kroz 39 godina na 372.835,36 €. Jedna godina odgode, odnosno 2.400 € manje uplata, na kraju znači 25.462,79 € manje. Pet godina odgode, s 35 umjesto 40 godina ulaganja, smanjuje rezultat na 284.942,06 €, više od 113.000 € manje.
Nije kasno ni kasnije
Primjeri ne znače da je nakon 40. ili 50. godine kasno. I 20 godina ulaganja daje osjetan rezultat, samo je potreban veći ulog ili realniji cilj. Osobe koje počinju kasnije često imaju veća primanja i manje obveza, npr. otplaćen stambeni kredit, pa mogu ulagati više. Važno je početi čim je to financijski moguće, a ne čekati idealan trenutak na tržištu.
Mali iznosi, velik učinak
Ako ti 200 € mjesečno trenutačno nije moguće, počni s 50 €. Uz 6 % godišnje 50 € mjesečno kroz 40 godina naraste na oko 99.575 €, uz uloženih 24.000 €. Kasnije ulog možeš povećati. Takav početak stvara naviku, a navika je kod dugoročnog ulaganja važnija od visine pojedine uplate.
Izračunaj u kalkulatoru
Upiši mjesečni ulog i broj godina do cilja i usporedi rezultat za raniji i kasniji početak.
Otvori kalkulator ulaganjaČesta pitanja
Koliko stoji godina odgode ulaganja?+
Uz 200 € mjesečno i 6 % kroz 40 godina jedna godina odgode smanjuje konačni iznos za oko 25.463 €, iako je uloženo samo 2.400 € manje.
Isplati li se početi ulagati s malim iznosom?+
Da. Vrijeme ima veći učinak od iznosa. I mali mjesečni ulog od ranih godina zbog složenog prinosa naraste na velik iznos.
Koliko vrijedi 200 € mjesečno od 25. do 65. godine?+
Uz pretpostavljeni prinos od 6 % oko 398.298 €, uz uloženih 96.000 €. Prinos nije zajamčen.
Može li se kasni početak nadoknaditi većim uplatama?+
Djelomično. U primjeru 400 € mjesečno od 45. godine daje 184.816 €, manje od 200 € mjesečno od 35. godine.
Što napraviti prije početka ulaganja?+
Osiguraj rezervu od tri do šest mjesečnih troškova, zatvori skupe dugove i odredi cilj i razdoblje ulaganja.