
Koliko vrijedi redovito mjesečno ulaganje
Redovito ulaganje manjih iznosa kroz dulje razdoblje može narasti na iznos koji je znatno veći od uloženog novca. Razlog je složeni prinos: prinos svake godine donosi novi prinos. U ovom vodiču objašnjavamo formulu na primjeru početnog uloga od 5.000 € i 200 € mjesečno, a vlastiti izračun napravi u kalkulatoru ulaganja.
Kako se računa buduća vrijednost
Buduća vrijednost ulaganja zbroj je dvaju dijelova. Prvi je početni ulog koji raste uz prinos: P × (1 + i)^n. Drugi su mjesečne uplate, od kojih svaka raste od trenutka uplate do kraja razdoblja: m × ((1 + i)^n − 1) / i. Ovdje je P početni ulog, m mjesečna uplata, i mjesečni prinos, odnosno godišnji prinos podijeljen s 12, a n broj mjeseci.
Kalkulator pretpostavlja da se prinos pripisuje mjesečno, da se uplate obavljaju na kraju mjeseca i da je prinos jednak kroz cijelo razdoblje. U stvarnosti prinos svake godine varira, pa je rezultat procjena, a ne obećanje.
Primjer: 5.000 € na početku i 200 € mjesečno
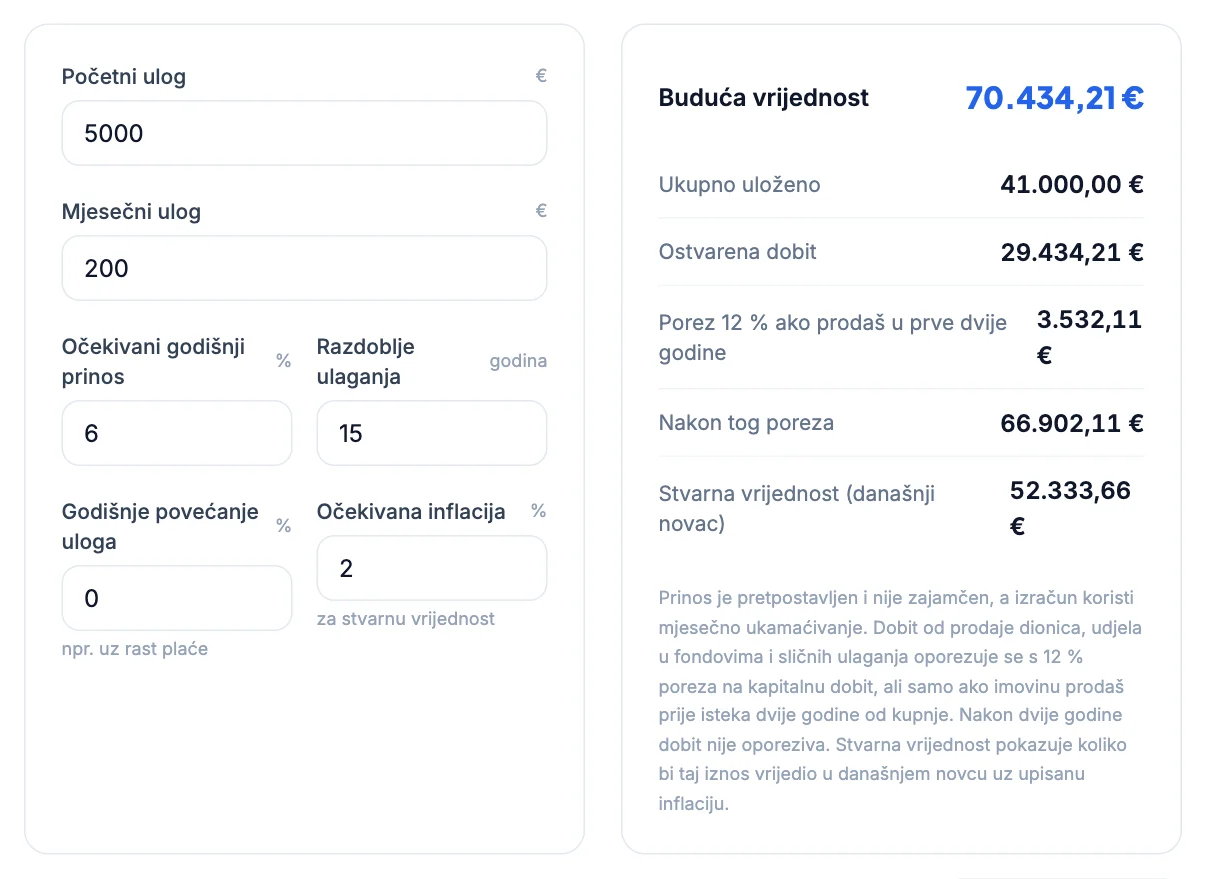
Uz očekivani godišnji prinos od 6 % i razdoblje od 15 godina buduća vrijednost iznosi 70.434,21 €. Ukupno je uloženo 41.000 €: 5.000 € na početku i 180 uplata po 200 €. Ostvarena dobit je 29.434,21 €, što je 72 % uloženog iznosa.
Početni ulog od 5.000 € u tom razdoblju naraste na 12.270,47 €, a mjesečne uplate od ukupno 36.000 € na 58.163,74 €. Najveći dio konačne vrijednosti dolazi od redovitih uplata, a početni ulog daje dodatni zamah.
Koliko doprinosi vrijeme
Isti mjesečni ulog od 200 € uz 6 % daje vrlo različite rezultate ovisno o trajanju. Dobit ne raste proporcionalno s vremenom, nego sve brže, jer prinos iz ranijih godina i sam donosi prinos.
| Razdoblje | Uloženo | Buduća vrijednost | Dobit |
|---|---|---|---|
| 10 godina | 24.000 € | 32.775,87 € | 8.775,87 € |
| 15 godina | 36.000 € | 58.163,74 € | 22.163,74 € |
| 20 godina | 48.000 € | 92.408,18 € | 44.408,18 € |
Što kalkulator ne uključuje
- Porez: dobit od ulaganja oporezuje se po stopi od 12 %, uz iznimke, što objašnjava vodič porez i naknade kod ulaganja.
- Naknade fondova i posrednika, koje smanjuju stvarni prinos.
- Promjene prinosa iz godine u godinu i mogućnost gubitka. Vidi vodič prinos i rizik ulaganja.
- Inflaciju: 70.000 € za 15 godina neće imati kupovnu moć današnjih 70.000 €. Koliko točno izračunaj u kalkulatoru inflacije.
Kako iskoristiti izračun
Kalkulator je najkorisniji za postavljanje cilja. Ako znaš koliki iznos želiš imati za određeni broj godina, mijenjaj mjesečnu uplatu dok buduća vrijednost ne dosegne cilj, uz oprezno postavljen prinos. Isplati se usporediti i više scenarija, npr. 4, 6 i 8 %, i vidjeti raspon mogućih ishoda.
Najveći utjecaj na rezultat imaju vrijeme i redovitost. Zašto je raniji početak toliko važan objašnjava vodič kada početi ulagati, a za mirovinsku štednju s državnim poticajem pogledaj vodič treći mirovinski stup. Konačni iznos jednokratnog uloga bez mjesečnih uplata računa i kalkulator složenih kamata.
Uplate na početku ili na kraju mjeseca
Kalkulator pretpostavlja uplatu na kraju mjeseca. Ako novac uplaćuješ odmah nakon plaće, na početku mjeseca, svaka uplata raste mjesec dulje. Rezultat je tada veći za faktor (1 + i), uz 6 % godišnje za 0,5 %. Za 200 € mjesečno kroz 15 godina to je 58.454,56 € umjesto 58.163,74 €, oko 290 € više. Razlika je mala, ali pokazuje pravilo: što ranije novac počne raditi, to više donosi.
Povećanje uloga s rastom primanja
Kalkulator računa sa stalnim mjesečnim ulogom. U stvarnosti primanja s vremenom rastu, pa i ulog može rasti. Ako ga svake godine povećaš barem za inflaciju, zadržavaš njegovu stvarnu vrijednost, a konačni iznos bit će veći od izračunanog. Za takav plan izračunaj rezultat uz prosječni ulog kroz cijelo razdoblje ili razdoblje podijeli na dijelove s različitim ulogom. Jednostavno pravilo je dio svake povišice odmah usmjeriti u ulaganje.
Izračunaj u kalkulatoru
Upiši početni ulog, mjesečnu uplatu, očekivani prinos i broj godina i dobij buduću vrijednost ulaganja.
Otvori kalkulator ulaganjaČesta pitanja
Koliko doprinosi početni ulog?+
U primjeru 5.000 € početnog uloga kroz 15 godina uz 6 % naraste na 12.270,47 €, a 180 mjesečnih uplata po 200 € na 58.163,74 €.
Koliko vrijedi 200 € mjesečno kroz 20 godina?+
Uz pretpostavljeni prinos od 6 % godišnje oko 92.408 €, uz uloženih 48.000 €. Uz niži prinos iznos je manji, a prinos nije zajamčen.
Kako se računa buduća vrijednost ulaganja?+
Kao zbroj rasta početnog uloga, P × (1 + i)^n, i rasta mjesečnih uplata, m × ((1 + i)^n − 1) / i, uz mjesečni prinos i i broj mjeseci n.
Je li prinos u kalkulatoru zajamčen?+
Ne. Prinos je pretpostavka. Stvarni prinosi mijenjaju se iz godine u godinu i mogu biti negativni.
Uključuje li izračun porez i naknade?+
Ne. Porez od 12 % na dobit i naknade fondova smanjuju stvarni rezultat, pa ih uzmi u obzir nižim očekivanim prinosom.