
Objedinjavanje više kredita
Kad otplaćuješ nekoliko kredita, ukupna mjesečna obveza može postati teška. Objedinjavanje znači zatvaranje postojećih kredita jednim novim kreditom. Može smanjiti ratu, ali i povećati ukupnu kamatu. Na primjeru dvaju kredita izračunat ćemo kada se isplati, a novi kredit izračunaj u kalkulatoru otplate kredita.
Polazna situacija
Kredit A od 8.000 € uz 8 % na tri godine otplaćuje se godinu dana, pa preostali dug iznosi 5.542,91 €, uz ratu od 250,69 € i još 24 rate. Kredit B od 5.000 € uz 9 % na dvije godine otplaćuje se pola godine, pa preostali dug iznosi 3.832,76 €, uz ratu od 228,42 € i još 18 rata.
Ukupna mjesečna obveza je 479,11 €, a do kraja otplate oba kredita platit ćeš još 752,53 € kamate. Ukupni preostali dug iznosi 9.375,68 €.
Tri mogućnosti novog kredita
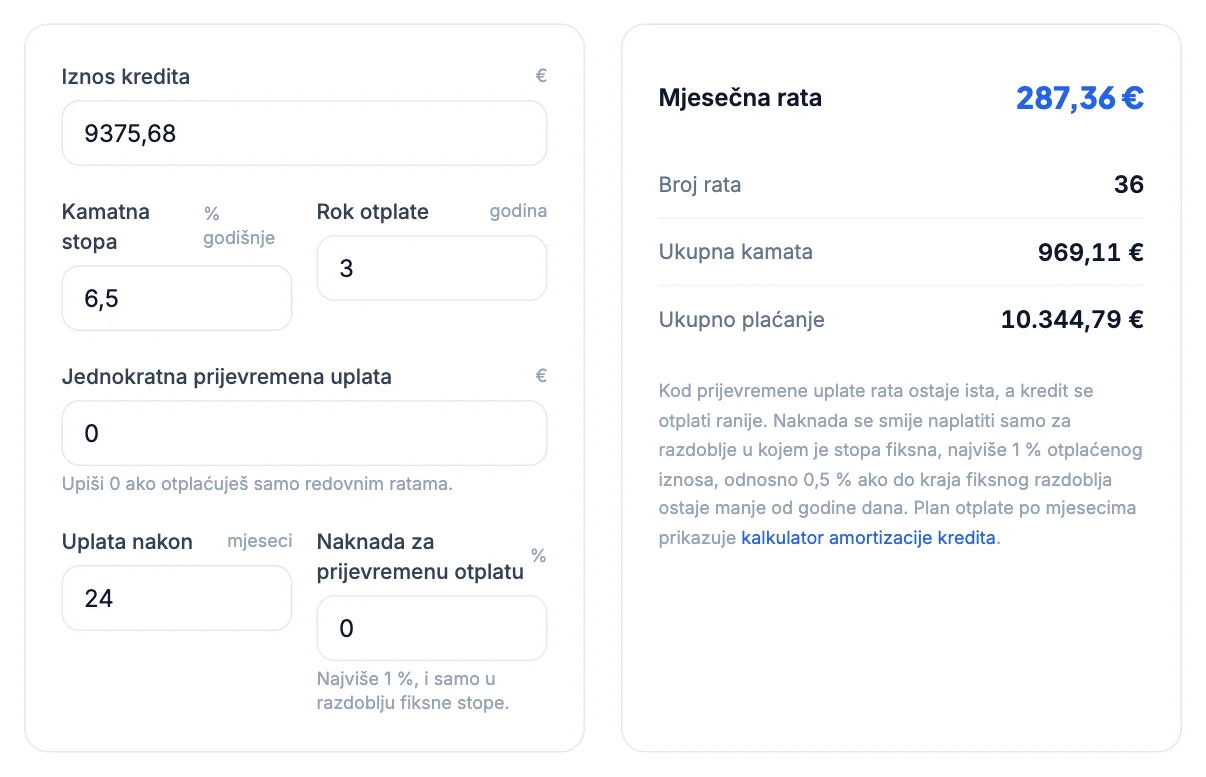
Pretpostavimo da banka za novi kredit od 9.375,68 € nudi stopu od 6,5 %. Ovisno o roku rezultat je vrlo različit:
| Novi kredit | Mjesečna rata | Kamata do kraja | Razlika u kamati |
|---|---|---|---|
| Postojeći krediti A i B | 479,11 € | 752,53 € | – |
| Novi kredit na 2 godine | 417,65 € | 647,95 € | 104,58 € manje |
| Novi kredit na 3 godine | 287,36 € | 969,11 € | 216,58 € više |
| Novi kredit na 5 godina | 183,45 € | 1.631,08 € | 878,55 € više |
Kako čitati rezultat
Novi kredit na dvije godine smanjuje i ratu i ukupnu kamatu, jer je stopa niža od stopa postojećih kredita, a rok sličan. Kredit na tri godine smanjuje ratu za 191,75 € mjesečno, ali ukupna kamata raste. Kredit na pet godina daje najnižu ratu, ali kamata je više nego dvostruka.
Prosječna stopa postojećih dugova, ponderirana preostalim iznosima, iznosi 8,41 %. Novi kredit uz 6,5 % zato je jeftiniji po stopi, ali dulji rok može poništiti tu prednost jer se kamata plaća dulje.
Objedinjavanje se financijski isplati kad je nova stopa niža, a rok nije znatno dulji od preostalog roka postojećih kredita. Ako je glavni cilj niža rata zbog proračuna, dulji rok može biti opravdan, ali uz svjesnu odluku da ćeš platiti više kamate.
Troškovi objedinjavanja
- Naknada za prijevremenu otplatu postojećih kredita, ako imaju fiksnu stopu: najviše 1 % otplaćenog iznosa, odnosno 0,5 % ako je do kraja otplate ostalo manje od godinu dana. Za razdoblje promjenjive stope naknade nema.
- Naknada za obradu novog kredita.
- Eventualna nova polica osiguranja otplate.
Ako bi u primjeru oba kredita imala fiksnu stopu, naknada za prijevremenu otplatu mogla bi iznositi do 93,76 €. Uz novi kredit na dvije godine to bi gotovo poništilo uštedu od 104,58 €.
Kartice i prekoračenje
Objedinjavanje ima najviše smisla za skupe dugove, npr. revolving kartice ili dopušteno prekoračenje, koji imaju više kamatne stope od gotovinskih kredita. Nakon zatvaranja takvih dugova ključno je da ih ne koristiš ponovno do istog iznosa, jer bi tada uz novi kredit ponovno postojali i stari dugovi. Najbolje je smanjiti okvir prekoračenja ili karticu zatvoriti. Uvjete gotovinskih kredita objašnjava vodič gotovinski nenamjenski kredit.
Kako napraviti izračun za sebe
- Za svaki kredit od banke zatraži stanje duga, broj preostalih rata i kamatnu stopu.
- Zbroji preostale dugove i mjesečne rate. Kamatu do kraja za svaki kredit izračunaj kao ratu puta broj preostalih rata minus preostali dug.
- U kalkulator upiši zbroj dugova i ponuđenu stopu uz nekoliko rokova.
- Usporedi novu kamatu i troškove s kamatom postojećih kredita.
Ako objedinjavaš kredite zbog kašnjenja s otplatom, pročitaj i vodič kašnjenje s otplatom kredita, a za sve troškove novog kredita vodič ukupni trošak kredita.
Izračunaj u kalkulatoru
Upiši zbroj preostalih dugova i ponuđenu stopu i usporedi novu ratu i kamatu s postojećim kreditima.
Otvori kalkulator otplate kreditaČesta pitanja
Isplati li se objediniti više kredita u jedan?+
Isplati se ako je nova stopa niža, a rok nije znatno dulji od preostalog roka postojećih kredita. Dulji rok smanjuje ratu, ali povećava ukupnu kamatu.
Koliko se može smanjiti rata objedinjavanjem?+
U primjeru dvaju kredita s ukupnom ratom od 479,11 € novi kredit na tri godine ima ratu 287,36 €, a na pet godina 183,45 €, ali uz veću ukupnu kamatu.
Plaća li se naknada za zatvaranje starih kredita?+
Samo za kredite u razdoblju fiksne kamatne stope, najviše 1 % otplaćenog iznosa. Za razdoblje promjenjive stope naknade nema.
Kako izračunati prosječnu stopu postojećih kredita?+
Pomnoži preostali dug svakog kredita s njegovom stopom, zbroji rezultate i podijeli s ukupnim dugom. U primjeru dvaju kredita prosječna stopa iznosi 8,41 %.
Treba li zatvoriti karticu nakon objedinjavanja?+
Preporučljivo je smanjiti okvir ili zatvoriti karticu i prekoračenje, kako se dug ne bi ponovno stvorio uz novi kredit.