
Auto kredit ili leasing
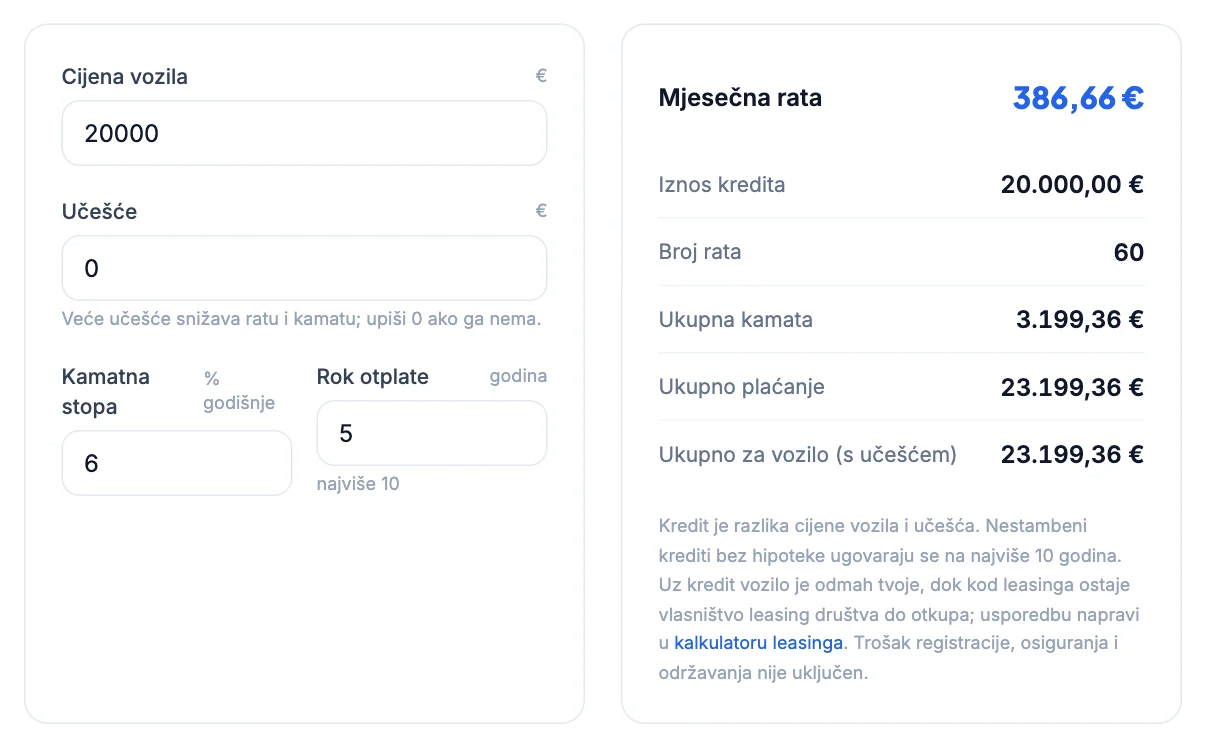
Automobil se najčešće financira kreditom ili leasingom. Rate mogu izgledati slično, ali se razlikuju vlasništvo, učešće, obveze osiguranja i ukupan trošak. U ovom vodiču uspoređujemo obje mogućnosti na primjeru automobila od 20.000 €, a ratu kredita izračunaj u kalkulatoru auto kredita.
Tko je vlasnik automobila
Kod auto kredita automobil je od prvog dana tvoj. Banka ti posuđuje novac, a ti kupuješ vozilo. Kod namjenskih auto kredita banka može tražiti zalog na vozilu ili policu kasko osiguranja vinkuliranu u njezinu korist, ali vlasnik u prometnoj dozvoli si ti.
Kod financijskog leasinga vlasnik je leasing društvo sve do otplate zadnje rate i otkupa, a ti automobil koristiš. Tek nakon što platiš sve obveze vozilo prelazi na tebe. Operativni leasing je dugoročni najam: nakon isteka ugovora vozilo vraćaš, a ne otkupljuješ. Leasing društva nadzire Hrvatska agencija za nadzor financijskih usluga (HANFA).
Učešće i ostatak vrijednosti
Leasing se često ugovara s učešćem i s ostatkom vrijednosti na kraju ugovora. Ostatak vrijednosti je iznos koji plaćaš na kraju ako želiš zadržati vozilo. Što je ostatak veći, mjesečna rata je niža, ali veći dio duga ostaje za kraj. Zato niska rata leasinga ne znači nužno jeftinije financiranje.
Auto kredit se u pravilu otplaćuje u jednakim ratama bez ostatka na kraju, pa rata pokriva cijeli dug.
Osiguranje
Kod leasinga je kasko osiguranje gotovo uvijek obvezno za cijelo trajanje ugovora, jer je vozilo imovina leasing društva. Kod namjenskog auto kredita banka kasko često traži samo dio razdoblja ili ga uopće ne traži. Ako se automobil kupuje gotovinskim kreditom, kasko nije uvjet. Razlika u trošku kasko osiguranja može promijeniti isplativost, pa je uključi u usporedbu.
Primjer: 20.000 € na pet godina
Auto kredit od 20.000 € uz 6 % na pet godina ima ratu 386,66 €. Ukupno ćeš platiti 23.199,36 €, od čega je 3.199,36 € kamata. To je iznos s kojim uspoređuješ ponudu leasinga.
Za leasing zatraži ukupni iznos svih plaćanja: učešće, sve rate, ostatak vrijednosti i naknade. Isti automobil možeš izračunati u kalkulatoru leasinga i usporediti rezultat. Ako ukupan trošak leasinga, zajedno s obveznim kaskom, prelazi ukupno plaćanje kredita, kredit je povoljniji.
Zamišljeni primjer: ako leasing za isti automobil traži učešće od 4.000 €, 60 rata od 300 € i ostatak vrijednosti od 2.000 €, ukupno plaćaš 24.000 €. To je 800,64 € više od kredita, i to prije troška obveznog kaska. Niža mjesečna rata leasinga u tom slučaju ne znači jeftinije financiranje.
Na što paziti u ugovoru o leasingu
- Visinu ostatka vrijednosti i što se događa ako vozilo na kraju ne želiš otkupiti.
- Uvjete prijevremenog raskida ugovora i naknade koje se tada plaćaju.
- Obvezno kasko osiguranje: tko ga ugovara, koliko stoji i je li uključeno u ratu.
- Ograničenje prijeđenih kilometara i trošak prekoračenja kod operativnog leasinga.
- Je li kamatna stopa fiksna ili promjenjiva i uz koji parametar se mijenja.
- Naknadu za obradu ugovora i ostale troškove, koji ulaze u ukupni trošak.
Kod kredita su najvažniji učešće i rok otplate, koji su detaljno objašnjeni u zasebnim vodičima.
Kad je koja opcija bolja
- Kredit: kad želiš odmah biti vlasnik, planiraš vozilo dugo zadržati i ne želiš ostatak vrijednosti na kraju.
- Financijski leasing: kad leasing društvo nudi povoljne uvjete preko prodavatelja, npr. akcijsku kamatnu stopu, a obvezni kasko ionako planiraš.
- Operativni leasing: kad vozilo mijenjaš svakih nekoliko godina i želiš predvidljiv mjesečni trošak bez brige o prodaji.
Neovisno o izboru, usporedi EKS i ukupni iznos svih plaćanja, a ne samo ratu. Kako to napraviti objašnjava vodič EKS: efektivna kamatna stopa, a koliko kredita možeš dobiti vodič koliki kredit možeš dobiti.
Izračunaj u kalkulatoru
Izračunaj ratu i ukupnu kamatu auto kredita pa je usporedi s ponudom leasinga za isti automobil.
Otvori kalkulator auto kreditaČesta pitanja
Je li leasing jeftiniji od auto kredita?+
Ne nužno. Leasing često ima nižu ratu zbog učešća i ostatka vrijednosti na kraju, ali uz obvezni kasko ukupan trošak može biti viši. Usporedi ukupni iznos svih plaćanja.
Tko je vlasnik automobila kod leasinga?+
Kod financijskog leasinga vlasnik je leasing društvo do otplate i otkupa vozila. Kod auto kredita vlasnik si od kupnje.
Je li kasko obvezan kod auto kredita?+
Ovisi o banci i vrsti kredita. Kod namjenskih auto kredita banka ga često traži, kod gotovinskog kredita nije uvjet. Kod leasinga je gotovo uvijek obvezan.
Što je ostatak vrijednosti kod leasinga?+
Iznos koji plaćaš na kraju ugovora ako želiš zadržati vozilo. Veći ostatak znači nižu ratu, ali veću obvezu na kraju.