
EKS: efektivna kamatna stopa
Nominalna kamatna stopa govori koliko kamate plaćaš, ali ne i koliko te kredit stvarno stoji. Za to služi EKS, efektivna kamatna stopa. U ovom vodiču vidjet ćeš zašto je EKS uvijek viši od nominalne stope, koliko ga podiže naknada za obradu i kako ga iskoristiti za usporedbu ponuda. EKS za svoj kredit računa kreditni kalkulator.
Što je EKS
Efektivna kamatna stopa iskazuje ukupne troškove kredita kao godišnji postotak iznosa kredita. Računa se tako da se na godišnjoj razini izjednači sadašnja vrijednost svega što banka isplati sa sadašnjom vrijednošću svega što vraćaš: rata, naknada i drugih obveznih troškova. Način izračuna propisuje Hrvatska narodna banka.
Zakon o potrošačkom kreditiranju i Zakon o stambenom potrošačkom kreditiranju propisuju da banka mora navesti EKS u oglasima s kamatnom stopom i u informacijama prije sklapanja ugovora. Upravo zato je EKS najbolji broj za usporedbu ponuda različitih banaka.
Zašto je EKS viši od kamatne stope i kad nema naknada
Nominalna stopa od 5,5 % dijeli se na 12 mjeseci, pa se svaki mjesec obračunava 0,4583 % kamate. Budući da se otplata događa mjesečno, a EKS se iskazuje kao godišnja stopa sa složenim ukamaćivanjem, godišnji učinak je (1 + 0,055 / 12)^12 − 1 ≈ 5,64 %.
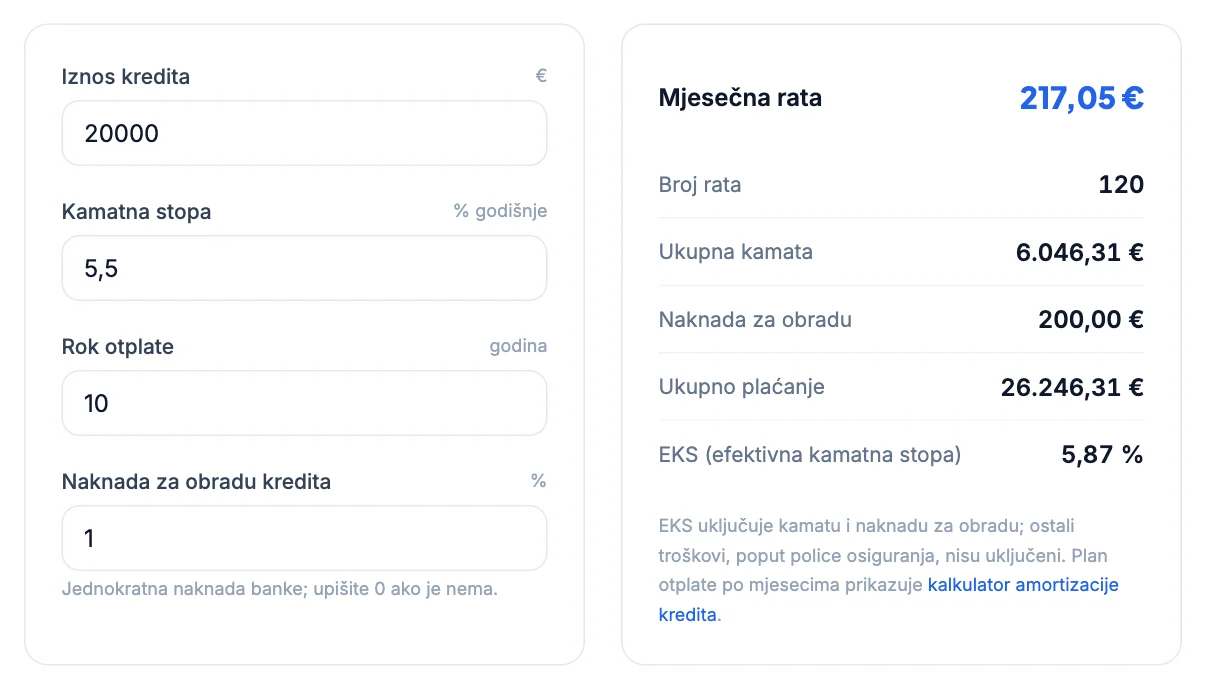
Zato kreditni kalkulator i za kredit od 20.000 € uz 5,5 % na 10 godina bez ikakve naknade prikazuje EKS od 5,64 %. Razlika između nominalne i efektivne stope bez naknada ne ovisi o iznosu ni o roku, nego samo o visini stope. Više o tome kako se kamata pripisuje na kamatu objašnjava kalkulator složenih kamata.
Kako naknada za obradu podiže EKS
Naknada za obradu kredita obično se plaća jednokratno, u postotku iznosa kredita. Ne mijenja ratu, ali smanjuje novac koji stvarno dobiješ. Ako banka za kredit od 20.000 € naplati 1 % naknade, u džepu ostaje 19.800 €, a vraćaš rate izračunane na 20.000 €. Zbog toga EKS raste s 5,64 % na 5,87 %, a ukupno plaćanje s 26.046,31 € na 26.246,31 €.
| Naknada za obradu | Iznos naknade | Ukupno plaćanje | EKS |
|---|---|---|---|
| 0 % | 0,00 € | 26.046,31 € | 5,64 % |
| 0,5 % | 100,00 € | 26.146,31 € | 5,76 % |
| 1 % | 200,00 € | 26.246,31 € | 5,87 % |
| 2 % | 400,00 € | 26.446,31 € | 6,11 % |
Kod kratkih kredita naknada više poskupljuje kredit
Jednokratna naknada raspoređuje se na cijeli rok otplate. Kod kredita na deset godina 1 % naknade podiže EKS za oko četvrtinu postotnog boda, ali kod kredita na godinu ili dvije učinak je višestruko veći.
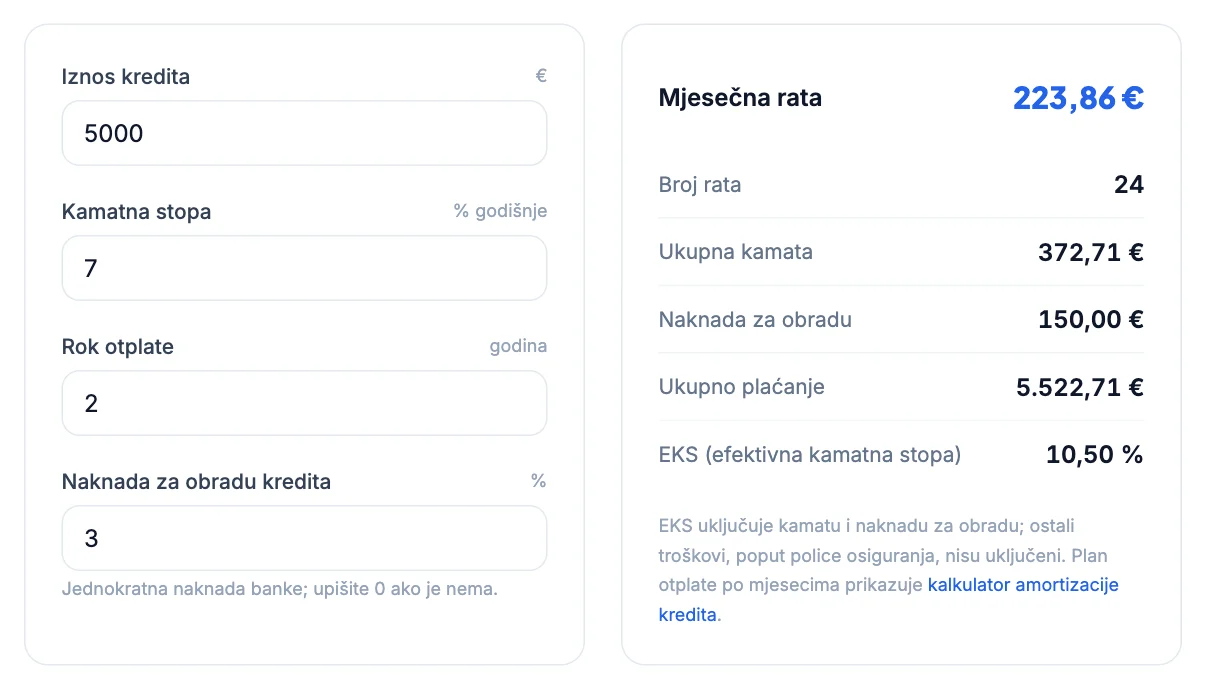
Primjer: gotovinski kredit od 5.000 € uz 7 % na 2 godine ima ratu 223,86 € i bez naknade EKS 7,23 %. S naknadom za obradu od 3 %, odnosno 150 €, EKS skače na 10,50 %. Nominalna stopa i rata ostaju iste, a ukupni trošak kredita raste s 372,71 € kamate na 522,71 € kamate i naknade, odnosno za 40 %.
Kako usporediti ponude dviju banaka
Zamisli dvije ponude za kredit od 20.000 € na 10 godina. Banka A nudi 5,5 % i naknadu od 1 %. Banka B nudi nižu stopu od 5,2 %, ali naknadu od 2 %. Banka B ima veću naknadu, ali ratu 214,09 €, EKS 5,79 % i ukupno plaćanje 26.090,99 €. Banka A ima EKS 5,87 % i ukupno plaćanje 26.246,31 €. Unatoč dvostruko većoj naknadi, ponuda B je jeftinija za 155 €.
Pri usporedbi drži se ovih koraka:
- Uspoređuj ponude za isti iznos i isti rok, inače EKS nije usporediv.
- Gledaj EKS i ukupni iznos koji vraćaš, a ne samo kamatnu stopu ili ratu.
- Provjeri uvjete za nižu stopu: primanje plaće na račun, policu osiguranja ili korištenje drugih usluga banke.
- Provjeri je li stopa fiksna ili promjenjiva. Kod promjenjive stope EKS se računa uz pretpostavku da se stopa neće mijenjati, više o tome u vodiču fiksna ili promjenjiva kamatna stopa.
Što EKS iz kalkulatora ne uključuje
Kalkulator u EKS uključuje kamatu i naknadu za obradu. EKS iz ponude banke uključuje i ostale obvezne troškove koji su banci poznati, npr. naknadu za vođenje kreditnog računa ili obveznu policu osiguranja. Zato EKS u ponudi može biti nešto viši od izračuna u kalkulatoru. Troškovi koje ne plaćaš banci, poput procjene nekretnine ili javnobilježničke ovjere, obično nisu uključeni ni u EKS banke, pa ih pribroji trošku kredita.
Isti princip vrijedi i za druge vrste kredita, primjerice kalkulator auto kredita i kalkulator stambenog kredita. Uz njih je važno izračunati i koliki kredit možeš dobiti prije nego što kreneš u usporedbu.
Izračunaj u kalkulatoru
Upiši kamatnu stopu i naknadu za obradu iz ponude banke i usporedi EKS različitih ponuda.
Otvori kreditni kalkulatorČesta pitanja
Koja je razlika između nominalne i efektivne kamatne stope?+
Nominalna stopa služi za obračun kamate i rate. Efektivna kamatna stopa (EKS) uključuje i naknade te mjesečnu dinamiku otplate, pa pokazuje stvarnu godišnju cijenu kredita.
Može li EKS biti jednak kamatnoj stopi?+
Kod kredita s mjesečnom otplatom EKS je i bez naknada malo viši od nominalne stope, npr. 5,64 % uz stopu od 5,5 %. Jednak bi bio samo kad bi se kamata plaćala jednom godišnje i kad ne bi bilo nikakvih naknada.
Je li bolja ponuda s nižom kamatnom stopom ili s nižim EKS-om?+
Za isti iznos i rok jeftinija je ponuda s nižim EKS-om, jer on uključuje i naknade. Ponuda s nižom stopom, ali većom naknadom, može biti skuplja, osobito kod kratkih kredita.
Zašto je EKS kod kratkih kredita toliko viši?+
Jednokratna naknada raspoređuje se na manje rata. Naknada od 3 % na kreditu od dvije godine podiže EKS za više od tri postotna boda, a na kreditu od deset godina za manje od jednog.