
Koliki kredit možeš dobiti
Najveći iznos kredita ne ovisi samo o banci, nego i o pravilima Hrvatske narodne banke. Ključni podatak je koliki dio neto primanja smiju činiti rate svih kredita. U ovom vodiču izračunat ćemo najveću ratu i najveći iznos kredita za nekoliko primjera, a iznos koji odgovara tvojoj rati provjerit ćeš u kreditnom kalkulatoru.
Omjer rate i dohotka (DSTI)
DSTI je omjer ukupnih mjesečnih otplata svih dugova i mjesečnog neto dohotka potrošača. Prema kriterijima kreditiranja HNB-a taj omjer ne smije biti veći od 45 % za stambene kredite i 40 % za nestambene kredite, primjerice gotovinske ili auto kredite.
U otplate se ubrajaju rata novog kredita i rate svih postojećih kredita, uključujući kredite kod drugih banaka i obveze po karticama i prekoračenju. Dohodak je neto iznos koji redovito primaš, npr. plaća ili mirovina nakon poreza i doprinosa. Neto plaću iz bruto iznosa izračunat ćeš u kalkulatoru plaće.
Rok otplate i učešće
- Stambeni krediti i nestambeni krediti osigurani nekretninom: rok otplate najviše 30 godina.
- Ostali nestambeni krediti, npr. gotovinski: rok otplate najviše 10 godina.
- Stambeni kredit može iznositi najviše 90 % vrijednosti nekretnine, pa je potrebno vlastito učešće od najmanje 10 %.
Banke smiju dio kredita odobriti i iznad propisanih granica, ali samo u ograničenom udjelu novoodobrenih kredita u tromjesečju. Od 1. listopada 2026. taj se udio za iznimke od granice DSTI-a smanjuje, pa je realno očekivati da će većina kredita morati biti unutar granica od 45 % i 40 %.
Primjer: gotovinski kredit uz neto plaću od 1.300 €
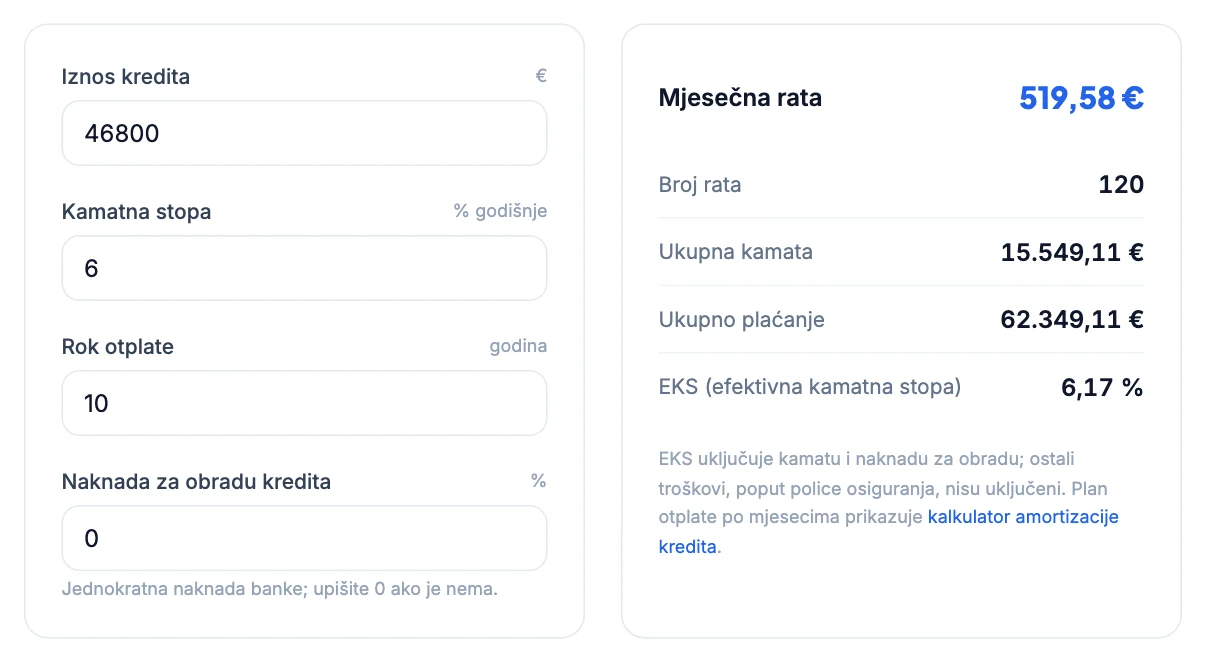
Uz neto plaću od 1.300 € i granicu od 40 % najveća ukupna rata svih kredita iznosi 1.300 × 0,40 = 520 €. Ako nemaš drugih kredita, cijela ta rata može otići na novi kredit. Uz kamatnu stopu od 6 % i najdulji rok od 10 godina, rata od 520 € odgovara kreditu od oko 46.800 €.
Ako već otplaćuješ, primjerice, auto kredit s ratom od 150 €, za novi kredit ostaje 370 € mjesečno. Uz iste uvjete to je kredit od najviše oko 33.300 €. Postojeće rate zato izravno smanjuju iznos novog kredita.
Primjer: stambeni kredit uz neto plaću od 1.800 €
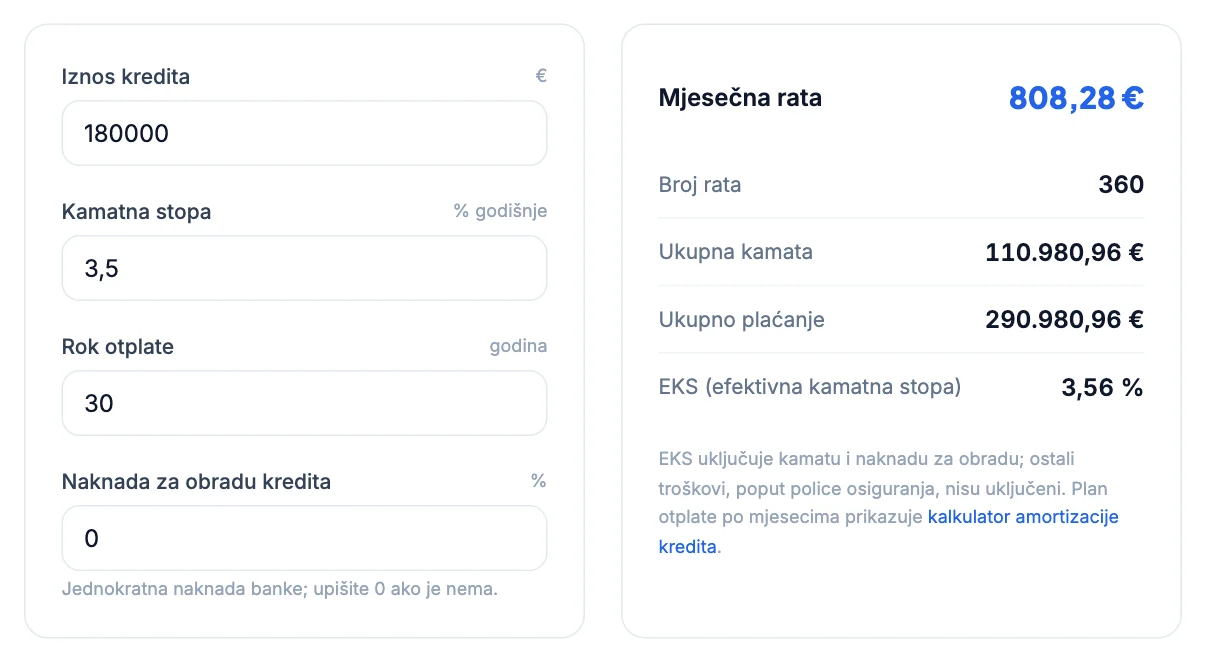
Za stambeni kredit granica je 45 %, pa uz neto plaću od 1.800 € najveća rata iznosi 810 €. Uz kamatnu stopu od 3,5 % i rok od 30 godina to odgovara kreditu od oko 180.000 €, a uz rok od 25 godina kreditu od oko 161.800 €. Kraći rok smanjuje iznos koji možeš dobiti, ali i ukupnu kamatu.
Za kredit od 180.000 € nekretnina mora vrijediti najmanje 200.000 €, jer kredit smije pokriti najviše 90 % njezine vrijednosti. Ako kredit otplaćuju dvije osobe s ukupnim neto primanjima od 2.600 € i postojećom ratom od 200 €, najveća nova rata je 2.600 × 0,45 − 200 = 970 €, što uz 3,5 % na 30 godina odgovara kreditu od oko 216.000 €.
Zašto banka može odobriti manje od izračuna
Granice HNB-a su najviše dopuštene vrijednosti, a banka procjenjuje kreditnu sposobnost prema vlastitim pravilima. Na odluku utječu vrsta i trajanje zaposlenja, stalnost primanja, dosadašnja urednost otplate i broj uzdržavanih članova kućanstva. Kod promjenjive stope banka često provjerava može li se kredit otplaćivati i uz višu stopu.
Zato izračun iz kalkulatora služi kao gornja granica, a ne kao obećanje. Ako je tvoja rata blizu granice, razmisli o duljem roku, većem učešću ili manjem iznosu. Kako rok mijenja ratu i ukupnu kamatu pročitaj u vodiču rok otplate i prijevremena otplata, a za stambene kredite koristi i kalkulator stambenog kredita.
Kod usporedbe ponuda za isti iznos ne gledaj samo ratu. Kredit s nižom ratom može imati veću naknadu, što pokazuje EKS.
Izračunaj u kalkulatoru
Upiši iznos kredita, kamatnu stopu i rok i provjeri je li rata ispod granice za tvoja primanja.
Otvori kreditni kalkulatorČesta pitanja
Koliki dio plaće smije ići na ratu kredita?+
Prema kriterijima HNB-a rate svih kredita mogu činiti najviše 45 % neto dohotka kod stambenih kredita i najviše 40 % kod nestambenih kredita.
Koliki je najdulji rok otplate kredita?+
Za stambene kredite i nestambene kredite osigurane nekretninom najdulji rok je 30 godina, a za ostale nestambene kredite, npr. gotovinske, 10 godina.
Koliko učešće trebam za stambeni kredit?+
Stambeni kredit može iznositi najviše 90 % vrijednosti nekretnine, pa je potrebno učešće od najmanje 10 %. Za nekretninu od 200.000 € to je 20.000 €, uz troškove kupnje koji se plaćaju odvojeno.
Kako izračunati najveći iznos kredita?+
Pomnoži neto dohodak s 0,45 za stambeni ili s 0,40 za nestambeni kredit i oduzmi postojeće rate. Zatim u kreditnom kalkulatoru mijenjaj iznos kredita dok rata ne bude jednaka tom iznosu ili manja od njega.