
Rok stambenog kredita: 20, 25 ili 30 godina
Rok otplate najviše mijenja ratu stambenog kredita, ali i ukupnu kamatu. Na primjeru kredita od 120.000 € uz 3,5 % usporedit ćemo rokove od 15 do 30 godina i objasniti kako odabrati onaj koji odgovara tvom proračunu. Rate za svoj iznos izračunaj u kalkulatoru stambenog kredita.
Najdulji dopušteni rok
Prema kriterijima HNB-a stambeni kredit može se ugovoriti na najviše 30 godina. Banke uz to gledaju i dob pri otplati zadnje rate, pa osoba koja kredit uzima u kasnijoj životnoj dobi često može dobiti kraći rok od najduljeg dopuštenog. Točnu granicu dobi propisuje svaka banka sama.
Usporedba rokova za kredit od 120.000 €
Uz kamatnu stopu od 3,5 % razlike su velike. Rok od 30 godina daje najnižu ratu, ali gotovo dvostruko više kamate nego rok od 15 godina.
| Rok | Mjesečna rata | Ukupna kamata | Ukupno plaćanje |
|---|---|---|---|
| 15 godina | 857,86 € | 34.414,63 € | 154.414,63 € |
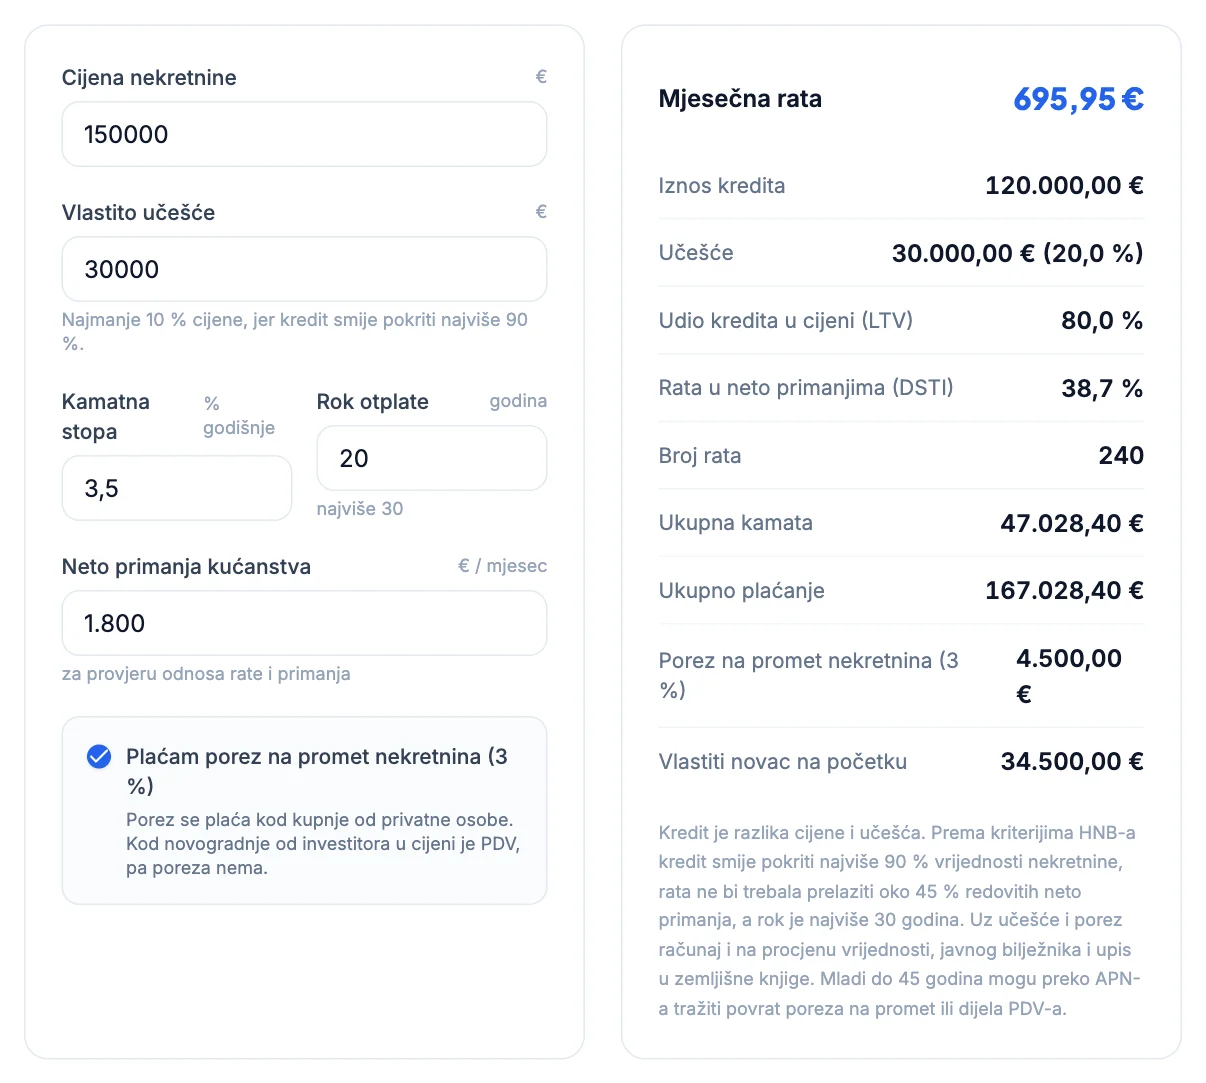
| 20 godina | 695,95 € | 47.028,40 € | 167.028,40 € |
| 25 godina | 600,75 € | 60.224,49 € | 180.224,49 € |
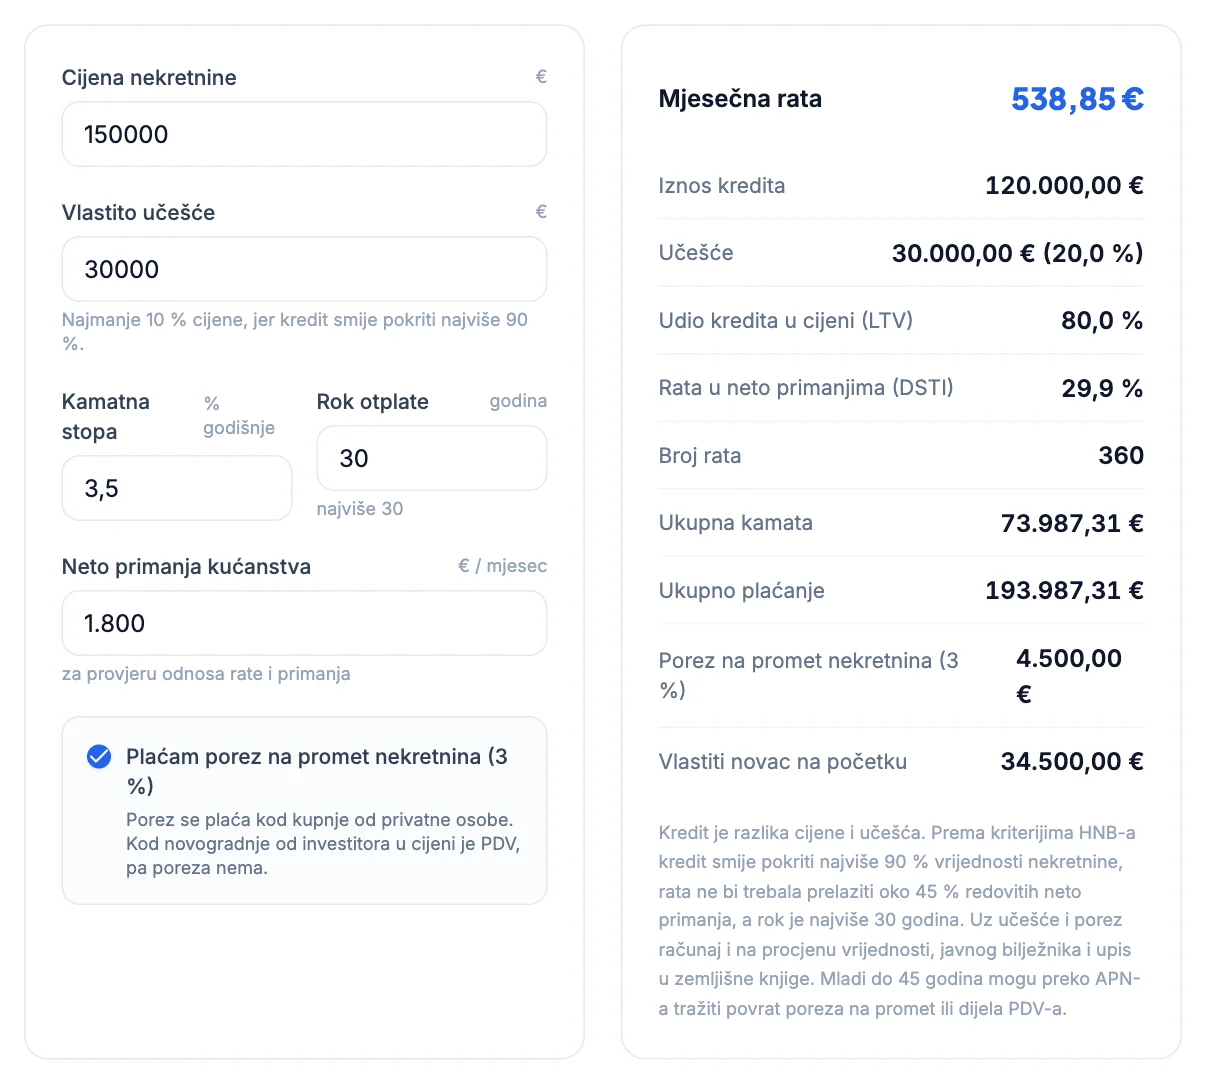
| 30 godina | 538,85 € | 73.987,31 € | 193.987,31 € |
Koliko košta niža rata
Prelazak s 20 na 30 godina smanjuje ratu za 157,10 € mjesečno, ali ukupnu kamatu povećava za 26.958,91 €. Drugim riječima, za nižu ratu plaćaš deset godina dulje, a svaki euro manje mjesečno na kraju košta više nego što se na prvi pogled čini.
To ne znači da je dugi rok loš izbor. Niža rata ostavlja više prostora u mjesečnom proračunu i olakšava odobrenje kredita, jer rata mora biti unutar 45 % neto primanja.
Rok od 25 godina kao kompromis
Između dvije krajnosti često se bira rok od 25 godina. Za kredit od 120.000 € rata je 600,75 €, što je 95,20 € manje nego na 20 godina, a ukupna kamata 60.224,49 €, odnosno 13.762,82 € manje nego na 30 godina. Za mnoga kućanstva to je razuman omjer između visine rate i ukupne cijene kredita.
Rok utječe i na odobrenje kredita. Uz rok od 20 godina za ratu od 695,95 € bez drugih kredita potrebna su neto primanja od najmanje 1.546,56 €, uz 25 godina 1.335,00 €, a uz 30 godina 1.197,44 €. Ako primanja nisu dovoljna za kraći rok, dulji rok ili veće učešće mogu omogućiti isti kredit.
Dugi rok kao rezerva
Česta strategija je ugovoriti dulji rok i kredit prijevremeno otplaćivati kad je to moguće. Tako je obvezna rata niža, a dodatnim uplatama smanjuješ kamatu. Za otplatu u razdoblju promjenjive kamatne stope banka nema pravo na naknadu, a u razdoblju fiksne stope naknada smije iznositi najviše 1 % otplaćenog iznosa, odnosno 0,5 % ako je do kraja otplate ostalo manje od godinu dana. Više u vodiču rok otplate i prijevremena otplata.
Strategija vrijedi samo uz disciplinu: ako se dodatne uplate ne dogode, ostaje najskuplja varijanta.
Rok i rast cijena
Uz fiksnu kamatnu stopu rata je nominalno ista cijelo vrijeme, a plaće i cijene s vremenom rastu. Uz prosječnu inflaciju od 2 % godišnje rata od 538,85 € za 20 godina vrijedi koliko danas oko 363 €. Zato dugoročna rata s vremenom čini sve manji dio primanja. Kako inflacija mijenja vrijednost novca provjeri u kalkulatoru inflacije. Kod promjenjive stope vrijedi obrnut rizik: rata može porasti, što objašnjava vodič fiksna ili promjenjiva kamatna stopa.
Kako odabrati rok
- Izračunaj ratu za nekoliko rokova i odaberi najkraći uz koji ti nakon rate ostaje dovoljno za život i štednju.
- Provjeri je li rata unutar 45 % neto primanja, zajedno s ostalim kreditima.
- Ako očekuješ rast primanja ili veću uplatu, dulji rok uz plan prijevremene otplate daje fleksibilnost.
- Ako kamatne stope kasnije padnu, ratu i rok možeš promijeniti refinanciranjem.
- Usporedi ukupnu kamatu, a ne samo ratu. Plan otplate po godinama prikazuje kalkulator amortizacije kredita.
Izračunaj u kalkulatoru
Upiši isti iznos i stopu uz različite rokove i usporedi ratu i ukupnu kamatu.
Otvori kalkulator stambenog kreditaČesta pitanja
Koliki je najdulji rok stambenog kredita?+
Prema kriterijima HNB-a najviše 30 godina. Banka može odobriti kraći rok, ovisno o dobi pri otplati zadnje rate.
Koliko je veća kamata na 30 nego na 20 godina?+
Za 120.000 € uz 3,5 % kamata na 20 godina iznosi 47.028,40 €, a na 30 godina 73.987,31 €, što je 26.958,91 € više.
Mogu li kasnije skratiti rok?+
Da, djelomičnom prijevremenom otplatom uz zadržavanje iste rate. Naknada se smije naplatiti samo za razdoblje fiksne kamatne stope i najviše 1 % otplaćenog iznosa.
Je li bolje uzeti kraći rok i višu ratu?+
Kraći rok štedi kamatu, ali ostavlja manje rezerve u proračunu. Odaberi najkraći rok uz koji rata ostavlja dovoljno novca za ostale troškove i hitne situacije.