
Inflacija i štednja
Novac na računu ne mijenja iznos, ali mijenja vrijednost. Ako je kamata na štednju niža od inflacije, ušteđevina gubi kupovnu moć, iako iznos raste. U ovom vodiču računamo realni prinos štednje i koliko gubi novac koji stoji bez kamate, a gubitak kupovne moći izračunaj u kalkulatoru inflacije.
Novac bez kamate
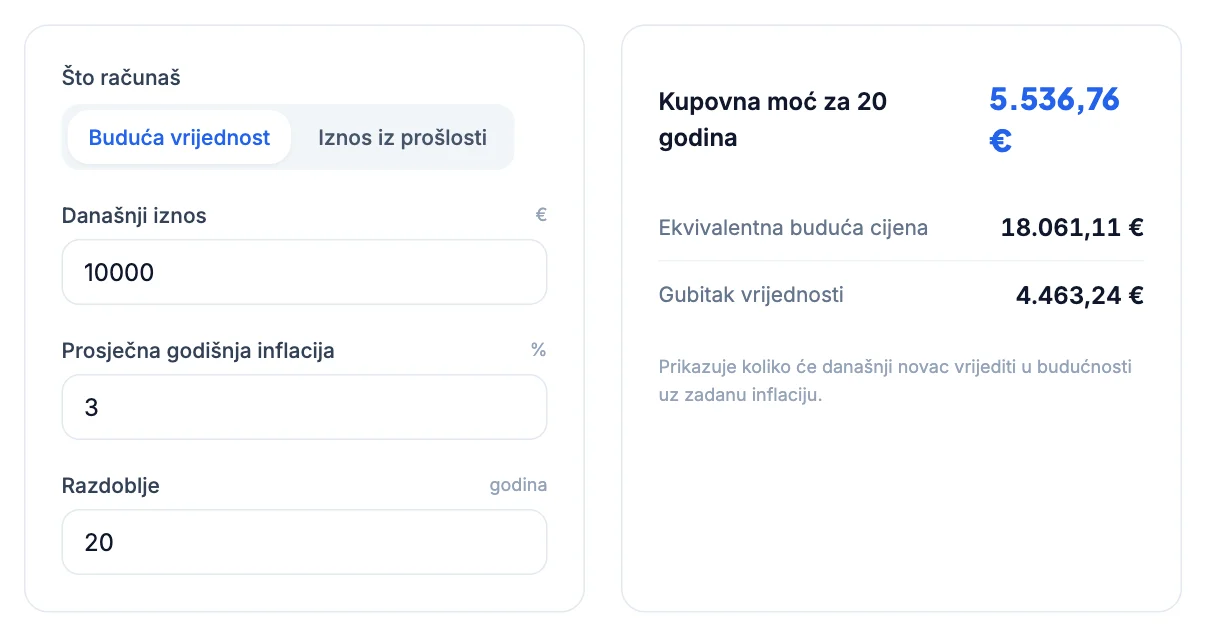
Uz prosječnu inflaciju od 3 % godišnje 10.000 € koji stoje u gotovini ili na tekućem računu za 20 godina vrijede koliko danas 5.536,76 €. Kupovna moć gotovo se prepolovi, a gubitak iznosi 4.463,24 €. Za ono što danas kupiš za 10.000 € za 20 godina trebat će 18.061,11 €.
Realni prinos
Realni prinos pokazuje koliko štednja stvarno povećava kupovnu moć. Računa se kao (1 + neto prinos) / (1 + inflacija) − 1. Približno je jednak razlici neto prinosa i inflacije.
Primjer: oročena štednja uz 2,5 % donosi nakon poreza od 12 % neto 2,2 %. Uz inflaciju od 3 % realni prinos iznosi 1,022 / 1,03 − 1 = −0,78 %. Iznos na računu raste, ali kupovna moć godišnje pada za gotovo 0,8 %.
| Neto prinos | Inflacija | Realni prinos |
|---|---|---|
| 0 % | 3 % | −2,91 % |
| 2,2 % | 3 % | −0,78 % |
| 4 % | 3 % | 0,97 % |
| 6 % | 3 % | 2,91 % |
Zašto je štednja i dalje važna
Negativan realni prinos ne znači da štednja nema smisla. Rezerva za hitne slučajeve mora biti sigurna i dostupna, a štednja u banci je osigurana do 100.000 € po osobi u jednoj banci. Za kratkoročne ciljeve, npr. kupnju za godinu ili dvije, sigurnost je važnija od prinosa. Gubitak od inflacije tada je cijena sigurnosti i dostupnosti.
Za rezervu biraj proizvod s najvišom kamatom uz dostupnost koja ti treba. Kako se računa kamata i porez na oročenu štednju objašnjava vodič kamata na oročenu štednju.
Kako zaštititi dugoročnu štednju
- Za razdoblja dulja od pet do deset godina razmotri ulaganja koja dugoročno mogu nadmašiti inflaciju, uz svjestan rizik. Vidi vodič prinos i rizik ulaganja.
- Usporedi ponude banaka i ne drži velike iznose na tekućem računu bez kamate.
- Za mirovinsku štednju iskoristi državni poticaj od 15 % u trećem stupu, opisan u vodiču treći mirovinski stup.
- Ne ulaži novac koji ti treba uskoro, jer kratkoročne oscilacije mogu biti veće od gubitka zbog inflacije.
Kako izračunati za sebe
U kalkulator inflacije upiši iznos ušteđevine, očekivanu inflaciju i broj godina. Rezultat pokazuje kupovnu moć ako novac ne donosi kamatu. Ako donosi kamatu, u kalkulator upiši realnu stopu, odnosno razliku inflacije i neto prinosa: uz inflaciju od 3 % i neto prinos od 2,2 % upiši 0,8 %. Rast iznosa uz kamatu računa kalkulator složenih kamata, a o tome koliko inflacija utječe na kupovnu moć općenito govori vodič kako inflacija smanjuje kupovnu moć.
Primjer: tri godine visoke inflacije
Od početka 2022. do kraja 2024. cijene su porasle oko 23 %. Novac koji je u tom razdoblju stajao bez kamate izgubio je gotovo petinu vrijednosti: 1.000 € na kraju razdoblja imalo je kupovnu moć od oko 811 €. Ni kamata od 2 % godišnje ne bi nadoknadila gubitak. To razdoblje pokazalo je koliko brzo visoka inflacija može smanjiti vrijednost ušteđevine.
Koliko rezerve držati
Hitna rezerva od tri do šest mjesečnih troškova treba biti dostupna, pa njezin realni gubitak prihvaćaš kao cijenu sigurnosti. Sve iznad rezerve i kratkoročnih ciljeva vrijedi usmjeriti u oblike štednje ili ulaganja s višim prinosom, prema vremenskom horizontu. Kako se mijenja rezultat uz različite prinose pokazuje vodič prinos i rizik ulaganja.
Državne obveznice i trezorski zapisi
Uz bankovnu štednju građani mogu kupiti i državne obveznice ili trezorske zapise Republike Hrvatske, kada ih Ministarstvo financija ponudi građanima. Oni obično donose kamatu usporedivu s oročenom štednjom ili višu, a izdavatelj je država. Prije kupnje provjeri uvjete, rok dospijeća i porezni tretman kamate u objavi Ministarstva financija.
Izračunaj u kalkulatoru
Upiši iznos štednje, očekivanu inflaciju i broj godina i provjeri koliko će ušteđevina vrijediti.
Otvori kalkulator inflacijeČesta pitanja
Koliko je izgubila štednja od 2022. do 2024.?+
Uz rast cijena od oko 23 % 1.000 € bez kamate na kraju 2024. imalo je kupovnu moć od oko 811 €.
Gubi li štednja vrijednost zbog inflacije?+
Ako je neto kamata niža od inflacije, da. Uz neto prinos od 2,2 % i inflaciju od 3 % kupovna moć štednje pada za oko 0,78 % godišnje.
Što je realni prinos?+
Prinos umanjen za inflaciju: (1 + neto prinos) / (1 + inflacija) − 1. Pokazuje koliko štednja stvarno povećava kupovnu moć.
Koliko gubi 10.000 € bez kamate kroz 20 godina?+
Uz inflaciju od 3 % kupovna moć pada na 5.536,76 €, a gubitak iznosi 4.463,24 €.
Isplati li se štedjeti ako je inflacija viša od kamate?+
Za rezervu i kratkoročne ciljeve da, jer je štednja sigurna i dostupna. Za dugoročne ciljeve razmotri ulaganja koja mogu nadmašiti inflaciju.