
Složena kamata i dug
Složena kamata ne radi samo za štediše. Kad se neplaćena kamata pribraja dugu, dug raste sve brže, po istim pravilima po kojima raste štednja. U ovom vodiču pokazujemo koliko naraste neplaćeni dug od 1.000 € i kako to izbjeći, a izračun napravi u kalkulatoru složenih kamata.
Primjer: dug od 1.000 € uz 12 %
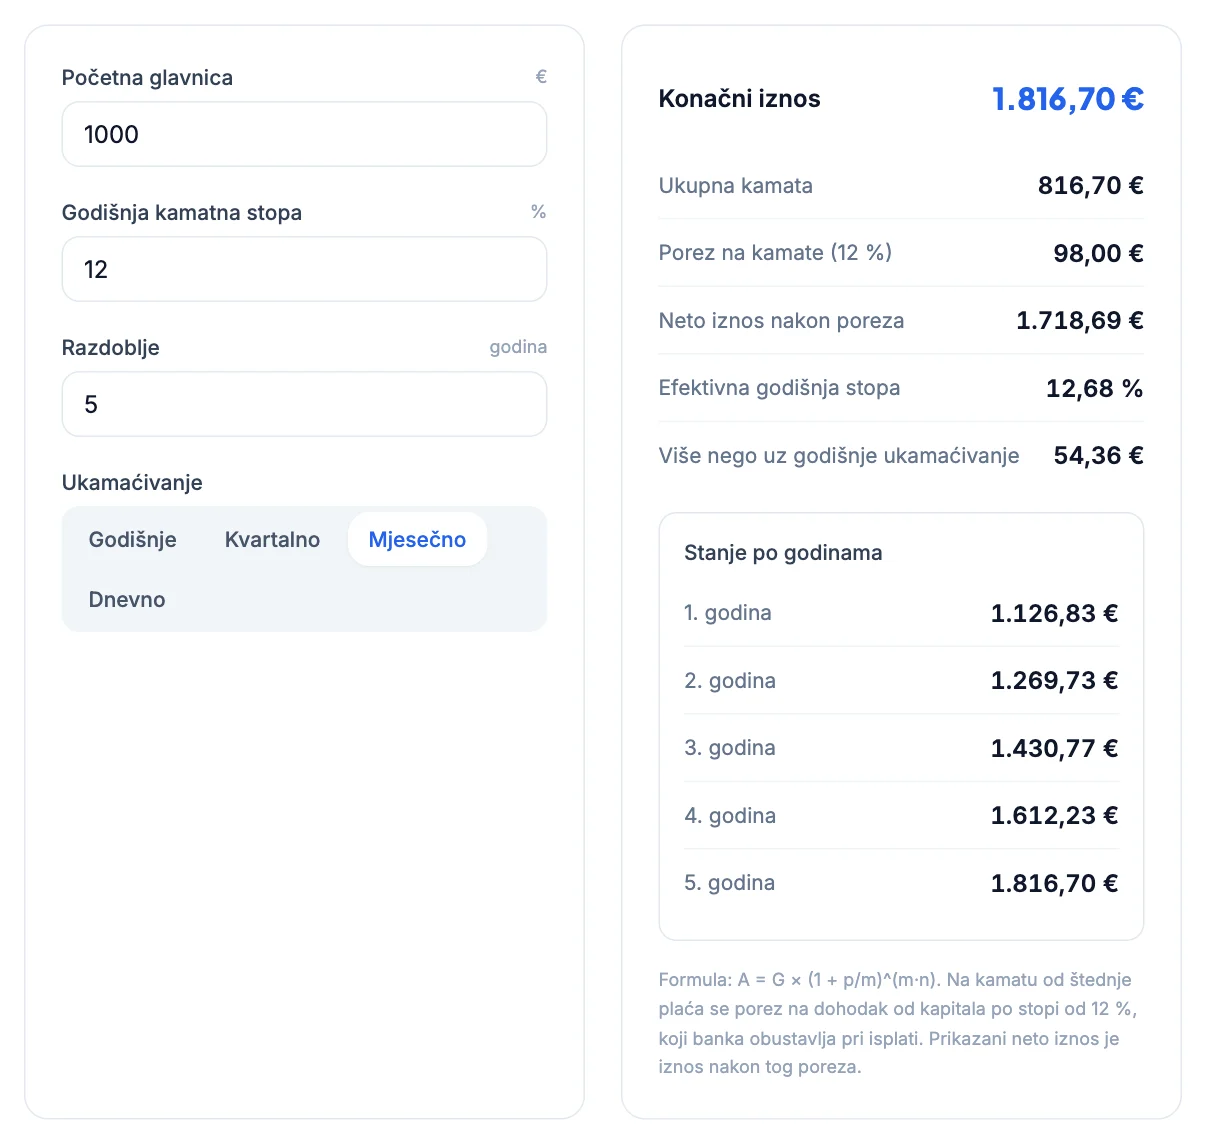
Pretpostavimo dug od 1.000 € uz kamatu od 12 % godišnje, s mjesečnim pripisivanjem kamate, koji se ne otplaćuje. Nakon tri godine iznosi 1.430,77 €, a nakon pet godina 1.816,70 €. Kamata kroz pet godina iznosi 816,70 €, gotovo koliko i sam dug.
Prema pravilu 72, dug uz 12 % udvostruči se za oko šest godina. Stopa od 12 % je pretpostavka, a kamate na neke kartice i prekoračenja mogu biti i više.
Gdje se to događa
- Revolving kartice: ako se svaki mjesec plati samo minimalni iznos, neplaćeni dio dalje nosi kamatu.
- Poček kod kredita: kamata za razdoblje počeka često se pribraja glavnici, pa su kasnije rate veće.
- Kapitalizirane kamate kod nekih zajmova i dugova u ovrsi, ovisno o ugovoru i propisima.
Kod redovne otplate kredita s ratama kamata se ne pribraja dugu, jer je rata svaki mjesec pokriva. Zato dug kod anuitetskog kredita pada, a ne raste. Kako se rata dijeli na kamatu i glavnicu objašnjava vodič kako pročitati plan otplate kredita.
Zatezne kamate
Za razliku od ugovornih kamata, zatezne kamate na neplaćeni dug računaju se kao jednostavna kamata: na dospjelu, a neplaćenu kamatu u pravilu ne teče nova zatezna kamata. Stopa za potrošače od 1. srpnja 2026. iznosi 5,40 % godišnje. Izračun objašnjava vodič zatezne kamate.
Minimalna uplata na karticu
Kod kartica s odgođenim plaćanjem na rate, tzv. revolving kartica, minimalna mjesečna uplata često je mali postotak duga. Ako je uplata tek nešto veća od mjesečne kamate, dug se smanjuje vrlo sporo, a ukupno plaćena kamata može biti višestruko veća od kamate kod gotovinskog kredita s fiksnim rokom. Uz stopu od 12 % mjesečna kamata na 1.000 € iznosi 10 €, pa uplata od 20 € mjesečno dug smanjuje za samo 10 €.
Kako se zaštititi
- Plaćaj više od minimalne uplate na karticu, idealno cijeli iznos.
- Skupe dugove zamijeni jeftinijim kreditom s fiksnim rokom otplate, uz provjeru ukupnog troška. Vidi vodič objedinjavanje više kredita.
- Poček koristi samo kad je nužan i provjeri kako se obračunava kamata za to razdoblje.
- Otplaćuj najprije dug s najvišom kamatnom stopom, jer on najbrže raste. Kako rast ovisi o stopi pokazuje pravilo 72.
Ista matematika koja kod štednje radi u tvoju korist, kod duga radi protiv tebe. Kako se rast ubrzava kroz vrijeme objašnjava vodič složena kamata kroz desetljeća.
Poček kod kredita: primjer
Ako kredit od 10.000 € uz 6 % ima poček od šest mjeseci u kojem se ne plaća ništa, a kamata se pribraja dugu, nakon počeka dug iznosi oko 10.303,78 €. Rata se tada računa na veći iznos, a ukupna kamata raste. Ako se tijekom počeka plaća barem kamata, dug ostaje 10.000 €.
Redoslijed otplate dugova
Kad imaš više dugova i višak novca za dodatne uplate, najviše uštede donosi otplata duga s najvišom kamatnom stopom, jer on najbrže raste. Ostale dugove pritom redovito plaćaj. Drugi pristup je najprije zatvoriti najmanji dug, zbog osjećaja napretka, ali on u pravilu donosi manju uštedu.
Kamata na prekoračenje
Dopušteno prekoračenje po tekućem računu također nosi kamatu, koja se obračunava na iskorišteni iznos. Ako je račun trajno u minusu, to je u stvarnosti dugoročni kredit uz visoku kamatu. Bolje ga je postupno smanjivati ili zamijeniti kreditom s fiksnim rokom otplate i nižom stopom.
Izračunaj u kalkulatoru
Upiši iznos duga, kamatnu stopu i razdoblje i provjeri koliko bi dug narastao bez otplate.
Otvori kalkulator složenih kamataČesta pitanja
Koliko naraste dug tijekom počeka?+
Ako se kamata pribraja dugu, kredit od 10.000 € uz 6 % nakon šest mjeseci počeka iznosi oko 10.303,78 €.
Koliko naraste dug od 1.000 € uz 12 % ako se ne otplaćuje?+
Uz mjesečno pripisivanje kamate na 1.430,77 € za tri godine i 1.816,70 € za pet godina.
Raste li dug kod redovne otplate kredita?+
Ne. Rata pokriva kamatu i dio glavnice, pa se dug svaki mjesec smanjuje.
Računaju li se zatezne kamate složeno?+
Ne. Zatezne kamate računaju se jednostavno, a na neplaćenu kamatu u pravilu ne teče nova zatezna kamata.
Zašto je minimalna uplata na karticu skupa?+
Jer je često tek nešto veća od mjesečne kamate, pa se dug sporo smanjuje, a ukupno plaćena kamata raste.