
Fiksna ili promjenjiva kamatna stopa
Kod dugih kredita odluka o vrsti kamatne stope često je važnija od same visine stope. U ovom vodiču vidjet ćeš kako se računa promjenjiva stopa, koliko bi porasla rata stambenog kredita da kamate porastu i kada je fiksna stopa sigurniji izbor. Svaki scenarij možeš provjeriti u kreditnom kalkulatoru.
Fiksna, promjenjiva i kombinirana stopa
Fiksna kamatna stopa ugovorena je kao jedinstvena stopa i ne mijenja se tijekom razdoblja za koje je ugovorena. Rata je ista i onda kad kamate na tržištu rastu ili padaju.
Promjenjiva kamatna stopa sastoji se od dva dijela: promjenjivog parametra i fiksne marže. Parametar je javno dostupna referentna stopa, najčešće EURIBOR ili nacionalna referentna stopa (NRS). Marža je dodatak banke i mora ostati ista cijelo vrijeme otplate. Ako je parametar 2,3 %, a marža 2,2 %, kamatna stopa je 4,5 %. Kad parametar poraste na 3,3 %, stopa raste na 5,5 %.
Banka mora obavijestiti potrošača o promjeni promjenjive kamatne stope pisanim putem ili na drugom trajnom mediju, najmanje 15 dana prije nego što se nova stopa počne primjenjivati. Česta je i kombinirana stopa: fiksna prvih pet ili deset godina, a zatim promjenjiva do kraja otplate.
Koliko rata ovisi o stopi kod stambenog kredita
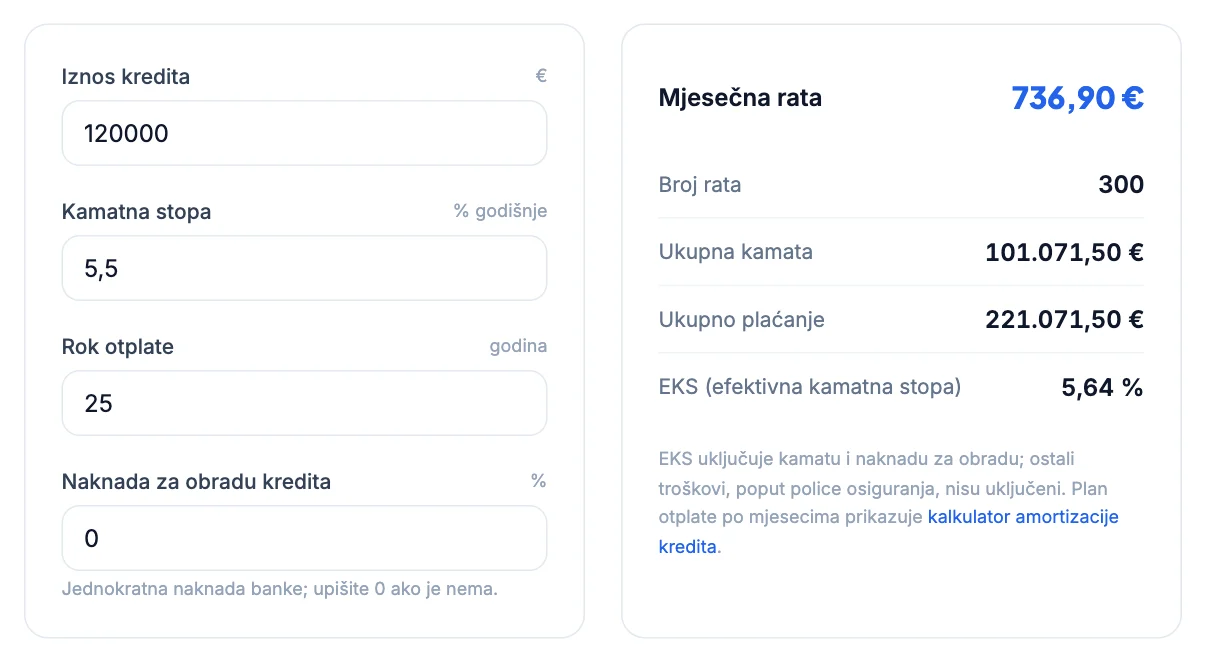
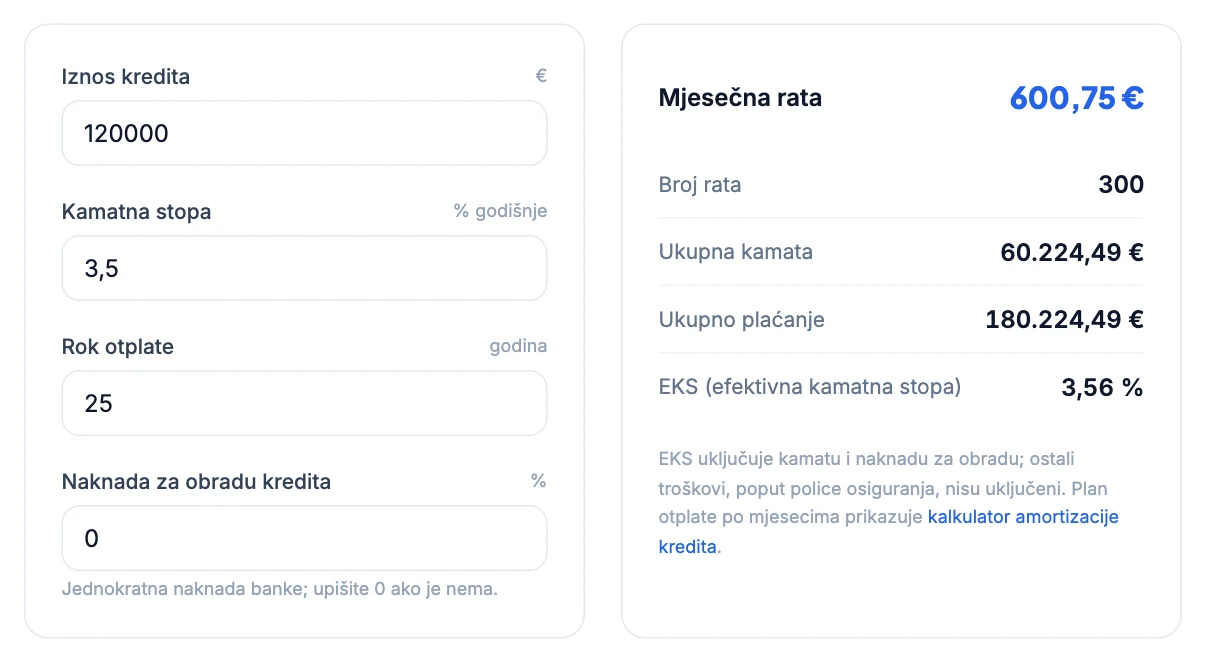
Kod stambenih kredita s rokom od 25 ili 30 godina svaka promjena stope snažno se odražava na ratu i ukupnu kamatu. Za kredit od 120.000 € na 25 godina razlika između 3,5 % i 5,5 % iznosi 136,15 € mjesečno i više od 40.000 € kamate kroz cijeli rok.
| Kamatna stopa | Mjesečna rata | Ukupna kamata |
|---|---|---|
| 3,5 % | 600,75 € | 60.224,49 € |
| 4,5 % | 667,00 € | 80.099,69 € |
| 5,5 % | 736,90 € | 101.071,50 € |
Što se događa kad stopa poraste usred otplate
Promjenjiva stopa ne mijenja se odjednom za cijeli kredit, nego od trenutka promjene, i to na preostali dug. Uzmimo isti kredit od 120.000 € koji se prvih pet godina otplaćuje uz 3,5 % i ratu 600,75 €. Nakon 60 rata preostali dug iznosi 103.584,48 €.
Ako tada stopa poraste na 4,5 %, nova rata za preostalih 20 godina iznosi 655,33 €. Ako poraste na 5,5 %, rata je 712,54 €, odnosno 111,79 € više nego na početku. Za kućni proračun to je razlika koju treba unaprijed predvidjeti.
Isto vrijedi i za manje kredite. Kredit od 20.000 € na 10 godina uz 5,5 % nakon tri godine ima preostali dug od 15.104,52 €. Uz rast stope na 6,5 % rata za preostalih sedam godina raste s 217,05 € na 224,29 €, a uz 7,5 % na 231,68 €.
Prednosti i nedostaci obje opcije
- Fiksna stopa: rata je poznata unaprijed i ne ovisi o tržištu, ali je stopa na početku često viša nego kod promjenjive, a pad kamata na tržištu ne smanjuje ratu.
- Fiksna stopa i prijevremena otplata: za otplatu u razdoblju fiksne stope banka smije naplatiti naknadu, više u vodiču rok otplate i prijevremena otplata.
- Promjenjiva stopa: na početku je obično niža i prati pad kamata, ali rata može porasti, i to na dulje razdoblje.
- Promjenjiva stopa i prijevremena otplata: za otplatu u razdoblju u kojem stopa nije fiksna banka nema pravo na naknadu.
Kako odlučiti
Prije odluke napravi jednostavan test otpornosti. U kalkulator upiši svoj kredit uz ponuđenu stopu, a zatim uz stopu višu za dva postotna boda. Ako bi viša rata ugrozila tvoj mjesečni proračun, fiksna ili dugo fiksna kombinirana stopa je sigurniji izbor. Ako i uz višu ratu ostaje dovoljno novca za ostale troškove i štednju, promjenjiva stopa može biti isplativa.
Pomaže i usporedba s kalkulatorom inflacije: rata s fiksnom stopom nominalno je ista, ali uz rast cijena i plaća s vremenom čini sve manji dio primanja. Za procjenu koliku ratu možeš podnijeti pogledaj vodič koliki kredit možeš dobiti, a za razliku između ponuda s različitim naknadama vodič o EKS-u.
Izračunaj u kalkulatoru
Upiši iznos i rok svog kredita pa promijeni kamatnu stopu za jedan ili dva postotna boda i vidi kako se mijenja rata.
Otvori kreditni kalkulatorČesta pitanja
Od čega se sastoji promjenjiva kamatna stopa?+
Od promjenjivog parametra, npr. EURIBOR-a ili nacionalne referentne stope (NRS), i fiksne marže banke. Marža se tijekom otplate ne smije mijenjati, pa se stopa mijenja samo kad se promijeni parametar.
Koliko unaprijed banka mora najaviti promjenu kamatne stope?+
Banka mora obavijestiti potrošača o promjeni promjenjive kamatne stope najmanje 15 dana prije nego što se nova stopa počne primjenjivati, pisanim putem ili na drugom trajnom mediju.
Računa li kreditni kalkulator s promjenjivom stopom?+
Kalkulator računa s jednom stopom za cijeli rok. Za promjenjivu stopu napravi više izračuna: uz sadašnju stopu i uz višu stopu, pa usporedi rate. Preostali dug za izračun nakon promjene prikazuje kalkulator amortizacije kredita.
Je li EKS kod promjenjive stope konačan?+
Ne. EKS kod promjenjive stope računa se uz pretpostavku da stopa ostaje ista do kraja otplate. Ako stopa poraste, stvarni trošak kredita bit će viši.