
Rok otplate i prijevremena otplata
Rok otplate određuje koliko ćeš dugo plaćati kredit i koliko ćeš kamate platiti. Duži rok znači nižu ratu, ali znatno više kamate, a prijevremena otplata može tu kamatu smanjiti. U ovom vodiču usporedit ćemo rokove, izračunati uštedu od djelomične otplate i objasniti kolika smije biti naknada banke. Svaki izračun ponovi u kreditnom kalkulatoru.
Kako rok mijenja ratu i ukupnu kamatu
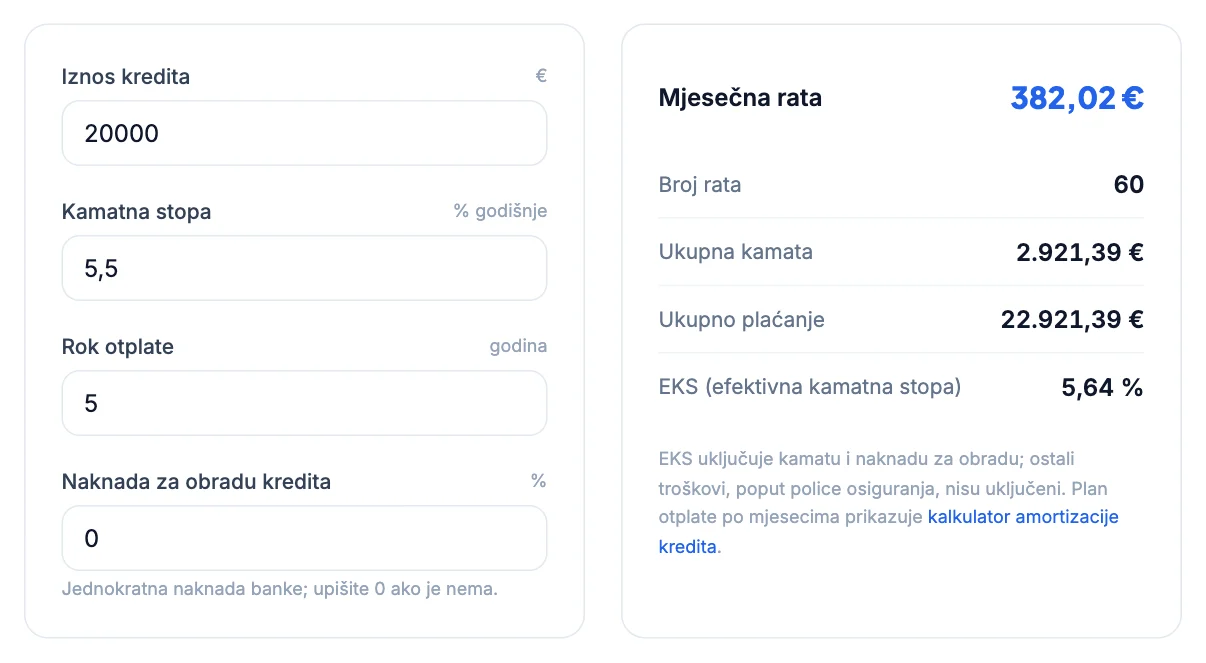
Za kredit od 20.000 € uz 5,5 % rok od 5 godina znači ratu 382,02 € i ukupnu kamatu od 2.921,39 €. Rok od 10 godina smanjuje ratu na 217,05 €, ali kamata raste na 6.046,31 €, više nego dvostruko. Svaka dodatna godina otplate znači godinu kamate na preostali dug.
| Rok otplate | Mjesečna rata | Ukupna kamata |
|---|---|---|
| 5 godina | 382,02 € | 2.921,39 € |
| 7 godina | 287,40 € | 4.141,67 € |
| 10 godina | 217,05 € | 6.046,31 € |
Kako odabrati rok
Dobro pravilo je odabrati najkraći rok uz koji rata i dalje ostavlja dovoljno novca za redovne troškove, štednju i nepredviđene izdatke. Rata mora biti i unutar granica HNB-a, koje su objašnjene u vodiču koliki kredit možeš dobiti.
Dulji rok daje sigurnost jer je obveza manja, a kredit se kasnije može djelomično otplatiti. Kraći rok odmah štedi kamatu, ali ostavlja manje prostora u slučaju pada primanja. Kod kredita s promjenjivom stopom uzmi u obzir i mogući rast rate.
Djelomična prijevremena otplata: primjer
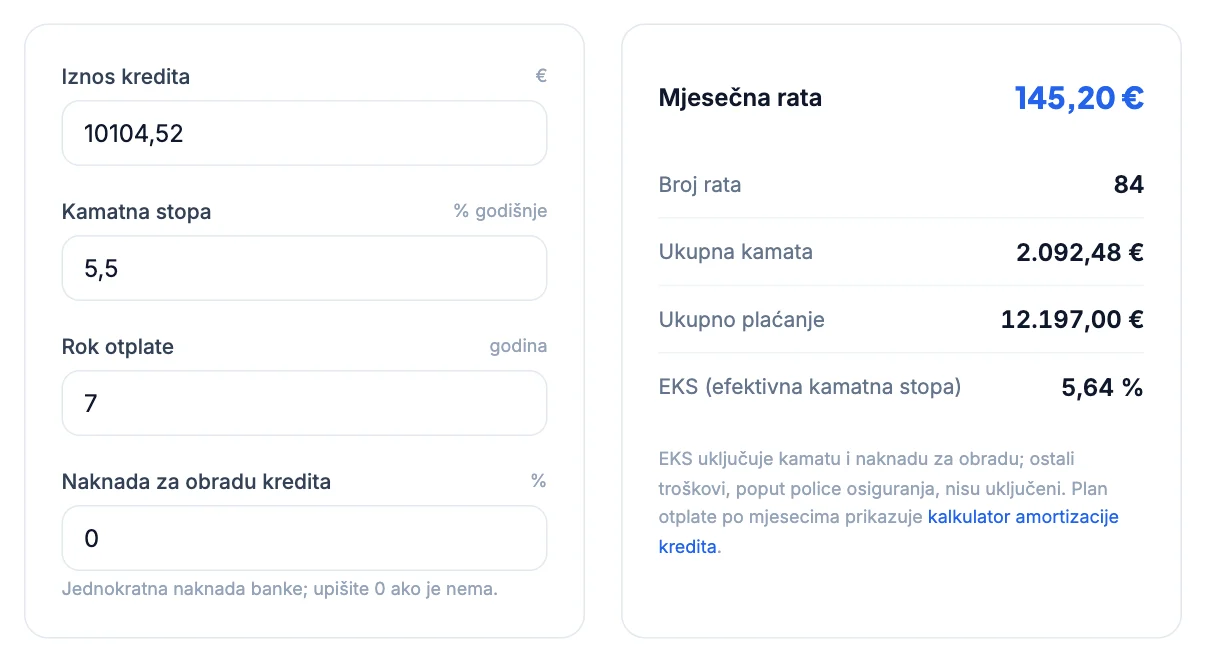
Kredit od 20.000 € uz 5,5 % na 10 godina nakon tri godine, odnosno 36 rata, ima preostali dug od 15.104,52 €. Bez dodatne uplate u preostalih 84 rata platit ćeš još 3.127,90 € kamate. Pretpostavimo da tada uplatiš 5.000 €, pa dug pada na 10.104,52 €. Banka obično nudi dvije mogućnosti:
- Ista rata, kraći rok: rata ostaje 217,05 €, a kredit je otplaćen nakon 53 umjesto 84 rate. Preostala kamata je 1.287,13 €, pa je ušteda 1.840,77 €.
- Isti rok, manja rata: kredit se otplaćuje još 84 mjeseca, ali rata pada na 145,20 €. Preostala kamata je 2.092,48 €, pa je ušteda 1.035,42 €.
Koliko smije iznositi naknada za prijevremenu otplatu
Zakon o potrošačkom kreditiranju i Zakon o stambenom potrošačkom kreditiranju dopuštaju banci naknadu samo za otplatu u razdoblju u kojem se primjenjuje fiksna kamatna stopa. Naknada ne smije biti veća od 1 % prijevremeno otplaćenog iznosa ako je do kraja otplate ostalo više od godinu dana, odnosno od 0,5 % ako je ostalo manje od godinu dana. Za uplatu od 5.000 € iz primjera naknada bi iznosila najviše 50 €, što je daleko manje od uštede.
Banka nema pravo na naknadu ako se otplata dogodi u razdoblju u kojem kamatna stopa nije fiksna, ako se kredit otplaćuje iz police osiguranja namijenjene otplati kredita te kod dopuštenog prekoračenja. Pri prijevremenoj otplati imaš pravo i na razmjerno smanjenje ukupnih troškova kredita za preostalo razdoblje ugovora.
Vlada je u srpnju 2026. uputila u saborsku proceduru novi Zakon o potrošačkim kreditima, s predviđenom primjenom od 20. studenoga 2026., koji dodatno uređuje prava pri prijevremenoj otplati. Prije uplate zato zatraži od banke pisani izračun preostalog duga i eventualne naknade.
Kada se prijevremena otplata isplati
Prijevremena otplata je sigurna ušteda po stopi kredita. Ako je kamatna stopa na kredit 5,5 %, svaki otplaćeni euro donosi toliko koliko bi donijela štednja uz 5,5 % bez poreza i rizika. Ako štednja ili ulaganje donose manje, otplata je isplativija. Usporedbu olakšavaju kalkulator ulaganja i kalkulator složenih kamata.
Prije otplate zadrži rezervu za hitne troškove od barem nekoliko mjesečnih troškova kućanstva, jer se jednom uplaćeni novac više ne može povući. Najviše se isplati otplata na početku kredita, kad je udio kamate u rati najveći, što je objašnjeno u vodiču kako se računa rata kredita. Plan otplate prije i nakon uplate usporedi u kalkulatoru amortizacije kredita.
Izračunaj u kalkulatoru
Upiši svoj kredit i usporedi ratu i ukupnu kamatu za različite rokove otplate.
Otvori kreditni kalkulatorČesta pitanja
Isplati li se kraći ili duži rok otplate?+
Kraći rok znači višu ratu, ali znatno manje kamate. Za 20.000 € uz 5,5 % kamata na 5 godina iznosi 2.921,39 €, a na 10 godina 6.046,31 €. Odaberi najkraći rok uz koji rata ostavlja dovoljno novca za ostale troškove.
Koliko banka smije naplatiti prijevremenu otplatu?+
Samo za otplatu u razdoblju fiksne kamatne stope i najviše 1 % otplaćenog iznosa ako je do kraja otplate ostalo više od godinu dana, odnosno 0,5 % ako je ostalo manje. Za razdoblje promjenjive stope banka nema pravo na naknadu.
Je li bolje smanjiti ratu ili skratiti rok nakon djelomične otplate?+
Skraćivanje roka uz istu ratu donosi veću uštedu kamate. Smanjenje rate daje veću sigurnost u mjesečnom proračunu. U primjeru s uplatom od 5.000 € ušteda je 1.840,77 € uz kraći rok i 1.035,42 € uz manju ratu.
Kad je najbolje prijevremeno otplatiti kredit?+
Što ranije, jer je na početku otplate udio kamate u rati najveći. Prije uplate zadrži rezervu za hitne troškove i od banke zatraži pisani izračun preostalog duga.