
Kako se računa rata kredita
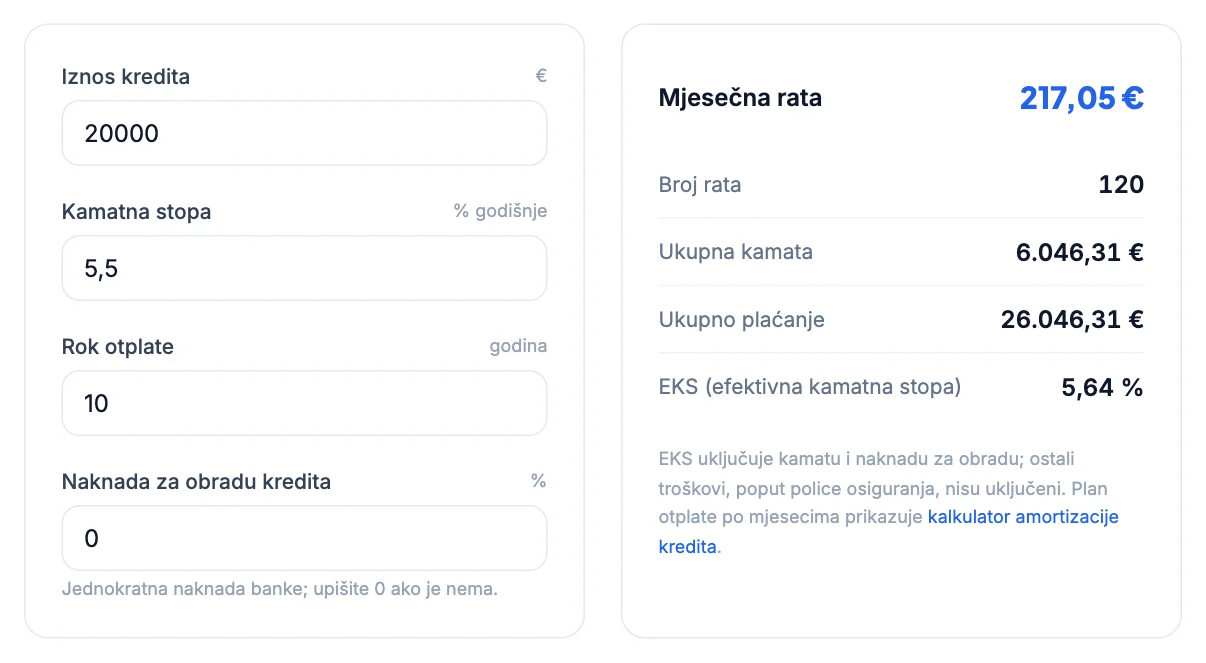
Mjesečna rata kredita ovisi o samo tri broja: iznosu kredita, kamatnoj stopi i roku otplate. U ovom vodiču prolazimo formulu korak po korak na primjeru kredita od 20.000 € uz kamatnu stopu od 5,5 % na 10 godina, a isti izračun možeš odmah ponoviti u kreditnom kalkulatoru.
Tri podatka koja određuju ratu
Većina potrošačkih i stambenih kredita u Hrvatskoj otplaćuje se u jednakim mjesečnim ratama, koje se nazivaju anuiteti. Rata je ista od prvog do zadnjeg mjeseca, ali se unutar nje s vremenom mijenja omjer kamate i glavnice. Da bi se rata izračunala, potrebna su tri podatka:
- Iznos kredita ili glavnica (P): novac koji banka isplaćuje i koji vraćaš.
- Nominalna kamatna stopa: godišnja stopa iz ugovora. Za izračun se dijeli s 12, jer se kamata obračunava mjesečno.
- Rok otplate: broj godina pomnožen s 12 daje broj rata (n). Kredit na 10 godina ima 120 rata.
Formula anuiteta korak po korak
Mjesečna rata računa se formulom R = P × i / (1 − (1 + i)^−n), gdje je P iznos kredita, i mjesečna kamatna stopa, a n broj rata. Formula osigurava da je nakon zadnje rate dug točno nula, a kamata se svaki mjesec obračunava samo na preostali dug.
Za kredit od 20.000 € uz 5,5 % na 10 godina izračun izgleda ovako. Mjesečna stopa je 0,055 / 12 = 0,0045833, a broj rata 120. Izraz (1 + i)^120 iznosi približno 1,7311, pa je (1 + i)^−120 = 1 / 1,7311 ≈ 0,5777. Nazivnik formule je 1 − 0,5777 = 0,4223. Brojnik je 20.000 × 0,0045833 = 91,67 €. Rata je 91,67 / 0,4223 ≈ 217,05 €.
Kalkulator računa s punom preciznošću, pa rezultat može odstupati za cent od izračuna sa zaokruženim međukoracima. Banke u planu otplate ponekad zaokružuju svaku ratu na cent, a razliku ispravljaju u zadnjoj rati.
Koliko od rate ide na kamatu, a koliko na glavnicu
Iako je rata svaki mjesec ista, njezin se sastav mijenja. Kamata se računa na preostali dug, a ostatak rate smanjuje glavnicu. Na početku je dug najveći, pa je i kamata najveća.
U našem primjeru prva rata od 217,05 € sadrži 91,67 € kamate (20.000 × 0,0045833) i samo 125,39 € glavnice. Zadnja rata sadrži 0,99 € kamate i 216,06 € glavnice. Posljedica je da nakon pet godina, odnosno polovice roka, još duguješ 11.363,32 €, više od polovice posuđenog iznosa.
Cijeli plan otplate po mjesecima, s kamatom, glavnicom i stanjem duga nakon svake rate, prikazuje kalkulator amortizacije kredita. Taj je podatak koristan ako razmišljaš o prijevremenoj otplati, jer pokazuje koliko duga ostaje u određenom trenutku.
Ukupna kamata i ukupno plaćanje
Ukupno plaćanje je rata pomnožena s brojem rata: 217,05 € × 120 ≈ 26.046,31 €. Kad se od toga oduzme glavnica od 20.000 €, ostaje ukupna kamata od 6.046,31 €. To je cijena posuđenog novca za cijelih deset godina.
Najveći utjecaj na ukupnu kamatu ima rok. Kraći rok znači višu ratu, ali znatno manje kamate, jer se dug brže smanjuje. Isti kredit od 20.000 € uz 5,5 % izgleda ovako:
| Rok otplate | Mjesečna rata | Ukupna kamata | Ukupno plaćanje |
|---|---|---|---|
| 5 godina | 382,02 € | 2.921,39 € | 22.921,39 € |
| 7 godina | 287,40 € | 4.141,67 € | 24.141,67 € |
| 10 godina | 217,05 € | 6.046,31 € | 26.046,31 € |
Kako kamatna stopa mijenja ratu
Svaki postotni bod kamatne stope podiže ratu. Kredit od 20.000 € na 10 godina uz 5,5 % ima ratu 217,05 €, uz 6,5 % ratu 227,10 €, a uz 7,5 % ratu 237,40 €. Razlika od dva postotna boda znači 20,35 € više svaki mjesec, odnosno 2.442 € više kroz cijeli rok. Kod stambenih kredita s dužim rokom razlika je još veća, što je detaljno objašnjeno u vodiču fiksna ili promjenjiva kamatna stopa.
Posebni slučaj je kredit bez kamate: tada je rata jednostavno iznos kredita podijeljen s brojem rata. Za 20.000 € na 120 rata to je 166,67 € mjesečno.
Na što paziti kad uspoređuješ izračun s ponudom banke
Rata u ponudi banke može se malo razlikovati od rate u kalkulatoru. Najčešći razlozi su:
- Naknade: naknada za obradu ne mijenja ratu, ali poskupljuje kredit. Stvarnu cijenu pokazuje EKS, efektivna kamatna stopa.
- Interkalarna kamata: kamata za razdoblje od isplate kredita do početka otplate, koja se plaća posebno ili se pribraja prvoj rati.
- Osiguranje: polica životnog osiguranja ili osiguranja nekretnine katkad je uvjet za kredit i plaća se odvojeno od rate.
- Zaokruživanje: banke zaokružuju ratu na cent, a razliku ispravljaju u zadnjoj rati.
Izračunaj u kalkulatoru
Upiši iznos, kamatnu stopu i rok otplate i odmah dobij mjesečnu ratu, ukupnu kamatu i EKS.
Otvori kreditni kalkulatorČesta pitanja
Kako izračunati ratu kredita bez kalkulatora?+
Koristi formulu R = P × i / (1 − (1 + i)^−n). Godišnju stopu podijeli sa 100 i s 12 da dobiješ mjesečnu stopu i, a broj godina pomnoži s 12 da dobiješ broj rata n. Za 20.000 € uz 5,5 % na 10 godina rata je 217,05 €.
Zašto u prvim godinama otplaćujem uglavnom kamatu?+
Kamata se svaki mjesec računa na preostali dug. Na početku je dug najveći, pa je i kamata najveća, a na glavnicu ide manji dio rate. Kako dug pada, udio kamate u rati se smanjuje.
Je li rata ista cijelo vrijeme otplate?+
Kod fiksne kamatne stope rata je ista do kraja otplate. Kod promjenjive stope rata se mijenja kad se promijeni referentni parametar, npr. EURIBOR ili NRS.
Uključuje li rata naknadu za obradu kredita?+
Ne. Naknada se najčešće plaća jednokratno pri isplati kredita ili se odbija od isplaćenog iznosa. Kreditni kalkulator prikazuje je odvojeno i uključuje je u ukupno plaćanje i u EKS.