
Rata kredita i kućni proračun
Banka provjerava smije li ti odobriti kredit, ali ne i hoće li ti nakon rate ostati dovoljno za život. Granica od 40 ili 45 % primanja je najviše što pravila dopuštaju, a ne preporučena rata. U ovom vodiču na primjeru neto primanja od 1.400 € računamo ratu koja stane u proračun, a ratu za svoj kredit izračunaj u kalkulatoru kreditne rate.
Granica banke i stvarni proračun
Prema kriterijima HNB-a rate svih nestambenih kredita smiju iznositi najviše 40 % neto primanja, a kod stambenih kredita 45 %. Uz neto primanja od 1.400 € banka bi mogla odobriti nestambeni kredit s ratom do 560 €. No nakon takve rate ostaje 840 € za stanovanje, hranu, režije, prijevoz i sve ostalo, što za mnoga kućanstva nije dovoljno.
Neto iznos plaće iz bruto iznosa izračunaj u kalkulatoru plaće.
Primjer proračuna uz neto primanja od 1.400 €
Iznosi u tablici su pretpostavke za kućanstvo jedne osobe. Zamijeni ih svojim stvarnim troškovima iz izvoda ili bilježaka.
| Stavka | Mjesečno |
|---|---|
| Stanovanje i režije | 350 € |
| Hrana i kućanstvo | 350 € |
| Prijevoz | 150 € |
| Odjeća, zdravlje, slobodno vrijeme | 200 € |
| Štednja i rezerva | 140 € |
| Ostaje za ratu kredita | 210 € |
Koliki kredit stane u taj proračun
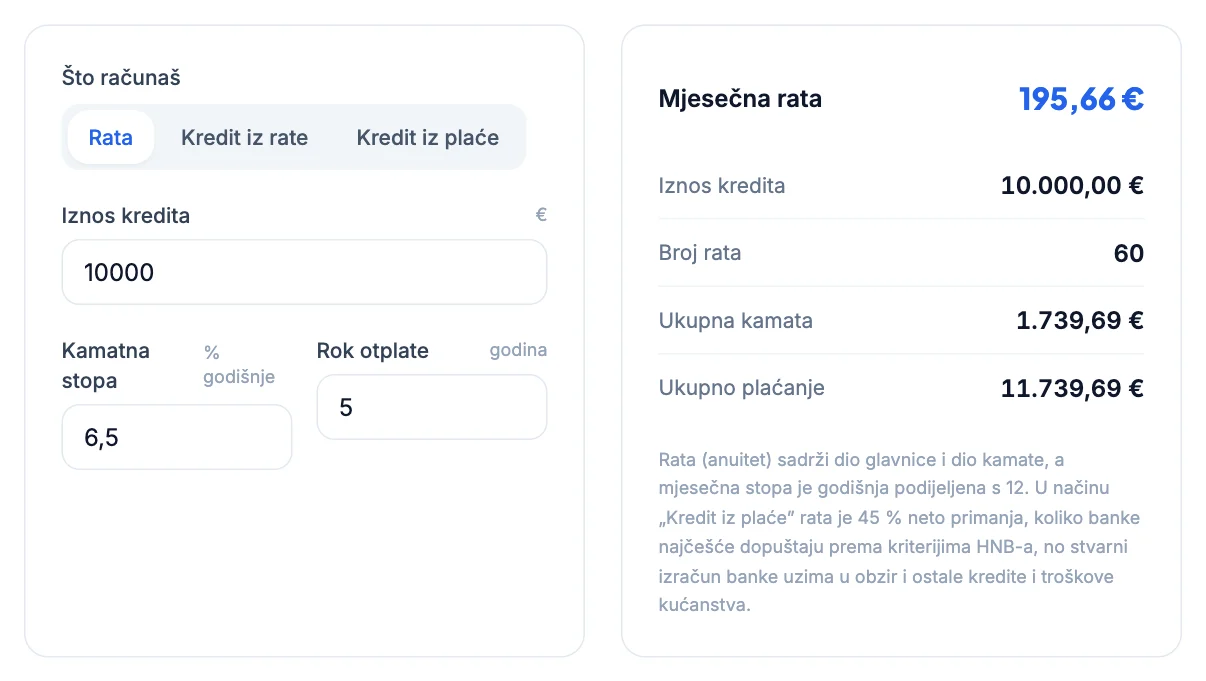
Uz ratu od oko 210 € mjesečno stane kredit od 10.000 € uz 6,5 % na pet godina, s ratom 195,66 €. Nakon rate ostaje 14,34 € dodatne rezerve. Ukupna kamata na taj kredit iznosi 1.739,69 €.
Rata od 195,66 € čini samo 14 % neto primanja, daleko ispod granice od 40 %. Ipak, to je iznos koji ovo kućanstvo može plaćati bez odricanja od štednje i nužnih troškova.
Rezerva za nepredviđene troškove
Prije uzimanja kredita dobro je imati rezervu od barem tri do šest mjesečnih troškova kućanstva. Ako se pokvari automobil ili privremeno padnu primanja, rata i dalje dospijeva svaki mjesec. Bez rezerve jedan neočekivan trošak može dovesti do kašnjenja s otplatom, zatezne kamate i upisa u kreditnu evidenciju.
Ako rezerve nema, bolje je uzeti manji kredit ili dio iznosa najprije uštedjeti. Štednja od 200 € mjesečno kroz godinu dana daje 2.400 €, što smanjuje potrebni kredit i kamatu.
Kućanstvo s dva primanja
Kad kredit otplaćuju dvije osobe, banka zbraja njihova primanja. Uz neto primanja od 1.400 € i 1.100 € granica od 40 % dopušta ukupne rate do 1.000 € mjesečno. I ovdje vrijedi isto pravilo: najveća dopuštena rata nije mjera onoga što kućanstvo može plaćati. Zajednički troškovi rastu s brojem članova, a kredit ostaje obveza oba dužnika i ako se okolnosti promijene. Proračun zato izradi za cijelo kućanstvo i provjeri može li se rata plaćati i uz samo jedno primanje barem nekoliko mjeseci.
Test otpornosti proračuna
- Što ako primanja padnu za 10 %? Uz 1.260 € neto i istu ratu proračun mora izdržati bez dodatnog duga.
- Što ako porastu troškovi režija ili hrane? Ostavi prostor od barem nekoliko desetaka eura.
- Što ako je kamatna stopa promjenjiva i poraste za dva postotna boda? Izračunaj novu ratu u kalkulatoru. Rizik objašnjava vodič fiksna ili promjenjiva kamatna stopa.
- Imaš li već druge obveze, npr. karticu ili prekoračenje? One ulaze u granicu banke i u proračun.
Kako uskladiti kredit s proračunom
Ako rata za željeni iznos ne stane u proračun, načine smanjenja rate i njihov učinak na kamatu opisuje vodič kako smanjiti ratu kredita. Za gotovinske kredite primjere rata za različite iznose donosi vodič gotovinski nenamjenski kredit. Pravilo je jednostavno: odaberi ratu prema svom proračunu, a ne prema najvećem iznosu koji banka može odobriti.
Izračunaj u kalkulatoru
Izračunaj ratu za željeni iznos i rok, ili u načinu „Kredit iz rate” upiši ratu koju možeš plaćati i vidi koliki kredit ona pokriva.
Otvori kalkulator kreditne rateČesta pitanja
Koliki dio plaće je preporučljivo davati za kredit?+
Pravila dopuštaju do 40 % neto primanja za nestambene i 45 % za stambene kredite, ali ugodna rata ovisi o tvojim troškovima. Rata mora ostaviti dovoljno za život, štednju i rezervu.
Koliki kredit mogu otplaćivati uz plaću od 1.400 €?+
Banka bi dopustila ratu do 560 € za nestambeni kredit. U primjeru proračuna za ratu ostaje oko 210 €, što odgovara kreditu od 10.000 € uz 6,5 % na pet godina.
Trebam li rezervu prije kredita?+
Preporučljivo je imati rezervu od tri do šest mjesečnih troškova kućanstva, kako bi rata bila plaćena i u slučaju neočekivanog troška.
Kako provjeriti stane li rata u proračun?+
Zbroji stvarne mjesečne troškove, oduzmi ih od neto primanja zajedno sa štednjom i provjeri je li rata manja od ostatka, i to uz rezervu za rast troškova.