
Kako smanjiti ratu kredita
Ratu kredita možeš smanjiti na nekoliko načina: duljim rokom, nižom kamatnom stopom, manjim iznosom, refinanciranjem ili djelomičnom otplatom. Svaki način ima drukčiji učinak na ukupnu kamatu. Na primjeru kredita od 10.000 € izračunat ćemo koliko svaki od njih smanjuje ratu, a isti izračun napravi u kalkulatoru kreditne rate.
Polazni primjer
Kredit od 10.000 € uz kamatnu stopu od 7 % na pet godina ima mjesečnu ratu 198,01 €. Kroz 60 rata ukupno ćeš vratiti 11.880,72 €, od čega je 1.880,72 € kamata. U nastavku mijenjamo po jedan podatak i gledamo što se događa s ratom i kamatom.
1. Dulji rok otplate
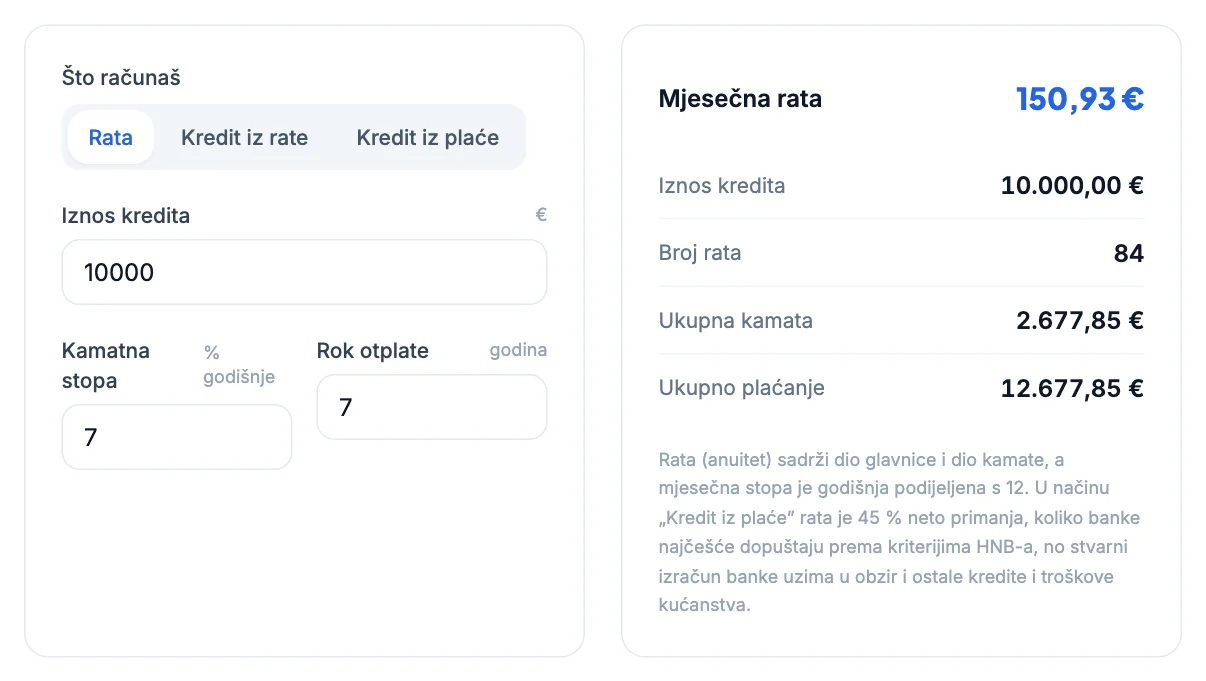
Isti kredit na sedam godina ima ratu 150,93 €, što je 47,08 € manje mjesečno. To je najjednostavniji i najčešći način smanjenja rate, ali i najskuplji: ukupna kamata raste na 2.677,85 €, odnosno za 797,13 €. Dulji rok ima smisla kad je rata na granici proračuna ili kad je potrebna za odobrenje kredita.
2. Niža kamatna stopa
Kad bi kamatna stopa bila 5,5 % umjesto 7 %, rata na pet godina iznosila bi 191,01 €, samo 7 € manje. Ukupna kamata ipak pada za 420,02 €, na 1.460,70 €. Niža stopa uvijek smanjuje i ratu i ukupni trošak. Nižu stopu možeš dobiti usporedbom ponuda, ugovaranjem primanja plaće u banci ili pregovorom s postojećom bankom. Kod usporedbe gledaj EKS, što objašnjava vodič EKS: efektivna kamatna stopa.
3. Manji iznos kredita
Kredit od 8.000 € umjesto 10.000 € uz 7 % na pet godina ima ratu 158,41 €, što je 39,60 € manje, a kamata pada na 1.504,58 €. Manji iznos možeš postići vlastitim učešćem, jeftinijom kupnjom ili odgodom dijela troška. Smanjenje iznosa za petinu smanjuje i ratu i kamatu za petinu.
4. Refinanciranje
Ako su kamatne stope pale ili ti se kreditna sposobnost poboljšala, postojeći kredit možeš otplatiti novim, povoljnijim kreditom. Pritom računaj na troškove: naknadu za prijevremenu otplatu starog kredita, ako je stopa bila fiksna, i naknadu za obradu novog. Postupak i izračun uštede opisuje vodič refinanciranje stambenog kredita, a isti princip vrijedi i za gotovinske kredite.
5. Djelomična prijevremena otplata
Ako uplatiš dio duga, banka ti može smanjiti ratu uz isti rok ili zadržati ratu i skratiti rok. Smanjenje rate daje više prostora u proračunu, a skraćivanje roka veću uštedu kamate. Za otplatu u razdoblju fiksne stope banka smije naplatiti naknadu od najviše 1 % uplaćenog iznosa, a za razdoblje promjenjive stope ne smije. Primjer s izračunom je u vodiču rok otplate i prijevremena otplata.
Usporedba svih načina
| Promjena | Mjesečna rata | Ukupna kamata |
|---|---|---|
| Polazno: 10.000 €, 7 %, 5 godina | 198,01 € | 1.880,72 € |
| Rok 7 godina | 150,93 € | 2.677,85 € |
| Stopa 5,5 % | 191,01 € | 1.460,70 € |
| Iznos 8.000 € | 158,41 € | 1.504,58 € |
Iz tablice se vidi pravilo: dulji rok najviše smanjuje ratu, ali jedini povećava ukupnu kamatu. Niža stopa i manji iznos smanjuju oboje. Najbolji rezultat obično daje kombinacija, npr. malo veće učešće uz povoljniju stopu.
Primjer kombinacije
Ako umjesto 10.000 € posudiš 9.000 €, pronađeš ponudu uz 6,5 % umjesto 7 % i rok produljiš samo za godinu, na šest godina, rata iznosi 151,29 €. To je gotovo jednako kao kod roka od sedam godina, ali ukupna kamata iznosi 1.892,83 €, čak 785,02 € manje nego uz samo produljenje roka. Kombinacija manjih promjena zato često daje bolji rezultat od jedne velike.
Na što paziti
- Poček ili privremeno smanjenje rate zbog poteškoća pomaže kratkoročno, ali kamata za to razdoblje najčešće se pribraja dugu.
- Rata mora ostati unutar 40 % neto primanja za nestambene, odnosno 45 % za stambene kredite. Vidi vodič rata kredita i kućni proračun.
- Prije promjene ugovora zatraži pisani izračun nove rate, novog roka i ukupne kamate.
Izračunaj u kalkulatoru
Upiši svoj kredit i mijenjaj rok, stopu ili iznos da vidiš kako se mijenjaju rata i kamata.
Otvori kalkulator kreditne rateČesta pitanja
Koji je najbrži način smanjenja rate kredita?+
Produljenje roka. Za kredit od 10.000 € uz 7 % rok od sedam umjesto pet godina smanjuje ratu s 198,01 € na 150,93 €, ali povećava kamatu za 797,13 €.
Kako smanjiti ratu bez povećanja ukupne kamate?+
Nižom kamatnom stopom, manjim iznosom kredita ili djelomičnom prijevremenom otplatom uz zadržavanje roka.
Može li banka smanjiti ratu postojećeg kredita?+
Može, izmjenom ugovora: produljenjem roka, nižom stopom ili nakon djelomične otplate. Zatraži pisani izračun novih uvjeta.
Isplati li se refinanciranje zbog niže rate?+
Isplati se ako je ušteda na kamati veća od troškova starog i novog kredita. Samo niža rata uz dulji rok može značiti veći ukupni trošak.