
Kredit ili štednja za kupnju
Za veću kupnju možeš uzeti kredit i kupiti odmah ili štedjeti pa kupiti kasnije. Kredit donosi stvar odmah, ali uz kamatu, a štednja traži strpljenje, ali kamatu dobivaš ti. Na primjeru kupnje od 12.000 € usporedit ćemo obje mogućnosti, a kredit izračunaj u kalkulatoru otplate kredita.
Kupnja na kredit
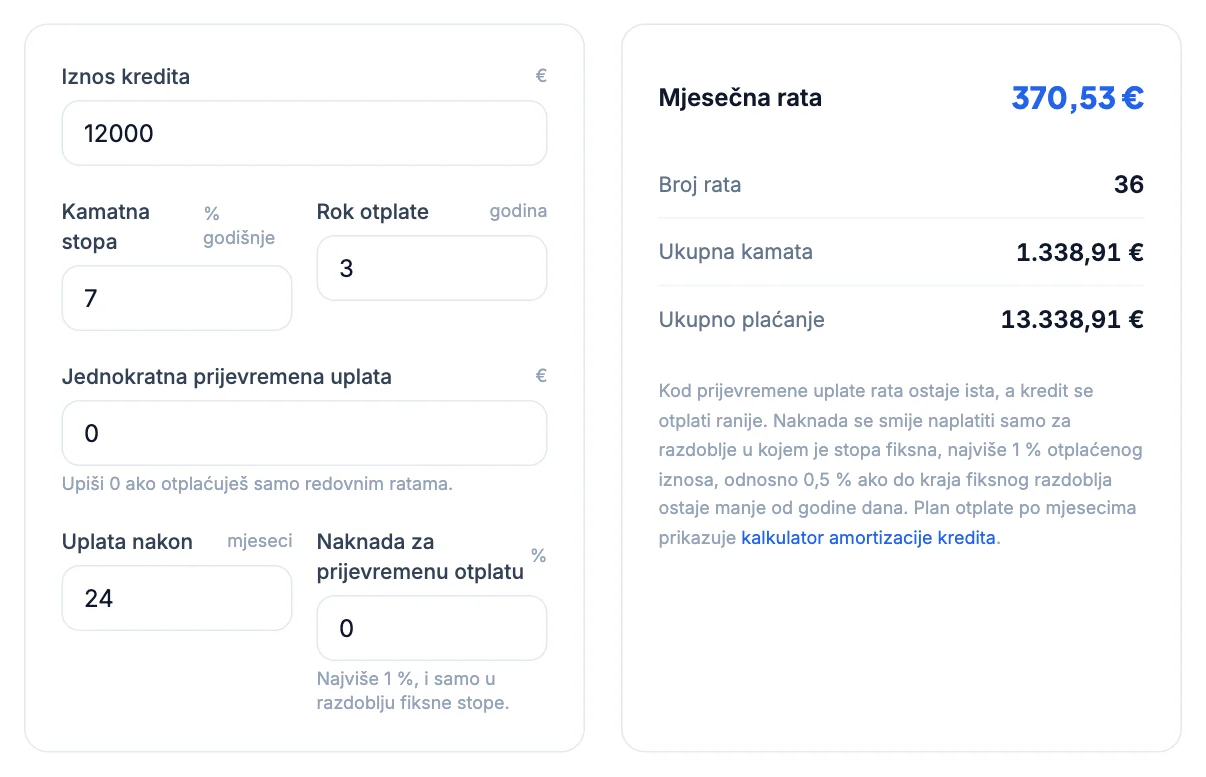
Kredit od 12.000 € uz 7 % na tri godine ima ratu 370,53 €. Kroz 36 rata ukupno ćeš platiti 13.338,91 €, od čega je 1.338,91 € kamata. Kupljenu stvar koristiš od prvog dana, a kamata je cijena te pogodnosti.
Štednja istim iznosom
Ako umjesto rate svaki mjesec uštediš istih 370,53 € uz neto kamatu od 1,76 % godišnje, što odgovara stopi od 2 % nakon poreza od 12 %, iznos od 12.000 € skupit ćeš za 32 mjeseca. Na računu tada imaš 12.130,35 €. Kupnju možeš obaviti četiri mjeseca prije nego što bi kredit bio otplaćen, bez kamate i s malim viškom.
Ako štediš manje, npr. 300 € mjesečno, do cilja trebaš oko 40 mjeseci. Štednja je sporija, ali se ne vežeš ugovorom i možeš je u svakom trenutku prilagoditi.
Usporedba
| Kredit | Štednja istim iznosom | |
|---|---|---|
| Mjesečni iznos | 370,53 € | 370,53 € |
| Trajanje | 36 mjeseci | 32 mjeseca |
| Kamata | plaćaš 1.338,91 € | dobivaš oko 130 € neto |
| Kada imaš stvar | odmah | nakon 32 mjeseca |
| Obveza | ugovor s bankom | nema obveze |
Cijena čekanja
Štednja ima i svoju cijenu: kupnju odgađaš, a cijena se u međuvremenu može promijeniti. Ako stvar od 12.000 € poskupljuje 3 % godišnje, nakon 32 mjeseca stoji 12.984,16 €, odnosno 984,16 € više. To je i dalje manje od kamate na kredit od 1.338,91 €, ali razlika se smanjuje. Kod stvari koje pojeftinjuju, npr. elektronike, čekanje je isplativije.
Kod plaćanja gotovinom neki prodavatelji daju popust. Popust od 3 % na 12.000 € iznosi 360 €, pa je u usporedbi s kupnjom na kredit ukupna razlika još veća. Uz kredit se pritom često ne može dobiti ni popust ni akcijska cijena za plaćanje odjednom.
Kada kredit ima smisla
- Kad je kupnja nužna i ne može čekati, npr. automobil potreban za posao ili zamjena pokvarenog kućanskog aparata.
- Kad stvar donosi uštedu ili prihod koji je veći od kamate, npr. alat za posao ili ulaganje u energetsku učinkovitost.
- Kad se očekuje rast cijene koji je veći od kamate na kredit.
- Kad je kamatna stopa niska ili postoji akcijsko financiranje bez kamate, pri čemu treba provjeriti EKS i sve naknade, kako objašnjava vodič EKS: efektivna kamatna stopa.
Kada je bolje štedjeti
- Za kupnje koje mogu pričekati: putovanje, namještaj, elektroniku ili obnovu koja nije hitna.
- Kad nemaš rezervu za nepredviđene troškove. Kredit bez rezerve povećava rizik kašnjenja s otplatom.
- Kad bi rata bila blizu granice tvog proračuna.
Štednju možeš ubrzati ako je redovito uplaćuješ trajnim nalogom odmah nakon plaće. Rast štednje uz kamatu izračunaj u kalkulatoru ulaganja, a utjecaj inflacije na cijenu stvari koju planiraš kupiti u kalkulatoru inflacije.
Kombinacija: dio štednje, dio kredita
Često je najbolja srednja mogućnost. Ako prvo uštediš polovicu iznosa, a ostatak financiraš kreditom, kredit je manji, rata niža, a kamata upola manja. Kupnju odgađaš kraće nego kod pune štednje. Koliko manji iznos smanjuje ratu i kamatu pokazuje vodič kako smanjiti ratu kredita, a sve troškove kredita vodič ukupni trošak kredita.
Izračunaj u kalkulatoru
Izračunaj ratu i ukupnu kamatu kredita za kupnju pa ih usporedi sa štednjom istog iznosa.
Otvori kalkulator otplate kreditaČesta pitanja
Je li bolje kupiti na kredit ili uštedjeti?+
Za kupnje koje mogu pričekati štednja je jeftinija jer ne plaćaš kamatu. Kredit ima smisla za nužne kupnje ili kad stvar donosi uštedu veću od kamate.
Koliko košta kupnja od 12.000 € na kredit?+
Uz 7 % na tri godine rata je 370,53 €, a ukupna kamata 1.338,91 €, pa ukupno plaćaš 13.338,91 €.
Dobiva li se popust za plaćanje gotovinom?+
Neki prodavatelji daju popust za plaćanje odjednom. Popust od 3 % na 12.000 € iznosi 360 €, što kupnju iz ušteđevine čini još povoljnijom od kupnje na kredit.
Koliko dugo treba štedjeti za 12.000 €?+
Uz mjesečnu uplatu od 370,53 € i neto kamatu od 1,76 % oko 32 mjeseca. Uz 300 € mjesečno oko 40 mjeseci.
Što ako cijena poraste dok štedim?+
Uz rast cijene od 3 % godišnje stvar od 12.000 € nakon 32 mjeseca stoji 12.984,16 €. To je i dalje manje od kamate na kredit od 1.338,91 €, ali razlika se smanjuje.
Isplati li se kombinirati štednju i kredit?+
Često da. Manji kredit znači nižu ratu i manju kamatu, a kupnju odgađaš kraće nego kod pune štednje.