
Kašnjenje s otplatom kredita
Jedna rata koja kasni nekoliko dana rijetko je velik problem, ali dulje kašnjenje ima posljedice koje su skuplje od same zatezne kamate. U ovom vodiču objašnjavamo što se događa kad rata kasni, koliko iznosi zatezna kamata i kako se problem može riješiti na vrijeme. Ratu i broj rata svog kredita provjeri u kalkulatoru otplate kredita.
Zatezna kamata na ratu koja kasni
Kad rata dospije, a nije plaćena, banka na dospjeli iznos obračunava zateznu kamatu. Stopa zatezne kamate za potrošače od 1. srpnja 2026. iznosi 5,40 % godišnje. Računa se samo na neplaćeni dio, ne na cijeli preostali dug.
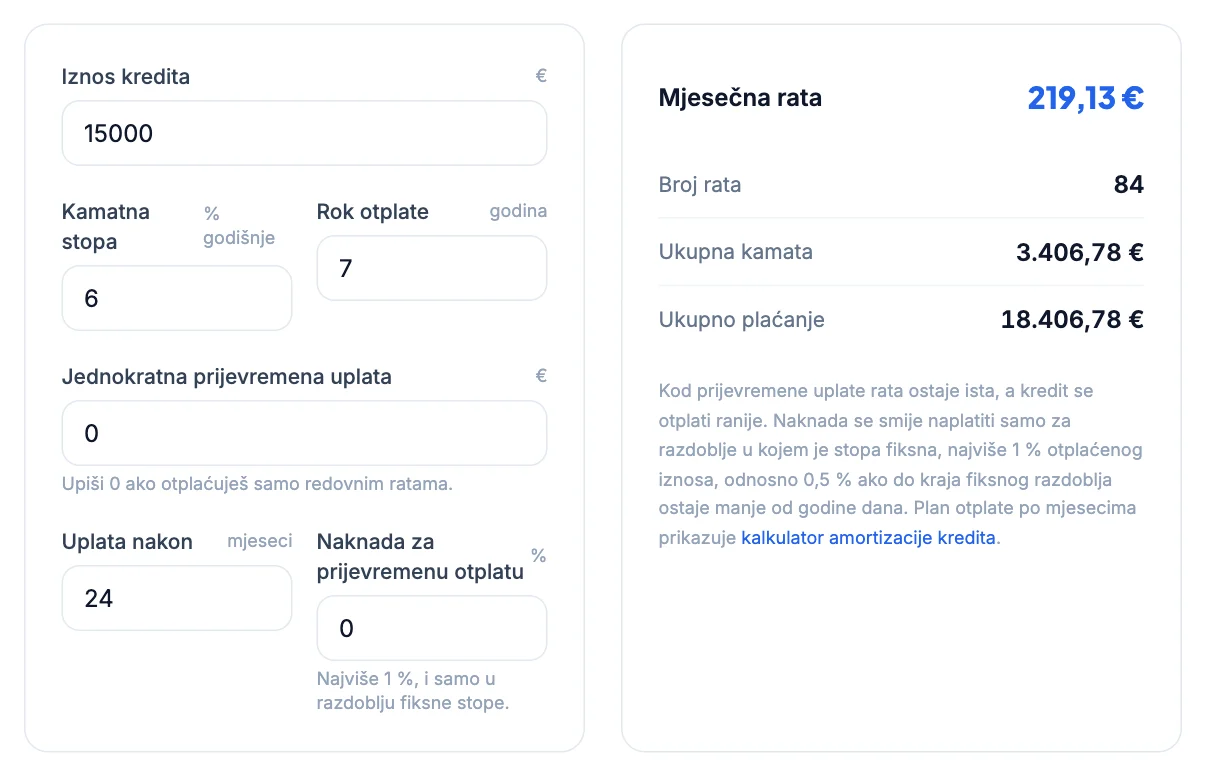
Za kredit od 15.000 € uz 6 % na sedam godina rata iznosi 219,13 €. Ako jedna rata kasni 30 dana, zatezna kamata iznosi 219,13 × 0,054 × 30 / 365 = 0,97 €. Ako kasne tri rate, redom 90, 60 i 30 dana, zatezna kamata iznosi 5,84 €. Iznosi su mali, ali kašnjenje ima i druge posljedice.
Troškovi opomena
Banke za pisane opomene naplaćuju naknadu prema svom cjeniku. Uz nekoliko opomena ti troškovi lako budu višestruko veći od zatezne kamate. Cjenik naknada banka mora objaviti, a iznos opomene naveden je i u ugovoru ili općim uvjetima.
Kreditna evidencija
Banke podatke o kreditima i urednosti otplate razmjenjuju putem Hrvatskog registra obveza po kreditima (HROK). Kašnjenje s otplatom ostaje zabilježeno i vidljivo drugim bankama pri procjeni kreditne sposobnosti. Zbog toga i kraće, ali ponovljeno kašnjenje može otežati dobivanje novog kredita ili povećati kamatnu stopu u budućim ponudama.
Otkaz ugovora i prisilna naplata
Ako kašnjenje potraje, banka nakon opomena može otkazati ugovor o kreditu. Tada cijeli preostali dug postaje dospio odjednom, a ne samo rate koje kasne. Banka tada naplatu pokušava iz instrumenata osiguranja: zadužnica, jamaca, zaloga ili hipoteke. Prisilna naplata s računa ili plaće provodi se prema Ovršnom zakonu, uz zaštićeni dio primanja koji se ne može zapljenjivati.
Ako kredit ima jamca ili sudužnika, banka se može naplatiti i od njih. Zato kašnjenje ne pogađa samo dužnika nego i osobe koje su jamčile.
Primjer: što znači otkaz ugovora
Kod kredita od 15.000 € uz 6 % na sedam godina nakon dvije godine redovne otplate preostali dug iznosi 11.334,54 €. Ako nakon toga rate prestanu stizati i banka nakon šest mjeseci otkaže ugovor, preostali dug od oko 10.347 € dospijeva odjednom, a ne u ratama od 219,13 €. Od dana dospijeća na cijeli iznos teče zatezna kamata, uz troškove opomena i naplate.
Za većinu kućanstava plaćanje cijelog duga odjednom nije moguće, pa slijedi prisilna naplata. Zato je ključno reagirati dok kašnjenje traje kratko i dok se radi o jednoj ili dvije rate.
Što napraviti kad znaš da ćeš kasniti
- Javi se banci prije dospijeća rate, a ne nakon opomene. Banke češće pristaju na rješenje s klijentom koji se javi na vrijeme.
- Pitaj za privremeno smanjenje rate, poček ili produljenje roka. Pritom zatraži izračun ukupnog troška, jer dulji rok povećava kamatu, što pokazuje vodič kako smanjiti ratu kredita.
- Ako imaš više kredita, provjeri bi li objedinjavanje više kredita smanjilo ukupnu mjesečnu obvezu.
- Plati barem dio rate ako ne možeš cijelu. Zatezna kamata tada teče samo na neplaćeni dio.
- Prioritet daj kreditu s hipotekom na nekretnini u kojoj živiš.
Kako izbjeći kašnjenje
Najčešći uzrok kašnjenja je rata koja je od početka preblizu granici proračuna, bez rezerve za neočekivane troškove. Prije uzimanja kredita zato provjeri koliku ratu stvarno možeš plaćati, prema vodiču rata kredita i kućni proračun. Uz to postavi trajni nalog ili izravno terećenje za datum nakon isplate plaće, kako rata ne bi kasnila zbog propusta. Stope i izračun zateznih kamata detaljno objašnjava vodič zatezne kamate.
Izračunaj u kalkulatoru
Izračunaj ratu i ukupnu otplatu kredita da znaš kolika je tvoja mjesečna obveza.
Otvori kalkulator otplate kreditaČesta pitanja
Kolika je zatezna kamata ako kasnim s ratom kredita?+
Od 1. srpnja 2026. stopa za potrošače iznosi 5,40 % godišnje i računa se samo na neplaćeni dospjeli iznos. Za ratu od 219,13 € koja kasni 30 dana to je 0,97 €.
Kada banka može otkazati ugovor o kreditu?+
Nakon duljeg kašnjenja i opomena, prema uvjetima iz ugovora. Tada cijeli preostali dug dospijeva odjednom.
Vidi li druga banka da je otplata kasnila?+
Da. Banke podatke o urednosti otplate razmjenjuju putem Hrvatskog registra obveza po kreditima (HROK) i koriste ih pri odobravanju novih kredita.
Što napraviti ako ne mogu platiti ratu?+
Javi se banci prije dospijeća i dogovori privremeno smanjenje rate, poček ili produljenje roka. Plati barem dio rate ako možeš.