
Složena kamata kroz desetljeća
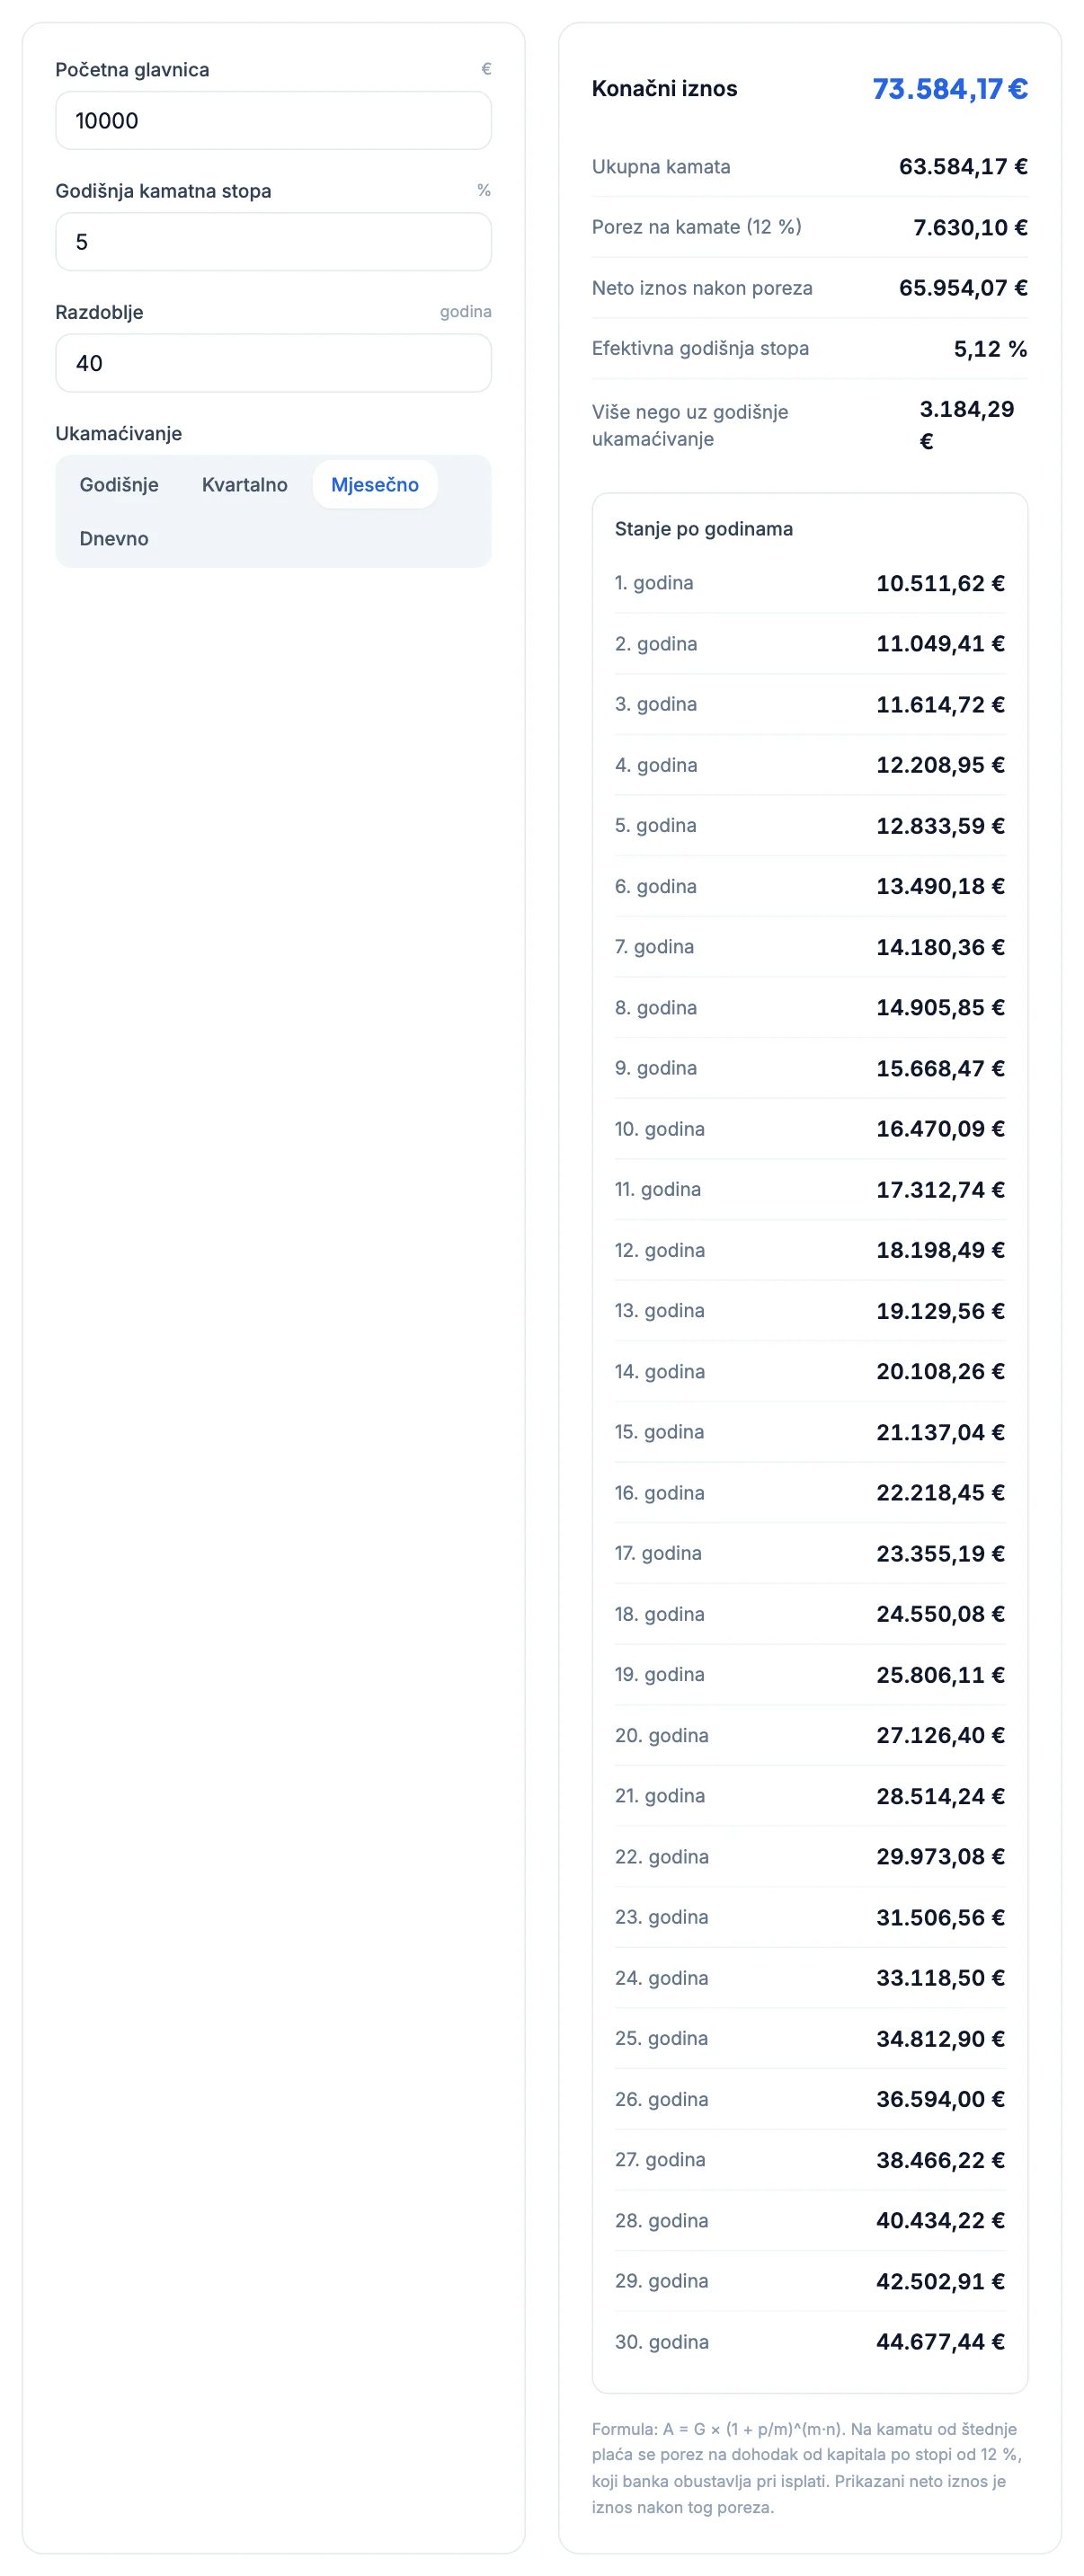
Najveći učinak složene kamate vidi se tek kroz desetljeća. Iznos koji u prvih deset godina raste sporo, u kasnijim desetljećima raste sve brže. Na primjeru 10.000 € uz 5 % pratit ćemo rast kroz 40 godina, a vlastiti izračun napravi u kalkulatoru složenih kamata.
Rast kroz četiri desetljeća
Uz 5 % i mjesečno ukamaćivanje 10.000 € raste ovako:
| Nakon | Konačni iznos | Rast u tom desetljeću |
|---|---|---|
| 10 godina | 16.470,09 € | 6.470,09 € |
| 20 godina | 27.126,40 € | 10.656,31 € |
| 30 godina | 44.677,44 € | 17.551,04 € |
| 40 godina | 73.584,17 € | 28.906,73 € |
Zadnje desetljeće donosi najviše
U četvrtom desetljeću iznos naraste za 28.906,73 €, gotovo koliko u prva tri desetljeća zajedno, 34.677,44 €. Razlog je jednostavan: u zadnjem desetljeću kamata se računa na mnogo veći iznos. Svako desetljeće iznos se poveća oko 1,65 puta, pa je i apsolutni rast svakog desetljeća 1,65 puta veći od prethodnog.
Ovo je razlog zašto se kod dugoročne štednje i ulaganja najčešće kaže da je vrijeme najvažniji saveznik. Tko prekine ulaganje prerano, propušta upravo razdoblje najbržeg rasta.
Usporedba s jednostavnom kamatom
Uz jednostavnu kamatu 10.000 € uz 5 % kroz 40 godina donijelo bi 20.000 € kamate, pa bi konačni iznos bio 30.000 €. Složena kamata daje 73.584,17 €, gotovo dva i pol puta više. U prvih deset godina razlika je mala, a kroz 40 godina ogromna.
Uloga stope kroz dugo razdoblje
Kroz dugo razdoblje i male razlike u stopi daju velike razlike u rezultatu. Uz 4 % umjesto 5 % isti iznos kroz 40 godina naraste znatno manje, a uz 6 % znatno više. Zato su kod dugoročnih ulaganja važni i troškovi: godišnja naknada od 1 % smanjuje stopu za cijeli postotni bod kroz sve godine. Utjecaj naknada na primjeru objašnjava vodič porez i naknade kod ulaganja.
Inflacija kroz isto razdoblje
Konačni iznos od 73.584,17 € za 40 godina neće imati kupovnu moć današnjih 73.584 €. Uz prosječnu inflaciju od 2 % cijene kroz 40 godina porastu oko 2,2 puta, pa realna vrijednost iznosi približno 33.300 € današnjeg novca. Stvarni rast kupovne moći dobiješ ako u kalkulator upišeš realnu stopu, umanjenu za inflaciju. Više u vodiču inflacija i dugoročno planiranje.
Kako iskoristiti složenu kamatu
- Počni rano, jer najveći rast dolazi na kraju razdoblja. Vidi vodič kada početi ulagati.
- Ne podiži prinos, nego ga ostavi da i on donosi prinos.
- Drži troškove niskima, jer se i oni složeno akumuliraju.
- Za procjenu vremena udvostručenja koristi pravilo 72.
Kako stopa mijenja rezultat kroz 40 godina
Uz mjesečno ukamaćivanje razlika od samo jednog postotnog boda kroz 40 godina znači desetke tisuća eura: s 5 na 6 % konačni iznos raste za gotovo 36.000 €.
| Stopa | Konačni iznos 10.000 € nakon 40 godina |
|---|---|
| 4 % | 49.398,71 € |
| 5 % | 73.584,17 € |
| 6 % | 109.574,54 € |
Jednokratni ulog i redovite uplate
Kalkulator složenih kamata računa rast jednokratnog uloga. Kod redovitih mjesečnih uplata svaka uplata raste kraće, pa ukupan učinak ovisi i o vremenu uplata. Za takav izračun koristi kalkulator ulaganja. Isto pravilo vrijedi za oba slučaja: novac uplaćen ranije najdulje raste i daje najveći dio konačnog iznosa.
Primjer: raniji početak
Zamisli da 10.000 € uložiš s 25 godina uz 5 % i ne diraš ih do 65. godine. Uz mjesečno ukamaćivanje iznos naraste na 73.584,17 €. Ako isti iznos uložiš tek s 45 godina, do 65. naraste na 27.126,40 €. Razlika od 46.457,77 € posljedica je samo 20 godina ranijeg početka.
Strpljenje i disciplina
Najveća prepreka složenoj kamati nije matematika, nego ponašanje: podizanje novca prije vremena, prekidanje ulaganja u lošim godinama ili stalno mijenjanje strategije. Rezultati iz tablice ostvaruju se samo ako novac ostane uložen cijelo razdoblje.
Izračunaj u kalkulatoru
Upiši glavnicu i stopu i usporedi konačni iznos za 10, 20, 30 i 40 godina.
Otvori kalkulator složenih kamataČesta pitanja
Koliko donosi 20 godina ranijeg početka?+
Uz 5 % i mjesečno ukamaćivanje 10.000 € uloženih s 25 godina do 65. naraste na 73.584,17 €, a uloženih s 45 godina na 27.126,40 €.
Koliko naraste 10.000 € kroz 40 godina uz 6 %?+
Uz mjesečno ukamaćivanje na 109.574,54 €, gotovo 36.000 € više nego uz 5 %.
Koliko naraste 10.000 € uz 5 % kroz 40 godina?+
Uz mjesečno ukamaćivanje na 73.584,17 €, gotovo dva i pol puta više nego uz jednostavnu kamatu.
Zašto složena kamata najviše donosi na kraju razdoblja?+
Jer se kamata računa na sve veći iznos. U primjeru zadnje desetljeće donosi gotovo koliko prva tri zajedno.
Koliko je realna vrijednost nakon 40 godina?+
Uz inflaciju od 2 % 73.584 € za 40 godina vrijedi približno 33.300 € današnjeg novca.
Kako iskoristiti složenu kamatu?+
Početi rano, ne podizati prinos i držati troškove niskima, jer se sve to akumulira kroz godine.