
Učestalost ukamaćivanja
Uz istu nominalnu kamatnu stopu konačni iznos ovisi o tome koliko se često kamata pripisuje: godišnje, kvartalno, mjesečno ili dnevno. Češće pripisivanje daje nešto više, jer kamata ranije počinje donositi kamatu. U ovom vodiču uspoređujemo sve četiri mogućnosti na istom primjeru, a izračun napravi u kalkulatoru složenih kamata.
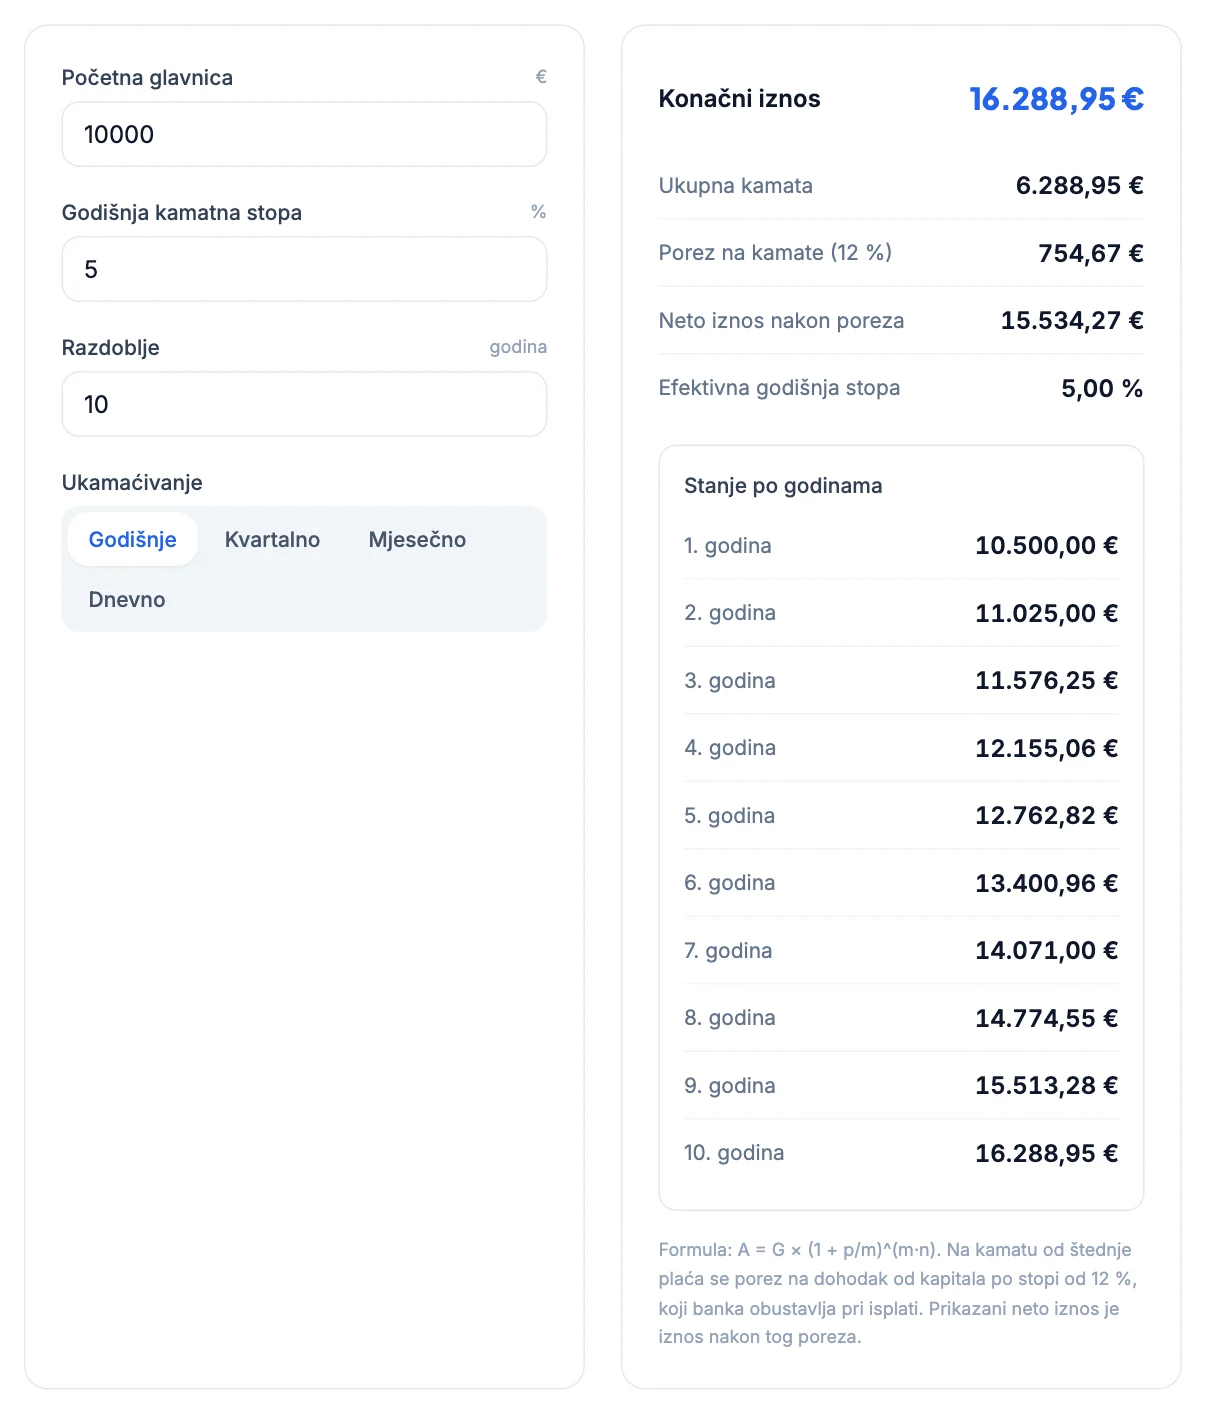
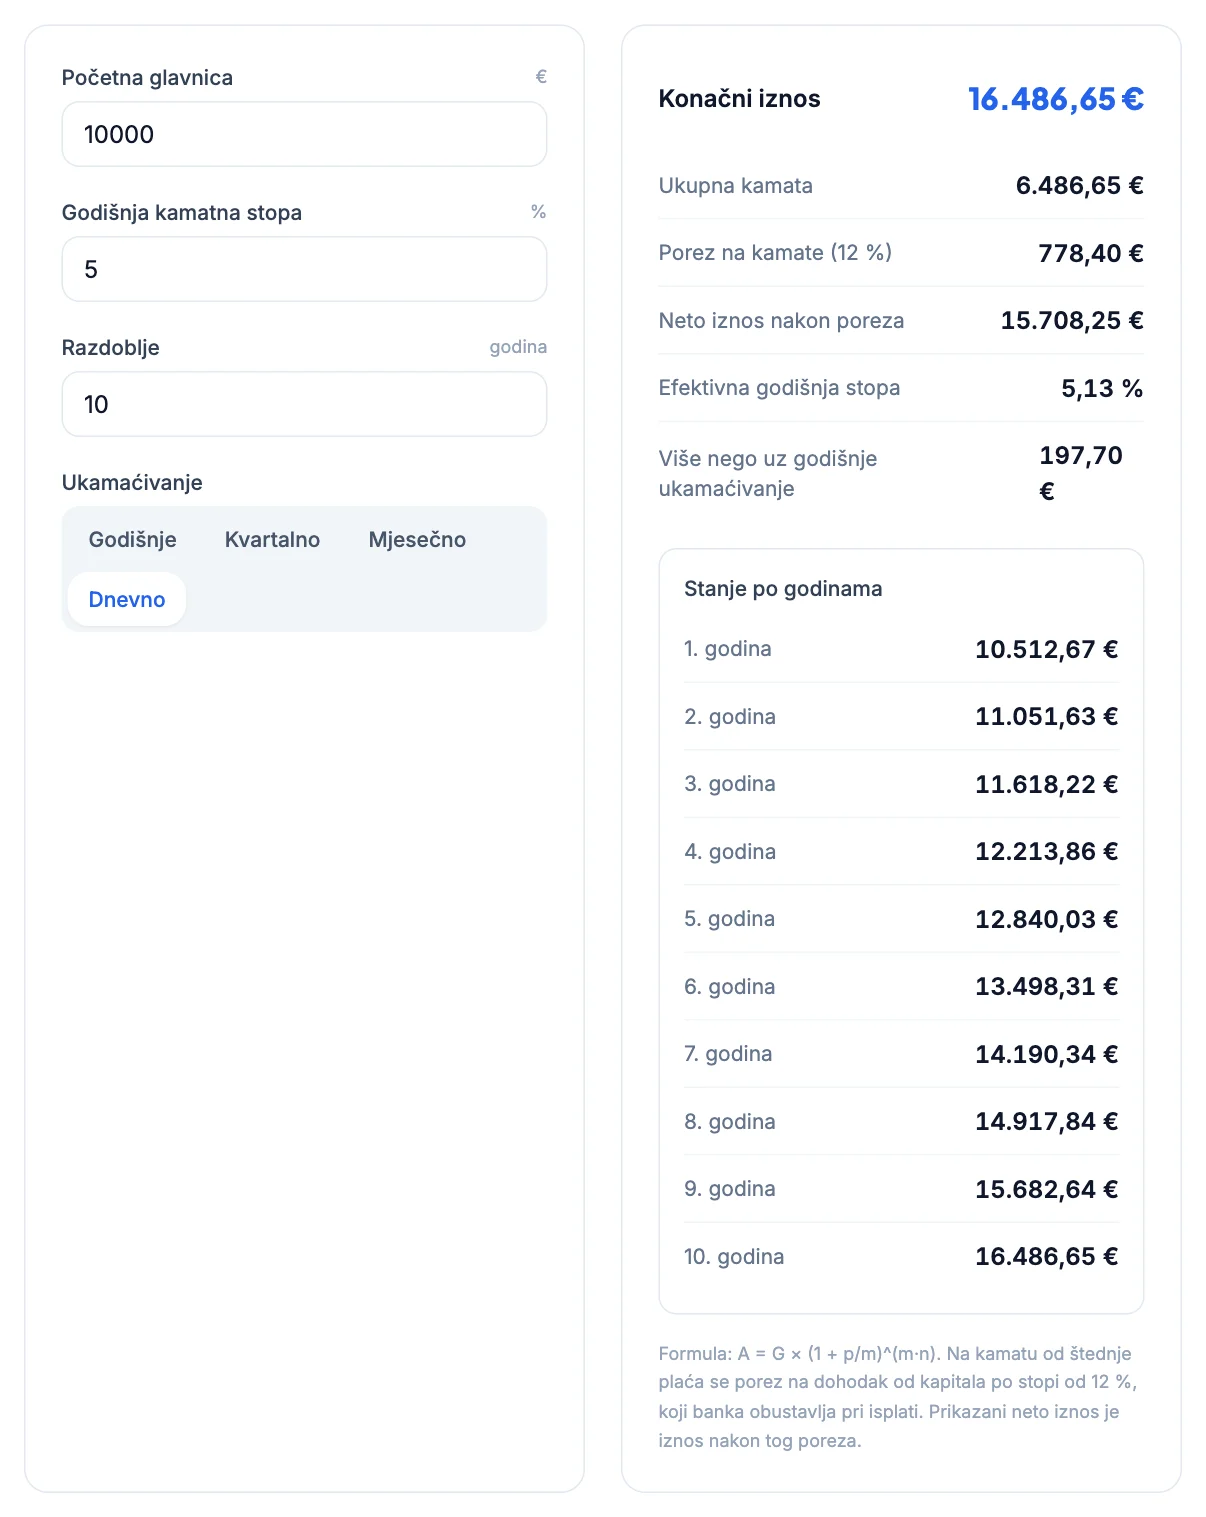
Primjer: 10.000 € uz 5 % kroz deset godina
| Ukamaćivanje | Konačni iznos | Kamata | Efektivna godišnja stopa |
|---|---|---|---|
| Godišnje | 16.288,95 € | 6.288,95 € | 5,000 % |
| Kvartalno | 16.436,19 € | 6.436,19 € | 5,095 % |
| Mjesečno | 16.470,09 € | 6.470,09 € | 5,116 % |
| Dnevno | 16.486,65 € | 6.486,65 € | 5,127 % |
Razlika između godišnjeg i dnevnog ukamaćivanja kroz deset godina iznosi 197,70 €. Najveći skok je između godišnjeg i kvartalnog, a nakon mjesečnog razlike su vrlo male.
Efektivna godišnja stopa
Efektivna stopa pokazuje koliko iznos stvarno naraste u jednoj godini uz zadanu učestalost pripisivanja. Računa se kao (1 + p/m)^m − 1. Nominalna stopa od 5 % uz mjesečno pripisivanje daje efektivnu stopu od 5,116 %, a uz dnevno 5,127 %.
Efektivna stopa omogućuje usporedbu ponuda s različitim načinom pripisivanja. Ponuda od 4,9 % s mjesečnim pripisivanjem daje efektivno oko 5,01 %, više od ponude od 5 % s godišnjim pripisivanjem. Zato banke uz nominalnu navode i efektivnu kamatnu stopu.
Zašto razlika nije veća
Kad se kamata pripisuje češće, svaki put se pripisuje manji iznos. Mjesečno se pripisuje dvanaestina godišnje kamate, ali ta dvanaestina odmah počinje donositi kamatu. Dobitak je kamata na kamatu unutar jedne godine, koja je mala u odnosu na samu kamatu. Kako se učestalost povećava prema beskonačnosti, efektivna stopa približava se granici e^p − 1, koja za 5 % iznosi 5,127 %, gotovo isto kao dnevno ukamaćivanje.
Proporcionalna i konformna stopa
Kalkulator mjesečnu stopu računa kao godišnju podijeljenu s 12, proporcionalnom metodom. Neke banke za pojedine proizvode koriste konformnu metodu, kod koje je mjesečna stopa odabrana tako da efektivna godišnja stopa bude jednaka nominalnoj. Tada učestalost ukamaćivanja ne mijenja godišnji rezultat. Razliku objašnjava vodič proporcionalna i konformna kamatna stopa.
Što to znači u praksi
- Kod štednje je češće pripisivanje povoljnije za tebe, ali razlika je mala. Visina stope važnija je od učestalosti.
- Kod usporedbe štednih proizvoda gledaj efektivnu kamatnu stopu.
- Kod dugova češće pripisivanje povećava dug. Kod kredita s ratama kamata se ne pripisuje dugu jer je rata pokriva, ali kod neplaćenih obveza može. Vidi vodič složena kamata i dug.
- Za dulja razdoblja razlike rastu, što pokazuje vodič složena kamata kroz desetljeća.
Kada se razlika osjeti
Razlika između godišnjeg i mjesečnog ukamaćivanja raste sa stopom, iznosom i trajanjem. Uz 5 % i deset godina na 10.000 € ona iznosi 181,14 €. Kroz 40 godina ista razlika naraste na više od 3.100 €, jer se efektivna stopa od 5,116 % umjesto 5 % primjenjuje kroz sve godine. Kod malih iznosa i kratkih razdoblja razlika je zanemariva.
Učestalost kod kredita
Kod kredita s mjesečnim ratama kamata se obračunava mjesečno i plaća se u rati, pa se ne pribraja dugu. Mjesečni obračun ipak znači da je efektivna godišnja stopa nešto viša od nominalne, zbog čega je EKS kredita i bez naknada viši od nominalne stope. Primjer je u vodiču EKS: efektivna kamatna stopa.
Neprekidno ukamaćivanje
U financijskoj matematici postoji i neprekidno ukamaćivanje, kad se kamata pripisuje u beskonačno kratkim razmacima. Konačni iznos tada je G × e^(p·n), gdje je e ≈ 2,71828. Za 10.000 € uz 5 % kroz deset godina to je 16.487,21 €, samo 56 centi više nego uz dnevno ukamaćivanje. Koristi se u teoriji i kod nekih financijskih izračuna, a za štednju i kredite nema praktične razlike od dnevnog pripisivanja.
Izračunaj u kalkulatoru
Upiši glavnicu, stopu i razdoblje pa promijeni učestalost ukamaćivanja i usporedi konačne iznose.
Otvori kalkulator složenih kamataČesta pitanja
Što je neprekidno ukamaćivanje?+
Pripisivanje kamate u beskonačno kratkim razmacima, uz konačni iznos G × e^(p·n). Za 10.000 € uz 5 % kroz deset godina daje 16.487,21 €, gotovo isto kao dnevno ukamaćivanje.
Zašto je EKS kredita viši od nominalne stope i bez naknada?+
Zbog mjesečnog obračuna kamate. Nominalna stopa od 5,5 % uz mjesečni obračun odgovara efektivnoj godišnjoj stopi od oko 5,64 %.
Koliko učestalost ukamaćivanja mijenja rezultat?+
Za 10.000 € uz 5 % kroz deset godina godišnje ukamaćivanje daje 16.288,95 €, a dnevno 16.486,65 €, što je 197,70 € više.
Što je efektivna godišnja stopa?+
Stvarni godišnji rast uz zadanu učestalost pripisivanja: (1 + p/m)^m − 1. Za 5 % uz mjesečno pripisivanje iznosi 5,116 %.
Je li dnevno ukamaćivanje mnogo bolje od mjesečnog?+
Ne. Razlika između mjesečnog i dnevnog ukamaćivanja vrlo je mala. Visina stope ima mnogo veći utjecaj.
Kako usporediti ponude s različitim ukamaćivanjem?+
Prema efektivnoj kamatnoj stopi, koja uključuje učestalost pripisivanja.