
Kamata na oročenu štednju
Oročena štednja donosi ugovorenu kamatu ako novac ostaviš u banci do kraja roka. Koliko stvarno zaradiš ovisi o stopi, roku, načinu isplate kamate, porezu od 12 % i inflaciji. U ovom vodiču računamo primjer za 10.000 €, a iznos bruto kamate za svoj ulog izračunaj u kalkulatoru kamata.
Kako funkcionira oročenje
Kod oročene štednje novac polažeš u banku na unaprijed dogovoreno razdoblje, npr. šest mjeseci, godinu ili tri godine, uz ugovorenu kamatnu stopu. Banka ti za to razdoblje jamči kamatu, a ti se obvezuješ da novac nećeš podizati. Ako ugovor raskineš prije roka, banka u pravilu obračunava znatno nižu kamatu, prema svojim uvjetima.
Kamata se može isplaćivati na kraju roka, svake godine ili se pripisivati glavnici. Kod kratkih oročenja s isplatom na kraju računa se kao jednostavna kamata.
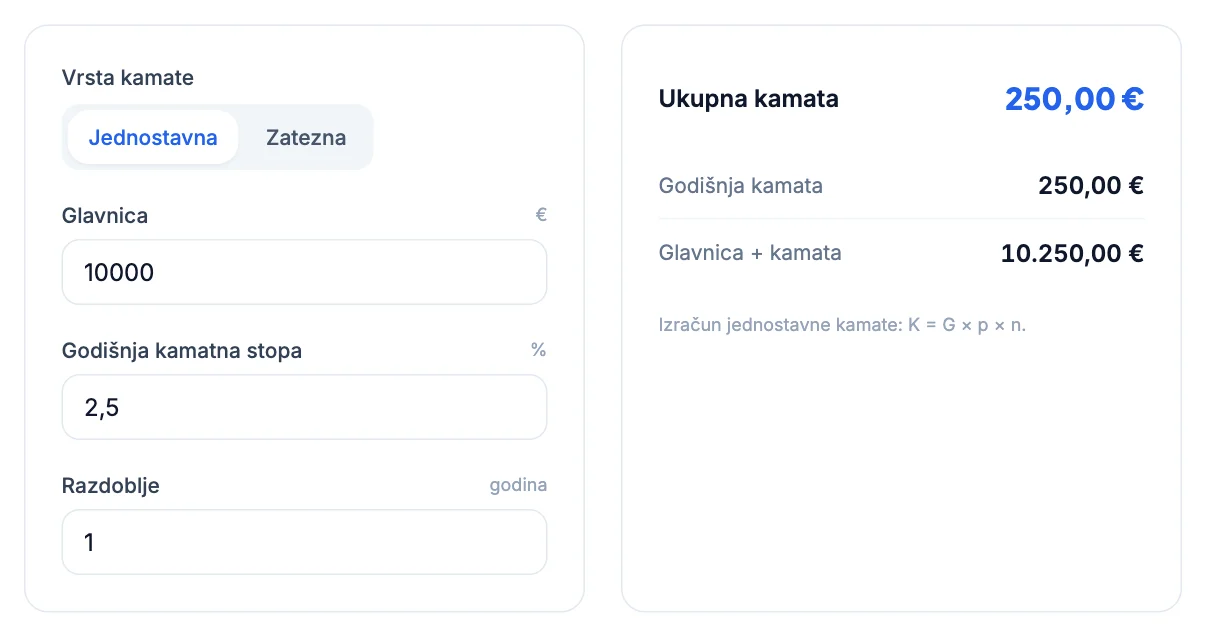
Primjer: 10.000 € na godinu dana uz 2,5 %
Bruto kamata iznosi 10.000 × 0,025 × 1 = 250 €. Porez od 12 % iznosi 30 €, pa na račun dobivaš 220 € neto kamate. Stvarna neto stopa je 2,2 %.
Porez na kamate
Kamate na štednju oporezuju se kao dohodak od kapitala po stopi od 12 %. Porez obračunava i uplaćuje banka u trenutku isplate ili pripisa kamate, kao porez po odbitku, pa ne moraš ništa prijavljivati. Stopa od 12 % primjenjuje se od 1. siječnja 2024., a prije je iznosila 10 %.
Za izračun neto kamate pomnoži bruto kamatu s 0,88. Neto stopu dobiješ tako da nominalnu stopu pomnožiš s 0,88: 2,5 % postaje 2,2 %, a 3 % postaje 2,64 %.
Oročenje na više godina
Kod oročenja od 10.000 € na tri godine uz 2,8 % i godišnju isplatu kamate bruto kamata iznosi 280 € godišnje, odnosno 840 € ukupno. Porez je 100,80 €, pa neto ostaje 739,20 €. Ako se kamata pripisuje glavnici, u drugoj i trećoj godini kamata se računa i na već pripisani iznos, pa je konačni iznos nešto veći. Razliku objašnjava vodič jednostavna ili složena kamata.
Dulje oročenje obično donosi višu stopu, ali veže novac. Za novac koji bi ti mogao zatrebati prije roka bolje je kraće oročenje ili štednja po viđenju, iako uz nižu kamatu.
Kraće ili dulje oročenje
Usporedimo dvije mogućnosti za 10.000 € kroz tri godine. Ako tri puta zaredom oročiš novac na godinu dana uz 2,5 % i kamatu svaki put isplatiš, bruto kamata iznosi 750 €. Oročenje na tri godine uz 2,8 % donosi 840 €, odnosno 90 € više bruto ili 79,20 € više nakon poreza. Kraće oročenje zauzvrat svake godine ostavlja mogućnost da novac iskoristiš ili prebaciš na povoljniju ponudu. Ako stope u međuvremenu porastu, kraće oročenje može biti isplativije. Za oročenja kraća od godine kamatu izračunaj prema vodiču kamata za dane i mjesece.
Štednja i inflacija
Neto kamata pokazuje koliko više eura imaš, ali ne i koliko više možeš kupiti. Ako je neto stopa 2,2 %, a inflacija 3 %, realna vrijednost štednje pada za oko 0,78 % godišnje, iako iznos na računu raste. Zato je štednju dobro usporediti s inflacijom, što omogućuje kalkulator inflacije. Za dugoročno povećanje vrijednosti ljudi uz štednju razmatraju i druge oblike ulaganja, uz veći rizik. Primjere računa kalkulator ulaganja.
Osiguranje depozita
Depoziti u bankama u Hrvatskoj osigurani su do 100.000 € po deponentu u jednoj banci, a osiguranje provodi Hrvatska agencija za osiguranje depozita (HAOD). U osigurani iznos ubrajaju se svi računi i depoziti iste osobe u istoj banci, uključujući kamatu. Ako štediš više od 100.000 €, ulog možeš podijeliti na više banaka.
Kako usporediti ponude banaka
- Usporedi efektivnu kamatnu stopu, koju banke navode i za depozite, a ne samo nominalnu stopu.
- Provjeri uvjete prijevremenog raskida i koja se kamata tada obračunava.
- Provjeri isplaćuje li se kamata na kraju, godišnje ili se pripisuje glavnici.
- Provjeri produljuje li se oročenje automatski i uz koju stopu.
- Izračunaj neto kamatu nakon poreza od 12 %.
Izračunaj u kalkulatoru
Upiši iznos štednje, kamatnu stopu i rok i dobij kamatu prije poreza.
Otvori kalkulator kamataČesta pitanja
Koliko donosi 10.000 € oročeno na godinu dana?+
Uz 2,5 % bruto kamata iznosi 250 €. Nakon poreza od 12 % na račun dobivaš 220 €.
Koliki je porez na kamate na štednju?+
Porez na dohodak od kapitala po osnovi kamata iznosi 12 %. Obračunava ga i uplaćuje banka pri isplati ili pripisu kamate.
Što ako prekinem oročenje prije roka?+
Banka u pravilu obračunava nižu kamatu, prema uvjetima iz ugovora. Zato oroči samo novac koji ti neće trebati do kraja roka.
Do kojeg je iznosa štednja osigurana?+
Do 100.000 € po deponentu u jednoj banci. Osiguranje provodi Hrvatska agencija za osiguranje depozita.