
Jednostavna ili složena kamata
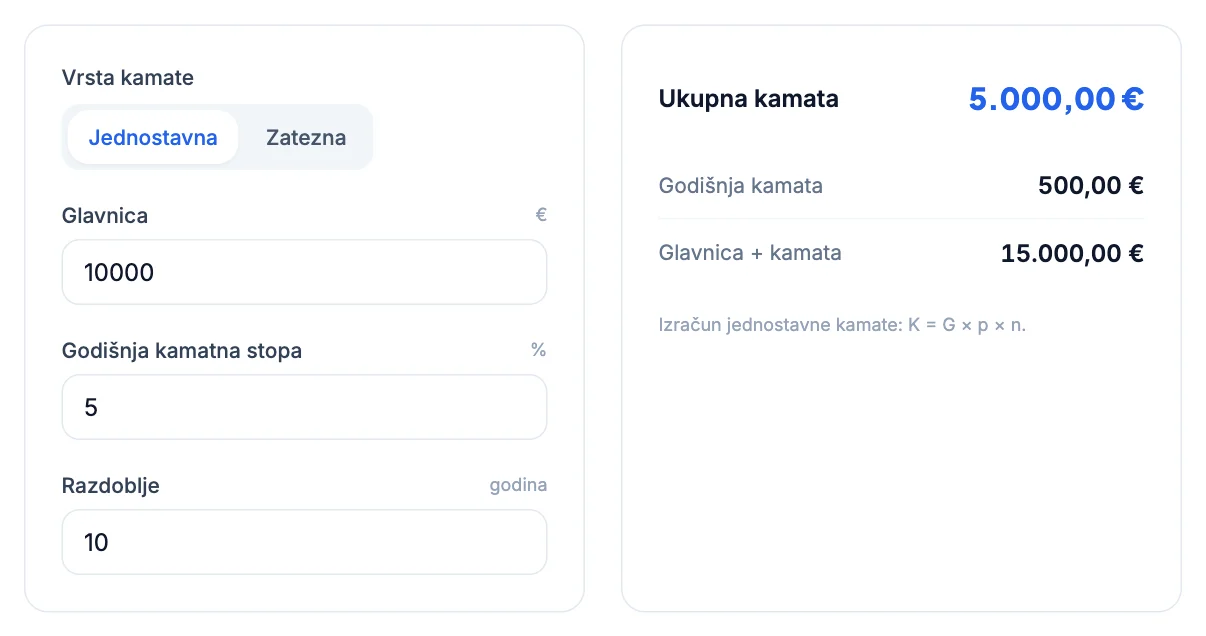
Kod jednostavne kamate kamata se računa samo na početnu glavnicu, a kod složene i na kamate koje su se već pripisale. Kroz godinu dana razlike nema, ali kroz deset ili dvadeset godina ona postaje velika. U ovom vodiču uspoređujemo obje metode na istom primjeru, a jednostavnu kamatu računa kalkulator kamata.
Razlika u jednoj rečenici
Jednostavna kamata svake se godine računa na isti iznos, a složena na iznos koji raste jer mu se pribrajaju kamate. Formula za jednostavnu kamatu je K = G × p × n, a za konačni iznos uz složenu kamatu Kn = G × (1 + p)^n. Kod složene kamate ukupna kamata je Kn − G.
Primjer: 10.000 € uz 5 % godišnje
U tablici je kamata za četiri razdoblja. Kod složene kamate pretpostavljeno je pripisivanje jednom godišnje.
| Razdoblje | Jednostavna kamata | Složena kamata | Razlika |
|---|---|---|---|
| 1 godina | 500,00 € | 500,00 € | 0,00 € |
| 5 godina | 2.500,00 € | 2.762,82 € | 262,82 € |
| 10 godina | 5.000,00 € | 6.288,95 € | 1.288,95 € |
| 20 godina | 10.000,00 € | 16.532,98 € | 6.532,98 € |
Zašto razlika raste s vremenom
U prvoj godini obje metode računaju kamatu na 10.000 €. U drugoj godini jednostavna kamata ponovno se računa na 10.000 €, a složena na 10.500 €, pa donosi 25 € više. Svake iduće godine osnovica složene kamate je veća, pa i razlika raste sve brže. Nakon 20 godina složena kamata je za 65 % veća od jednostavne.
Na razliku utječe i učestalost pripisivanja. Ako se kamata pripisuje mjesečno, a ne godišnje, 10.000 € uz 5 % za deset godina donosi 6.470,09 € kamate, još 181,14 € više nego uz godišnje pripisivanje.
Za koliko se glavnica udvostruči
Uz jednostavnu kamatu glavnica se udvostruči kad kamata dosegne iznos glavnice. Uz 5 % to je nakon 100 / 5 = 20 godina. Uz složenu kamatu vrijedi približno pravilo 72: podijeli 72 sa stopom. Uz 5 % glavnica se udvostruči za oko 72 / 5 = 14,4 godine, pet i pol godina ranije.
Kada se koristi koja metoda
- Jednostavna kamata: zatezne kamate, kratkoročni zajmovi, oročena štednja s isplatom kamate na kraju razdoblja, obračun kamate na dug za određeni broj dana. Primjeri su u vodičima zatezne kamate i kamata na oročenu štednju.
- Složena kamata: štednja kod koje se kamata pripisuje glavnici, dugoročna ulaganja, izračun buduće vrijednosti novca.
- Krediti s ratama: kamata se svaki mjesec računa jednostavno, ali na preostali dug koji se smanjuje.
Konačni iznos uz složenu kamatu izračunaj u kalkulatoru složenih kamata, a štednju s redovitim mjesečnim uplatama u kalkulatoru ulaganja.
Kad složena kamata radi protiv tebe
Ista matematika vrijedi i za dugove. Ako se neplaćena kamata pribraja dugu, iduća se kamata računa na veći iznos, pa dug raste sve brže. To se događa kod počeka kredita kad se kamata za razdoblje počeka pribroji glavnici ili kod revolving kartica kad se dug ne otplaćuje u cijelosti. Zato je poček ili minimalna uplata dobro rješenje samo za kratko razdoblje. Kako smanjiti ratu bez rasta duga objašnjava vodič kako smanjiti ratu kredita.
Porez i inflacija
Na kamate na štednju plaća se porez od 12 %, koji banka odbija pri isplati ili pripisu kamate. Kod složene kamate porez se odbija svaki put kad se kamata pripiše, pa se dalje ukamaćuje samo neto iznos. Uz stopu od 5 % neto stopa je 4,4 %. Stvarni rast kupovne moći dobiješ tek kad od neto stope oduzmeš inflaciju, što objašnjava vodič kamata na oročenu štednju.
Kako to iskoristiti
- Kod štednje biraj proizvod kod kojeg se kamata pripisuje glavnici, ako ti novac ne treba ranije.
- Kod usporedbe ponuda gledaj efektivnu kamatnu stopu, koja uključuje učestalost pripisivanja.
- Kod duga vrijedi obrnuto: što dulje traje, to više plaćaš, pa se dugovi isplati vraćati što ranije.
Izračunaj u kalkulatoru
Izračunaj jednostavnu kamatu za svoju glavnicu i razdoblje i usporedi je sa složenom.
Otvori kalkulator kamataČesta pitanja
Koja je razlika između jednostavne i složene kamate?+
Jednostavna kamata računa se uvijek na početnu glavnicu, a složena i na već pripisane kamate. Za 10.000 € uz 5 % kroz 10 godina jednostavna kamata iznosi 5.000 €, a složena 6.288,95 €.
Koja kamata je veća?+
Uz istu stopu i razdoblje dulje od jednog razdoblja pripisivanja složena kamata je uvijek veća, a razlika raste s vremenom.
Što je pravilo 72?+
Približan način izračuna vremena za udvostručenje uz složenu kamatu: 72 podijeljeno s godišnjom stopom. Uz 5 % to je oko 14,4 godine.
Koristi li banka jednostavnu ili složenu kamatu kod kredita?+
Kod kredita s ratama banka svaki mjesec računa kamatu na preostali dug. Budući da rata pokriva kamatu, kamata se ne pripisuje dugu.