
Refinanciranje stambenog kredita
Refinanciranje znači otplatiti postojeći kredit novim, povoljnijim kreditom. Isplati se kad je ušteda na kamati veća od troškova novog kredita. Na primjeru kredita s preostalim dugom od 110.262 € izračunat ćemo uštedu i troškove, a svoju usporedbu napravi u kalkulatoru stambenog kredita.
Kada razmišljati o refinanciranju
- Kad su kamatne stope na nove kredite znatno niže od stope na tvoj kredit.
- Kad želiš prijeći s promjenjive na fiksnu kamatnu stopu ili obrnuto.
- Kad želiš promijeniti rok otplate ili objediniti više kredita.
Prije promjene banke vrijedi pitati i postojeću banku za nižu kamatnu stopu. Banke ponekad pristanu na izmjenu ugovora kako bi zadržale klijenta, a tada nema troškova novog kredita.
Primjer: prelazak s 4,5 % na 3,5 %
Kredit od 130.000 € ugovoren je na 30 godina uz 4,5 %, s ratom od 658,69 €. Nakon osam godina, odnosno 96 rata, preostali dug iznosi 110.262,16 €, a do kraja otplate ostaje 22 godine. Uz istu stopu u tih 22 godine platio bi još 63.632,24 € kamate.
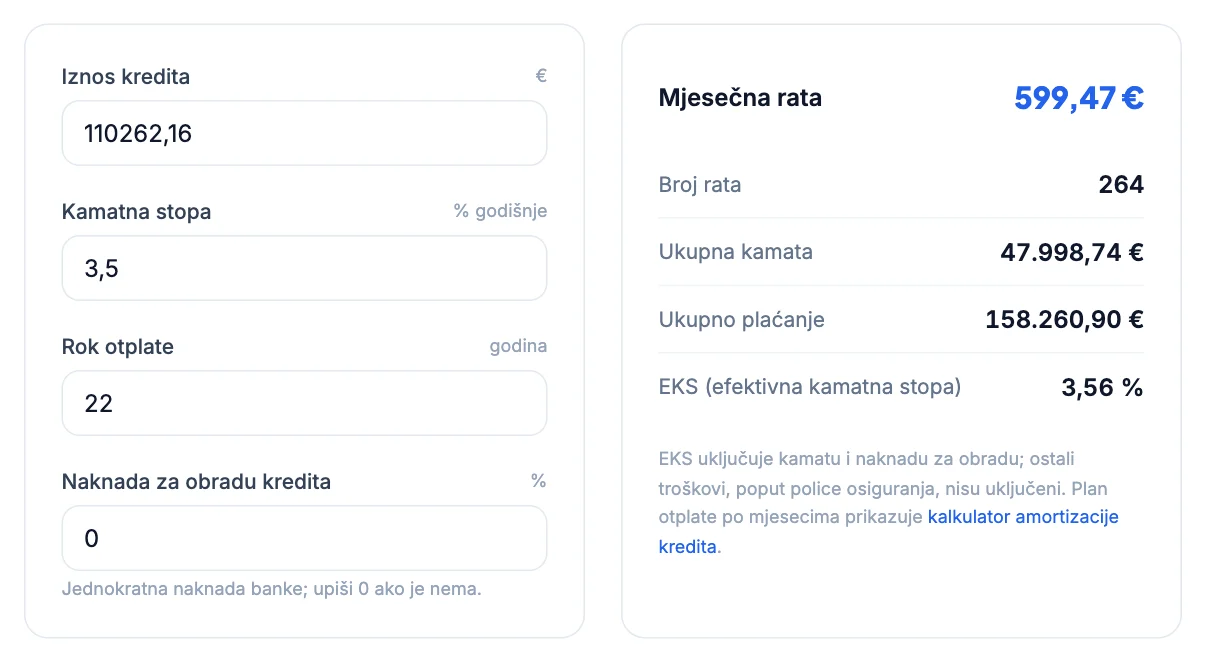
Novi kredit za isti iznos uz 3,5 % na 22 godine ima ratu 599,47 €, što je 59,22 € manje mjesečno. Kamata do kraja otplate pada na 47.998,74 €, pa je ušteda 15.633,50 € prije troškova refinanciranja. Kod refinanciranja nema kupnje, pa preostali dug upiši u kreditni kalkulator, koji traži samo iznos kredita.
Troškovi refinanciranja
- Naknada za prijevremenu otplatu starog kredita: smije se naplatiti samo za razdoblje fiksne kamatne stope i najviše 1 % otplaćenog iznosa. U primjeru bi to bilo najviše 1.102,62 €. Za razdoblje promjenjive stope naknade nema.
- Nova procjena nekretnine.
- Javni bilježnik, upis nove hipoteke i brisanje stare u zemljišnim knjigama.
- Naknada za obradu novog kredita, ako je banka naplaćuje.
- Nove police osiguranja, ako ih nova banka traži.
Ako svi troškovi zajedno iznose 2.500 €, neto ušteda u primjeru je oko 13.100 €. Troškovi se vraćaju kroz nižu ratu za 43 mjeseca, nešto više od tri i pol godine.
Kada se refinanciranje ne isplati
Ako je razlika u kamatnoj stopi mala, preostali dug nizak ili do kraja otplate ostaje malo godina, troškovi mogu pojesti uštedu. Isto vrijedi ako novi kredit produlji rok: rata pada više, ali ukupna kamata do kraja otplate može biti i viša nego kod starog kredita. Uvijek usporedi ukupnu kamatu do kraja otplate i sve troškove, a ne samo novu ratu.
Pri usporedbi ponuda gledaj EKS, koji uključuje naknade i obvezne police. Kako ga čitati objašnjava vodič EKS: efektivna kamatna stopa.
Postupak korak po korak
- Od postojeće banke zatraži potvrdu o stanju duga i informativni izračun prijevremene otplate, s eventualnom naknadom.
- Prikupi ponude dviju ili triju banaka za isti iznos i rok i usporedi EKS i ukupnu kamatu.
- Nova banka odobrava kredit nakon procjene nekretnine i provjere kreditne sposobnosti, jednako kao kod prvog kredita.
- Novi kredit isplaćuje se izravno staroj banci, koja nakon otplate izdaje brisovno očitovanje za staru hipoteku.
- Nova hipoteka upisuje se u korist nove banke, kako je opisano u vodiču hipoteka i osiguranje.
Postupak obično traje nekoliko tjedana, a za to vrijeme nastavi uredno plaćati rate starog kredita. Ako uz refinanciranje mijenjaš i rok, pročitaj vodič rok stambenog kredita.
Kako izračunati svoju uštedu
- Preostali dug i broj preostalih rata pronađi u planu otplate ili ih izračunaj u kalkulatoru amortizacije kredita.
- U kalkulator upiši preostali dug, staru stopu i preostali rok, a zatim isti dug uz novu stopu.
- Razlika ukupne kamate je ušteda prije troškova. Od nje oduzmi sve troškove refinanciranja.
- Ako prelaziš na drugu vrstu stope, pročitaj vodič fiksna ili promjenjiva kamatna stopa.
Izračunaj u kalkulatoru
Preostali dug i preostali rok upiši u kreditni kalkulator uz staru i novu kamatnu stopu i usporedi ratu i kamatu.
Otvori kalkulator stambenog kreditaČesta pitanja
Kada se isplati refinancirati stambeni kredit?+
Kad je ušteda na kamati do kraja otplate veća od svih troškova novog kredita. U primjeru prelaska s 4,5 % na 3,5 % za dug od 110.262 € na 22 godine ušteda prije troškova iznosi 15.633,50 €.
Plaća li se naknada za prijevremenu otplatu pri refinanciranju?+
Samo ako se kredit otplaćuje u razdoblju fiksne kamatne stope, i to najviše 1 % otplaćenog iznosa, odnosno 0,5 % ako je do kraja otplate ostalo manje od godinu dana.
Moram li mijenjati banku?+
Ne nužno. Postojeću banku možeš pitati za nižu kamatnu stopu i izmjenu ugovora, čime izbjegavaš troškove novog kredita.
Smijem li refinanciranjem produljiti rok?+
Možeš, ali dulji rok može povećati ukupnu kamatu. Usporedi kamatu do kraja otplate za stari i novi kredit.