
Hipoteka i osiguranje kod stambenog kredita
Uz stambeni kredit banka traži osiguranje da će se kredit vratiti: založno pravo na nekretnini, police osiguranja, a ponekad i sudužnika ili jamca. U ovom vodiču objašnjavamo što koji instrument znači i koliko poskupljuje kredit. Ratu za svoj iznos izračunaj u kalkulatoru stambenog kredita.
Založno pravo (hipoteka)
Hipoteka je založno pravo banke na nekretnini koje se upisuje u zemljišnu knjigu. Nekretnina ostaje u tvom vlasništvu i možeš je koristiti, ali ako se kredit ne otplaćuje, banka se može naplatiti iz njezine vrijednosti. Zbog toga nekretnina mora biti uredno upisana u zemljišne knjige, a banka mora znati njezinu vrijednost, što utvrđuje procjena.
Upis hipoteke provodi se na temelju ovjerene isprave kod javnog bilježnika. Nakon otplate banka izdaje brisovno očitovanje, na temelju kojeg se hipoteka briše iz zemljišne knjige.
Polica osiguranja nekretnine
Gotovo sve banke traže da nekretnina bude osigurana, a polica se vinkulira u korist banke. To znači da bi u slučaju štete isplata išla banci do visine duga. Provjeri pokriva li polica i potres, jer osnovno osiguranje od požara i drugih rizika često ne uključuje potres.
Životno osiguranje i osiguranje otplate kredita
Neke banke traže policu životnog osiguranja ili osiguranja otplate kredita, a neke je nude kao uvjet za nižu kamatnu stopu. Takva polica u slučaju smrti ili nesposobnosti za rad otplaćuje dug i štiti članove obitelji. Prema Zakonu o stambenom potrošačkom kreditiranju banka nema pravo na naknadu za prijevremenu otplatu kad se kredit otplaćuje iz police osiguranja namijenjene otplati kredita.
Sudužnik i jamac
- Sudužnik odgovara za kredit jednako kao glavni dužnik, a njegova se primanja uračunavaju u kreditnu sposobnost. Tako dvije osobe s odvojenim primanjima mogu dobiti veći kredit.
- Jamac plaća dug ako ga dužnik ne plaća. Njegova primanja obično ne povećavaju iznos kredita, ali banka provjerava njegovu kreditnu sposobnost.
Kod stambenih kredita osiguranih hipotekom banke jamca traže rjeđe nego kod gotovinskih kredita. Kako se računa najveći iznos kredita za jednu ili dvije osobe objašnjava vodič koliki kredit možeš dobiti.
Koliko osiguranje poskupljuje kredit
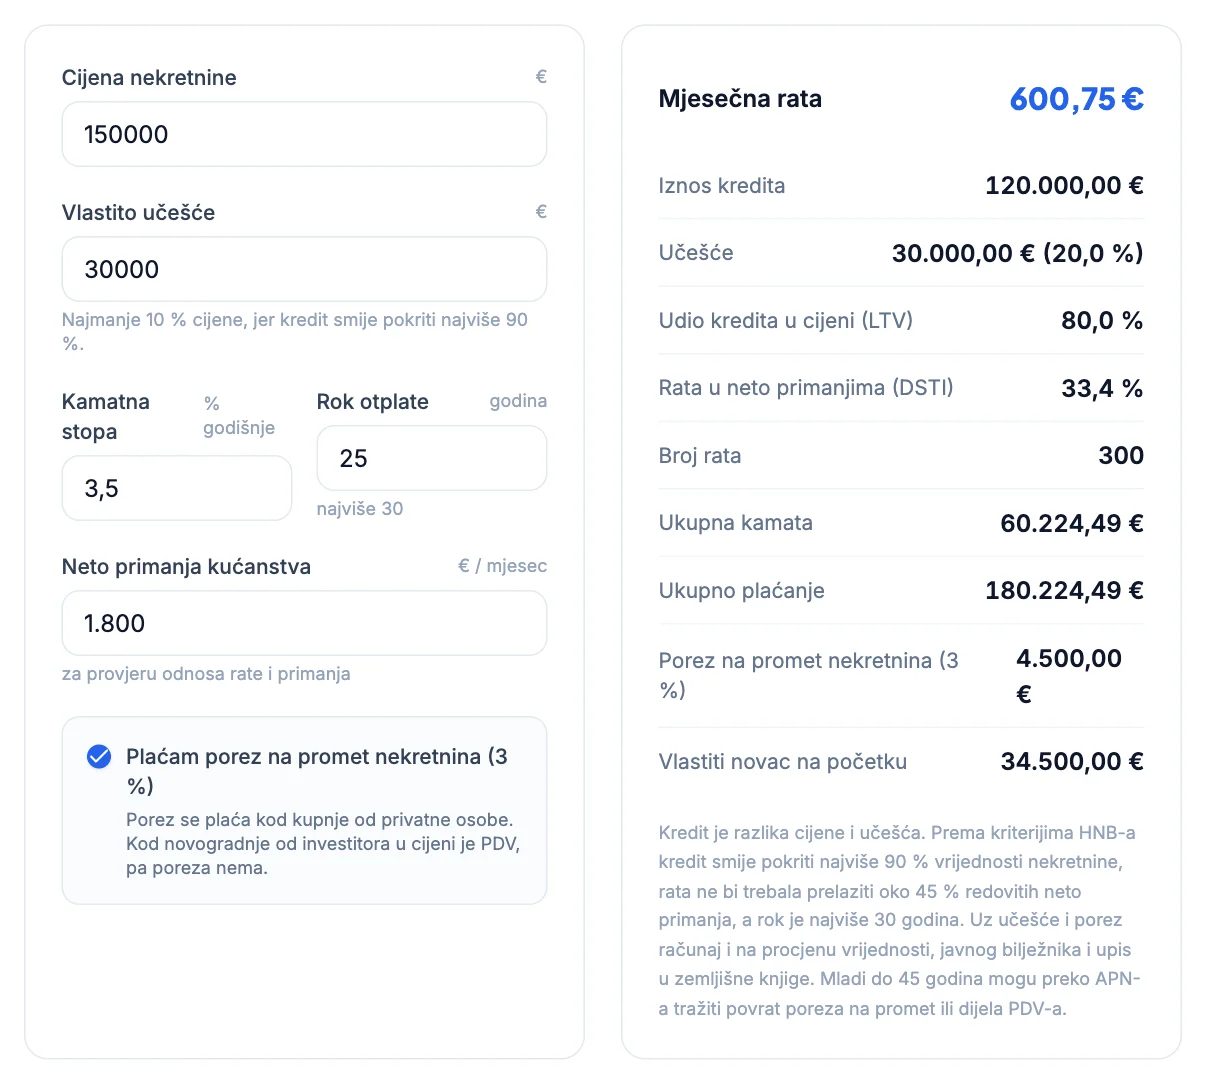
Kredit od 120.000 € uz 3,5 % na 25 godina ima ratu 600,75 € i ukupnu kamatu 60.224,49 €. Pretpostavimo da police osiguranja nekretnine i otplate kredita zajedno stoje 25 € mjesečno. Stvarni mjesečni trošak tada je 625,75 €, a kroz 25 godina police stoje 7.500 €, što je 12 % ukupne kamate.
Obvezne police koje traži banka uključene su u EKS iz ponude. Zato EKS dviju banaka s istom kamatnom stopom može biti različit. Kako čitati EKS objašnjava vodič EKS: efektivna kamatna stopa.
Što ako rata kasni
Ako rata kasni, banka na dospjeli, a neplaćeni iznos obračunava zateznu kamatu. Stopa zatezne kamate za potrošačke kredite određuje se svakih šest mjeseci, a od 1. srpnja 2026. iznosi 5,40 % godišnje. Nakon opomena i duljeg kašnjenja banka može otkazati ugovor i zatražiti cijeli dug, a hipoteka joj omogućuje naplatu iz vrijednosti nekretnine.
Zato se banci javi čim se pojave poteškoće s plaćanjem. Banke mogu ponuditi privremeno smanjenje rate, poček ili produljenje roka. Kako rok mijenja ratu objašnjava vodič rok stambenog kredita, a promjenu uvjeta kod druge banke vodič refinanciranje stambenog kredita.
Na što paziti
- Zatraži od banke popis svih obveznih instrumenata osiguranja i njihov trošak prije potpisa ugovora.
- Usporedi ponude polica različitih osiguravatelja. Banka ne smije uvjetovati kredit policom točno određenog osiguravatelja ako ponudiš jednakovrijednu policu, pa to provjeri u uvjetima banke.
- Prati rok obnove police. Ako polica istekne, banka može aktivirati posljedice iz ugovora.
- Kad otplatiš kredit, zatraži brisovno očitovanje i provedi brisanje hipoteke. Stanje duga do otplate prati u kalkulatoru amortizacije kredita.
Izračunaj u kalkulatoru
Izračunaj ratu stambenog kredita pa joj pribroji mjesečni trošak polica osiguranja.
Otvori kalkulator stambenog kreditaČesta pitanja
Što je hipoteka kod stambenog kredita?+
Založno pravo banke na nekretnini upisano u zemljišnu knjigu. Nekretnina ostaje tvoja, ali ako se kredit ne otplaćuje, banka se može naplatiti iz njezine vrijednosti.
Je li životno osiguranje obvezno za stambeni kredit?+
Ovisi o banci. Neke ga traže, neke nude nižu kamatnu stopu uz policu. Obvezne police uključene su u EKS iz ponude.
Koja je razlika između sudužnika i jamca?+
Sudužnik odgovara za kredit kao i glavni dužnik, a njegova primanja povećavaju kreditnu sposobnost. Jamac plaća dug samo ako ga dužnik ne plaća.
Kako se briše hipoteka nakon otplate?+
Banka izdaje brisovno očitovanje, a na temelju njega zemljišnoknjižni sud briše hipoteku iz zemljišne knjige.