
Učešće za stambeni kredit
Učešće je dio cijene nekretnine koji plaćaš vlastitim novcem. Pravila HNB-a određuju najmanje učešće, a svaki euro iznad toga smanjuje kredit, ratu i kamatu. Na primjeru stana od 150.000 € usporedit ćemo učešće od 10, 20 i 30 %, a izračun za svoj stan napravi u kalkulatoru stambenog kredita.
Najmanje učešće: 10 %
Prema kriterijima kreditiranja HNB-a iznos stambenog kredita može biti najviše 90 % vrijednosti nekretnine, pa je najmanje učešće 10 %. Taj se omjer naziva LTV, od engleskog loan-to-value. Banke mogu tražiti i više, a dio kredita smiju odobriti iznad granice samo u ograničenom opsegu.
Vrijednost nekretnine utvrđuje ovlašteni procjenitelj. Ako je procjena niža od cijene iz ugovora, banka u pravilu uzima nižu vrijednost, pa učešće raste. Zato je dobro prije potpisa predugovora znati procijenjenu vrijednost ili ostaviti rezervu u vlastitom novcu.
Primjer: stan od 150.000 €
Uz kamatnu stopu od 3,5 % i rok od 30 godina razlika između najmanjeg i većeg učešća izgleda ovako:
| Učešće | Iznos kredita | Mjesečna rata | Ukupna kamata |
|---|---|---|---|
| 10 % (15.000 €) | 135.000 € | 606,21 € | 83.235,72 € |
| 20 % (30.000 €) | 120.000 € | 538,85 € | 73.987,31 € |
| 30 % (45.000 €) | 105.000 € | 471,50 € | 64.738,89 € |
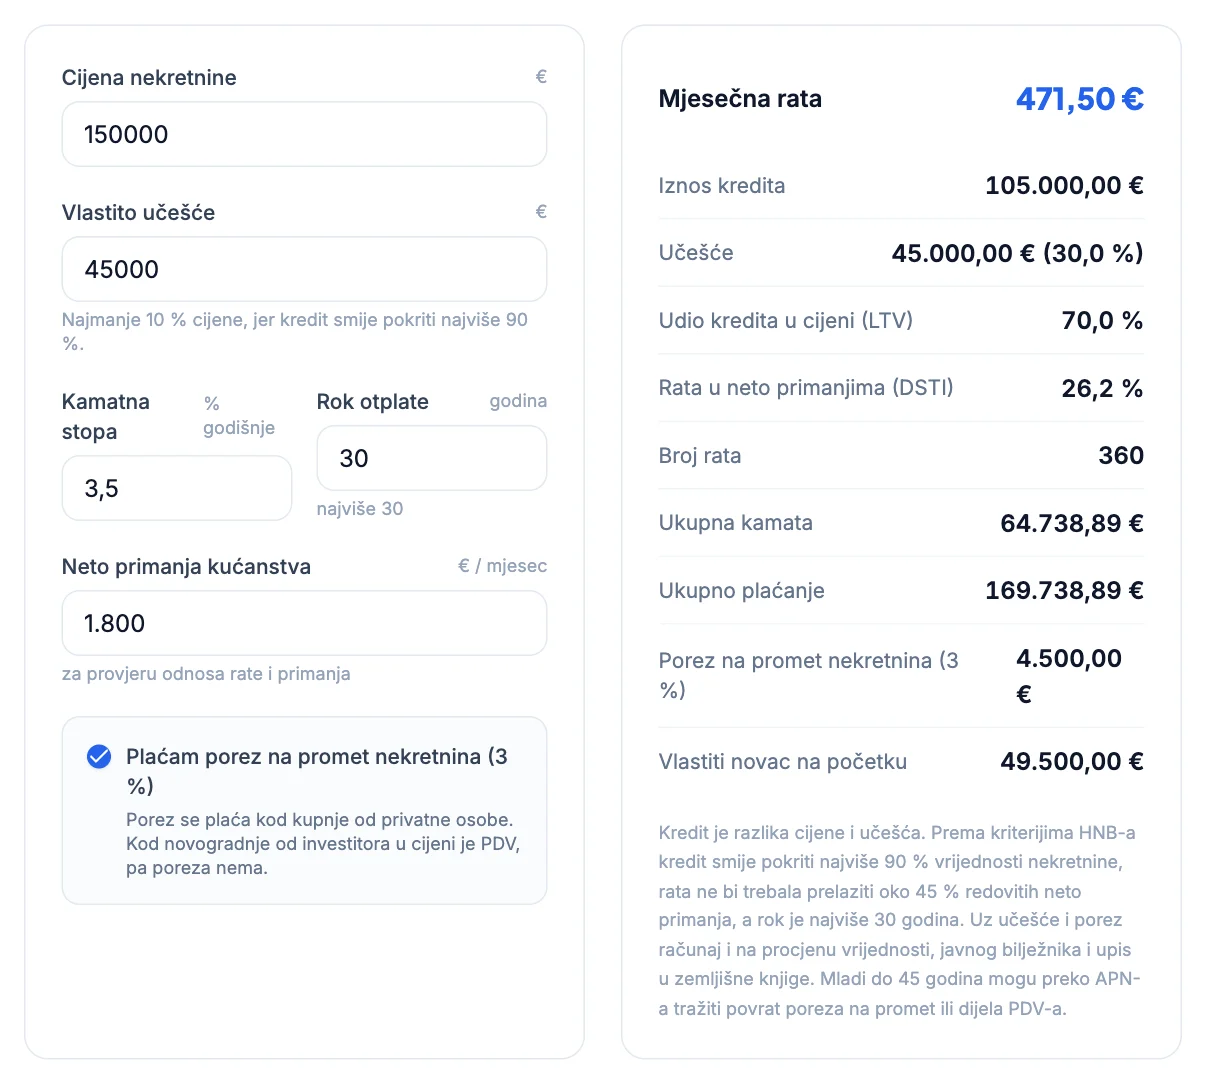
Koliko štedi veće učešće
Učešće od 30 % umjesto 10 % znači 30.000 € više vlastitog novca na početku. Zauzvrat je rata niža za 134,71 € mjesečno, a ukupna kamata manja za 18.496,83 €. Svaki euro učešća u ovom primjeru štedi oko 62 centa kamate kroz 30 godina.
Veće učešće olakšava i odobrenje kredita, jer niža rata lakše stane u granicu od 45 % neto primanja. Neke banke uz veće učešće nude i povoljniju kamatnu stopu.
Učešće i odobrenje kredita
Učešće ne mijenja samo cijenu kredita, nego i primanja koja banka traži. Rata stambenog kredita, zajedno s ostalim kreditima, smije iznositi najviše 45 % neto primanja. Za ratu od 606,21 € uz učešće od 10 % potrebna su neto primanja od najmanje 1.347,13 €, uz 20 % učešća 1.197,44 €, a uz 30 % učešća 1.047,78 €.
Razlika od gotovo 300 € neto mjesečno može odlučiti hoće li kredit biti odobren. Ako su primanja blizu granice, veće učešće često je bolje rješenje od duljeg roka, jer istodobno smanjuje i ratu i ukupnu kamatu.
Učešće kod novogradnje
Kod kupnje stana u izgradnji banke često isplaćuju kredit u dijelovima, prema napretku gradnje, a učešće se najčešće plaća prvo. Ugovor s investitorom zato uskladi s uvjetima kredita: rokove plaćanja, iznos učešća i trenutak upisa vlasništva. Kako se hipoteka upisuje i zašto nekretnina mora biti uredno upisana objašnjava vodič hipoteka i osiguranje.
Isplati li se čekati s kupnjom
Štednja za veće učešće traje, a za to vrijeme plaćaš najam i cijene nekretnina se mijenjaju. Ako mjesečno štediš 500 €, za dodatnih 15.000 € učešća treba 30 mjeseci. Ako cijene stanova u tom razdoblju porastu, ušteda na kamati može nestati. Nema univerzalnog odgovora: usporedi uštedu na kamati s troškom najma i očekivanim promjenama cijena. Rast novca na štednji izračunaj u kalkulatoru složenih kamata.
Odakle može doći učešće
- Vlastita ili stambena štednja.
- Prodaja druge nekretnine ili vozila.
- Pomoć obitelji. Banka će tražiti dokaz o podrijetlu novca.
- Gotovinski kredit za učešće. Banke to često ne dopuštaju, a i kad dopuštaju, rata tog kredita ulazi u omjer rate i primanja i poskupljuje kupnju. Vidi vodič koliki kredit možeš dobiti.
- Dodatna nekretnina kao zalog. Neke banke umjesto većeg učešća prihvaćaju hipoteku na drugoj nekretnini.
Uz učešće računaj i na porez na promet nekretnina te ostale troškove kupnje, koji su objašnjeni u vodiču troškovi kupnje stana na kredit.
Izračunaj u kalkulatoru
Mijenjaj iznos učešća uz istu cijenu nekretnine i usporedi ratu, kamatu i udio kredita u cijeni.
Otvori kalkulator stambenog kreditaČesta pitanja
Koliko učešće trebam za stambeni kredit?+
Najmanje 10 % vrijednosti nekretnine, jer stambeni kredit prema kriterijima HNB-a može iznositi najviše 90 % te vrijednosti. Banka može tražiti i više.
Računa li se učešće od cijene ili od procjene?+
Banke u pravilu uzimaju nižu od dvije vrijednosti: kupoprodajnu cijenu ili procijenjenu vrijednost nekretnine.
Koliko štedi veće učešće?+
Za stan od 150.000 € uz 3,5 % na 30 godina učešće od 30 % umjesto 10 % smanjuje ratu za 134,71 € i ukupnu kamatu za 18.496,83 €.
Koliko neto primanja trebam uz učešće od 20 %?+
Za stan od 150.000 € uz 3,5 % na 30 godina kredit od 120.000 € ima ratu 538,85 €. Bez drugih kredita potrebno je najmanje 1.197,44 € neto mjesečno, jer rata smije iznositi najviše 45 % primanja.
Mogu li uzeti gotovinski kredit za učešće?+
Neke banke to ne dopuštaju. I kad je moguće, rata gotovinskog kredita smanjuje iznos stambenog kredita koji možeš dobiti i poskupljuje kupnju.