
Kada glavnica postaje veća od kamate
Kod dugih kredita u prvim godinama veći dio rate ide na kamatu. Tek nakon određenog broja rata na glavnicu počinje odlaziti više nego na kamatu. Taj trenutak ovisi o kamatnoj stopi i roku. Na primjeru stambenog kredita od 120.000 € izračunat ćemo kada se to događa, a plan otplate za svoj kredit izradi u kalkulatoru amortizacije kredita.
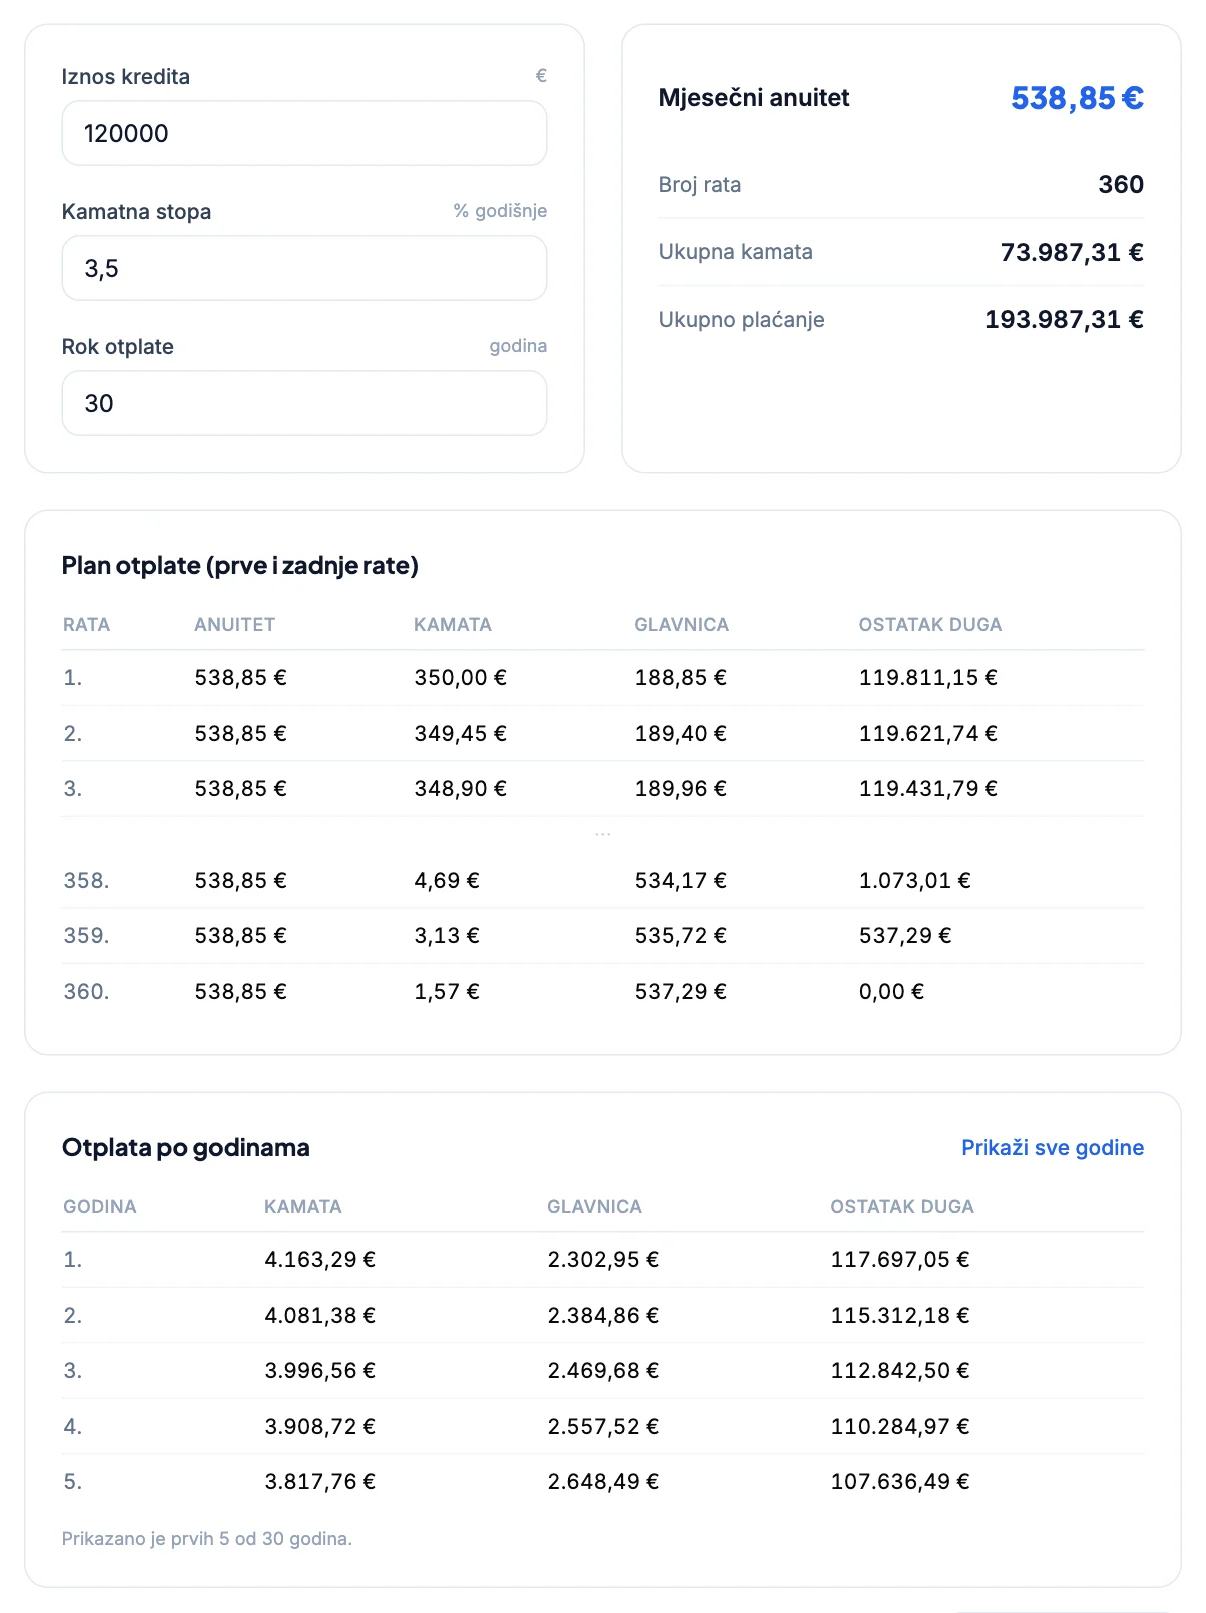
Primjer: stambeni kredit od 120.000 € uz 3,5 % na 30 godina
Anuitet iznosi 538,85 €. U prvoj rati kamata iznosi 350,00 €, a na glavnicu ide samo 188,85 €. Kamata je dakle 65 % prve rate. Svaki mjesec kamata se malo smanjuje, a glavnica raste.
Tek u 124. rati, nakon deset godina i četiri mjeseca otplate, glavnica prvi put prelazi kamatu: 270,21 € glavnice prema 268,64 € kamate. U zadnjoj, 360. rati kamata iznosi samo 1,57 €, a glavnica 537,29 €.
Kraći krediti i više stope
Kod kredita od 20.000 € uz 5 % na deset godina glavnica je veća od kamate već od prve rate: 128,80 € glavnice prema 83,33 € kamate. Kod kraćih rokova rata je visoka u odnosu na dug, pa glavnica od početka prevladava.
Viša stopa pomiče trenutak prema kasnije. Kredit od 10.000 € uz 10 % na deset godina ima anuitet od 132,15 €, a u prvoj rati 83,33 € kamate i samo 48,82 € glavnice. Glavnica prelazi kamatu tek u 38. rati, nakon više od tri godine.
| Kredit | Prva rata: kamata | Prva rata: glavnica | Glavnica veća od kamate od |
|---|---|---|---|
| 20.000 €, 5 %, 10 godina | 83,33 € | 128,80 € | 1. rate |
| 10.000 €, 10 %, 10 godina | 83,33 € | 48,82 € | 38. rate |
| 120.000 €, 3,5 %, 30 godina | 350,00 € | 188,85 € | 124. rate |
Kako izračunati taj trenutak
Kamata u rati jednaka je preostalom dugu pomnoženom s mjesečnom stopom, a glavnica je ostatak rate. Glavnica je veća od kamate kad je kamata manja od polovice rate, odnosno kad preostali dug padne ispod R / (2 × i). Za stambeni kredit iz primjera to je 538,85 / (2 × 0,0029167) ≈ 92.375 €. Dug pada ispod tog iznosa nešto nakon desete godine otplate, što potvrđuje i plan otplate.
Što to znači u praksi
- Nakon deset godina otplate stambenog kredita iz primjera dug je još 92.912,25 €, a nakon 15 godina, polovice roka, 75.376,53 €, odnosno 63 % posuđenog iznosa. Više u vodiču koliko duga ostaje nakon nekoliko godina.
- Djelomična otplata u razdoblju kad kamata prevladava smanjuje dug na koji se računa kamata kroz mnogo godina i daje najveću uštedu.
- Kraći rok pomiče trenutak prema početku i smanjuje ukupnu kamatu, što pokazuje vodič rok stambenog kredita.
Učinak prijevremene otplate
Nakon pet godina otplate stambenog kredita iz primjera dug iznosi 107.636,49 €. Ako tada uplatiš 10.000 € i zadržiš istu ratu, glavnica prelazi kamatu već u 82. rati umjesto u 124., a kredit je otplaćen s 319. ratom, 41 ratu ranije. Kamata do kraja otplate pada s 54.019,60 € na 41.459,62 €, pa je ušteda 12.559,99 €.
Ako je kamatna stopa fiksna, banka za takvu uplatu smije naplatiti naknadu od najviše 1 %, odnosno 100 €, što je malo u odnosu na uštedu. Za razdoblje promjenjive stope naknade nema.
Je li veliki udio kamate na početku nepravedan
Ne. Kamata se u svakoj rati računa samo na dug koji je u tom mjesecu stvarno posuđen, po istoj stopi. Na početku je dug najveći, pa je i kamata najveća. Da je glavnica u početku veća, rata bi morala biti viša, kao kod linearne otplate, što objašnjava vodič anuitetska ili linearna otplata. Godišnji pregled udjela kamate donosi vodič kamata i glavnica po godinama.
Izračunaj u kalkulatoru
Izradi plan otplate i provjeri omjer kamate i glavnice u prvim i zadnjim ratama.
Otvori kalkulator amortizacije kreditaČesta pitanja
Zašto u prvim godinama plaćam uglavnom kamatu?+
Jer se kamata računa na preostali dug, koji je na početku najveći. Kod dugih kredita s nižom ratom u odnosu na dug kamata zato čini veći dio rate.
Kada glavnica prelazi kamatu kod stambenog kredita?+
Za 120.000 € uz 3,5 % na 30 godina u 124. rati, nakon deset godina i četiri mjeseca. Kod kraćih rokova ranije, a kod viših stopa kasnije.
Kako izračunati kada je glavnica veća od kamate?+
Kad preostali dug padne ispod iznosa rata / (2 × mjesečna stopa). Taj trenutak vidiš i u planu otplate.
Koliko štedi uplata od 10.000 € nakon pet godina?+
Kod stambenog kredita od 120.000 € uz 3,5 % na 30 godina uplata od 10.000 € nakon pet godina uz istu ratu štedi 12.559,99 € kamate i skraćuje otplatu za 41 ratu.
Kako brže doći do razdoblja u kojem prevladava glavnica?+
Kraćim rokom ili djelomičnim prijevremenim otplatama, koje smanjuju dug i kamatu u svim idućim ratama.