
Koliko duga ostaje nakon nekoliko godina
Nakon polovice roka otplate većina ljudi očekuje da je vratila polovicu kredita, ali to kod anuitetskih kredita nije tako. Na početku se otplaćuje više kamate, pa dug pada sporije nego što se čini. U ovom vodiču računamo ostatak duga za dva primjera, a plan otplate za svoj kredit izradi u kalkulatoru amortizacije kredita.
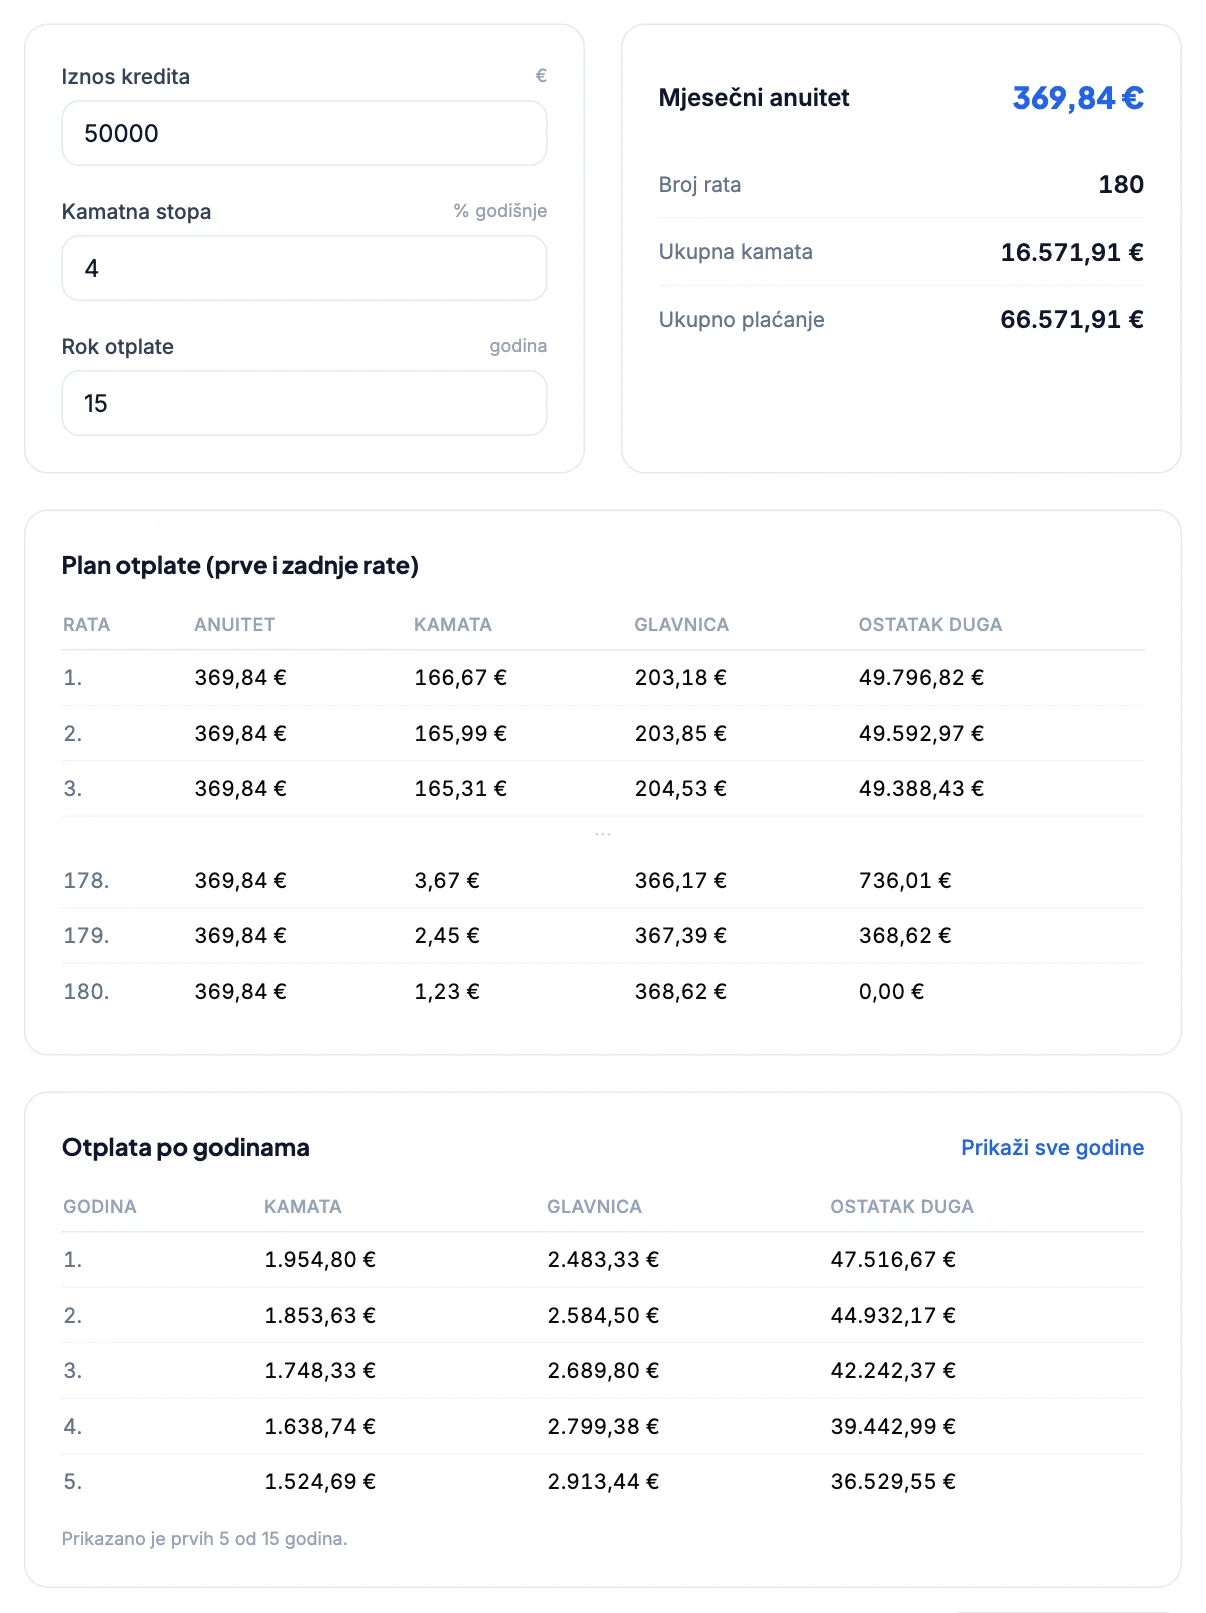
Primjer: 50.000 € uz 4 % na 15 godina
Kredit od 50.000 € uz 4 % na 15 godina ima anuitet od 369,84 € i ukupnu kamatu od 16.571,91 €. Nakon pet godina, trećine roka, preostali dug iznosi 36.529,55 €, što znači da je otplaćeno 13.470,45 €, tek 27 % glavnice. Nakon deset godina, dvije trećine roka, dug iznosi 20.082,18 €, a otplaćeno je 60 % glavnice.
Drugim riječima, u zadnjoj trećini roka otplatit ćeš 40 % glavnice, više nego u prvoj trećini, iako je rata cijelo vrijeme ista.
Primjer: 20.000 € uz 5 % na deset godina
| Nakon | Ostatak duga | Otplaćena glavnica |
|---|---|---|
| 3 godine (36 rata) | 15.008,66 € | 4.991,34 € |
| 5 godina (60 rata) | 11.240,97 € | 8.759,03 € |
| 7 godina (84 rate) | 7.077,90 € | 12.922,10 € |
Nakon pet godina, polovice roka, otplaćeno je 44 % glavnice. Kod kraćih kredita i nižih stopa razlika između proteklog vremena i otplaćenog dijela manja je nego kod dugih stambenih kredita, ali postoji uvijek.
Formula za ostatak duga
Ostatak duga nakon k rata računa se formulom O = P × (1 + i)^k − R × ((1 + i)^k − 1) / i, gdje je P iznos kredita, R anuitet, a i mjesečna kamatna stopa. Prvi dio formule pokazuje koliko bi dug narastao uz kamatu da ništa ne plaćaš, a drugi koliko su vrijedile sve uplaćene rate. Isti rezultat daje zadnji stupac plana otplate.
Kada ti treba podatak o ostatku duga
- Prodaja nekretnine ili vozila: kupoprodajna cijena mora pokriti ostatak duga, a hipoteka se briše tek nakon otplate.
- Refinanciranje: novi kredit mora pokriti ostatak starog, uz troškove. Vidi vodič refinanciranje stambenog kredita.
- Prijevremena otplata: iznos za potpuno zatvaranje kredita jednak je ostatku duga uvećanom za kamatu do dana otplate i eventualnu naknadu. Primjer je u vodiču rok otplate i prijevremena otplata.
- Razvod, nasljeđivanje ili izlazak sudužnika iz kredita, kada se dug dijeli ili preuzima.
Ostatak duga i vlastiti udio u nekretnini
Kod stambenog kredita ostatak duga pokazuje koliki je dio nekretnine stvarno tvoj. Uzmimo stan od 150.000 € kupljen uz kredit od 120.000 € uz 3,5 % na 30 godina. Nakon deset godina dug iznosi 92.912,25 €, pa je, uz nepromijenjenu cijenu stana, tvoj udio 57.087,75 €, odnosno 38 %. Nakon 15 godina, polovice roka, dug iznosi 75.376,53 €, a udio je tek polovica vrijednosti stana.
Ako cijena nekretnine u međuvremenu poraste, udio je veći, a ako padne, manji. Taj podatak važan je pri prodaji, zamjeni za veći stan ili podjeli imovine.
Zašto dug pada sporo
Kamata se računa na preostali dug, a on je na početku najveći. Zato u prvim godinama veći dio rate ide na kamatu. Kako dug pada, kamata se smanjuje, a glavnica raste, pa se otplata ubrzava prema kraju. Točan trenutak kada glavnica u rati postaje veća od kamate objašnjava vodič kada glavnica postaje veća od kamate.
Posljedica je važna za odluke: djelomična uplata na početku otplate smanjuje dug na koji se računa kamata kroz mnogo godina, pa donosi najveću uštedu.
Kako provjeriti stvarni dug
Kalkulator daje ostatak duga uz pretpostavku da su sve rate plaćene na vrijeme i da se stopa nije mijenjala. Za službeni iznos, npr. prije prodaje ili prijevremene otplate, od banke zatraži potvrdu o stanju duga na određeni datum. Kako čitati plan otplate objašnjava vodič kako pročitati plan otplate kredita.
Izračunaj u kalkulatoru
Izradi plan otplate i provjeri ostatak duga za bilo koji broj otplaćenih rata.
Otvori kalkulator amortizacije kreditaČesta pitanja
Koliko duga ostaje nakon polovice roka otplate?+
Više od polovice. Za 20.000 € uz 5 % na deset godina nakon pet godina ostaje 11.240,97 €, a kod dugih stambenih kredita udio je još veći.
Kako izračunati ostatak duga?+
Formulom O = P × (1 + i)^k − R × ((1 + i)^k − 1) / i ili iz zadnjeg stupca plana otplate u kalkulatoru amortizacije kredita.
Zašto se dug na početku otplate sporo smanjuje?+
Jer se kamata računa na preostali dug, koji je na početku najveći, pa veći dio rate ide na kamatu.
Kako doznati točan iznos za zatvaranje kredita?+
Od banke zatraži potvrdu o stanju duga na određeni datum, s kamatom do dana otplate i eventualnom naknadom.