
Kako provjeriti plan otplate banke
Plan otplate koji dobiješ od banke možeš provjeriti vlastitim izračunom. Male razlike su normalne i imaju objašnjenje, a veće razlike znače da u planu postoje troškovi ili pretpostavke koje treba razjasniti. Na primjeru kredita od 15.000 € prolazimo najčešće razlike, a vlastiti plan izradi u kalkulatoru amortizacije kredita.
Polazni izračun
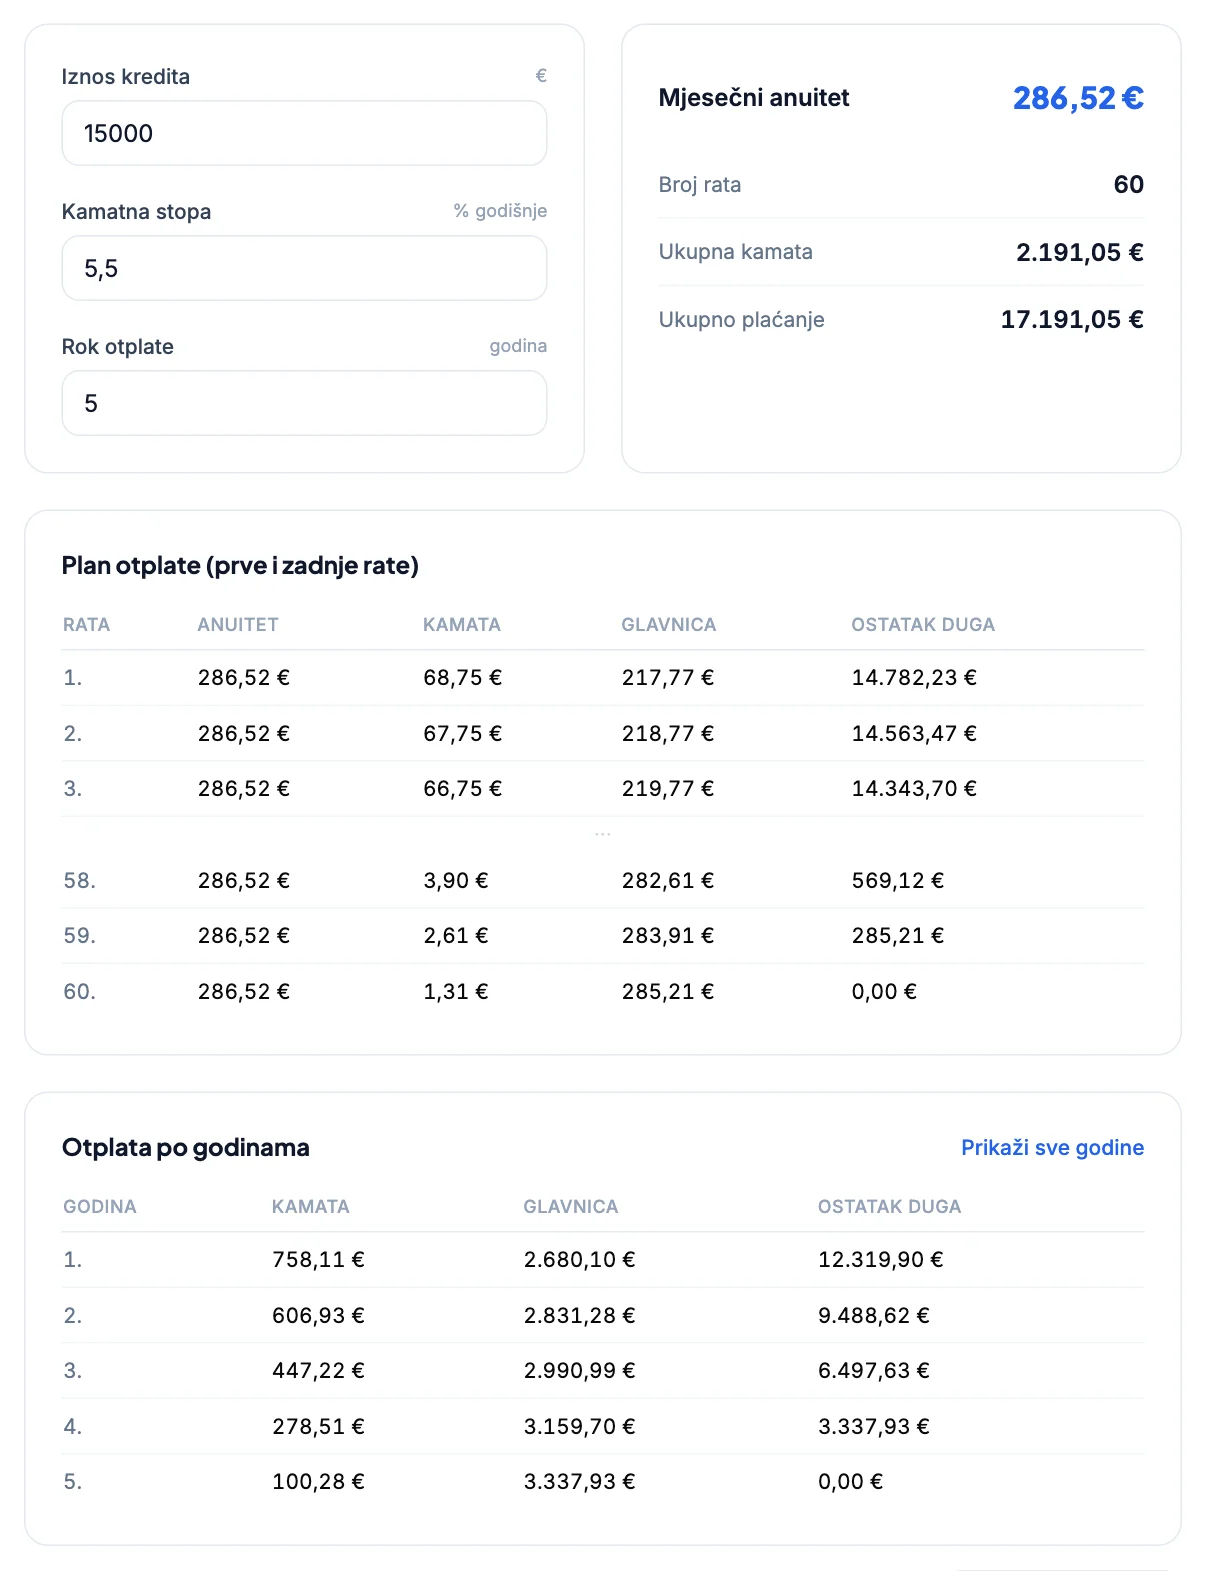
Kredit od 15.000 € uz 5,5 % na pet godina ima u kalkulatoru anuitet od 286,52 € i ukupnu kamatu od 2.191,05 €. Za provjeru upiši iste podatke kao u ugovoru: iznos kredita, nominalnu kamatnu stopu i broj godina. Ako se prva rata iz plana banke razlikuje za najviše nekoliko centi, a ukupna kamata za nekoliko eura, plan je u skladu s izračunom.
Provjera prvih redaka plana
Mjesečna stopa iznosi 5,5 / 12 = 0,4583 %. U prvoj rati kamata je 15.000 × 0,004583 = 68,75 €, a glavnica 286,52 − 68,75 = 217,77 €. Isti postupak ponavlja se za svaku iduću ratu, uvijek na novi ostatak duga. Ako se prvi reci plana banke podudaraju s tablicom, banka koristi istu metodu i istu stopu, a eventualne razlike u kasnijim recima potječu samo od zaokruživanja.
| Rata | Kamata | Glavnica | Ostatak duga |
|---|---|---|---|
| 1. | 68,75 € | 217,77 € | 14.782,23 € |
| 2. | 67,75 € | 218,77 € | 14.563,47 € |
| 3. | 66,75 € | 219,77 € | 14.343,70 € |
1. Zaokruživanje rate
Banka ratu zaokružuje na cent, a razliku ispravlja u zadnjoj rati. U primjeru je zaokružena rata 286,52 €, a zadnja rata zbog zaokruživanja iznosi 286,34 €. Kalkulator računa s punom preciznošću, pa su sve rate jednake. Razlika od nekoliko centi u zadnjoj rati normalna je.
2. Interkalarna kamata
Ako se kredit isplati usred mjeseca, a prva rata dospijeva prvog dana mjeseca nakon sljedećeg, banka za razdoblje od isplate do početka otplate obračunava interkalarnu kamatu. Za 18 dana na 15.000 € uz 5,5 % ona iznosi 15.000 × 0,055 × 18 / 365 = 40,68 €, ili 41,25 € ako banka dijeli s 360 dana. Plaća se posebno ili se pribraja prvoj rati, pa je prva rata u planu banke viša od ostalih.
3. Metoda pretvaranja stope
Kalkulator mjesečnu stopu računa kao godišnju stopu podijeljenu s 12. Neke banke koriste konformnu metodu, koja daje nešto nižu mjesečnu stopu i nešto nižu ratu. Za kredit iz primjera razlika je nekoliko desetaka centi mjesečno. Kako provjeriti koja je metoda korištena objašnjava vodič proporcionalna i konformna kamatna stopa.
4. Troškovi uključeni u ratu
Ako je rata iz plana banke osjetno viša, provjeri je li u nju uključena polica osiguranja otplate, naknada za vođenje kredita ili druga mjesečna naknada. Takvi troškovi ne mijenjaju kamatu, ali povećavaju ukupno plaćanje i ulaze u EKS. Kako ih prepoznati objašnjava vodič ukupni trošak kredita, a EKS vodič EKS: efektivna kamatna stopa.
Popis za provjeru
- Iznos kredita u planu jednak je iznosu iz ugovora, a zbroj stupca glavnice jednak je tom iznosu.
- Nominalna kamatna stopa i broj rata odgovaraju ugovoru.
- Prva rata je viša samo ako sadrži interkalarnu kamatu, a zadnja se razlikuje samo za zaokruživanje.
- Ostatak duga nakon zadnje rate je nula.
- Kod promjenjive stope plan vrijedi samo do prve promjene stope.
- Kamata u svakoj rati jednaka je ostatku duga nakon prethodne rate pomnoženom s mjesečnom stopom, kako objašnjava vodič kako pročitati plan otplate kredita.
Ako se plan i izračun razlikuju
Zatraži od banke obrazloženje razlike i pisani izračun: metodu obračuna kamate, broj dana za interkalarnu kamatu i popis svih troškova uključenih u ratu. Banka je dužna prije sklapanja ugovora dati informacije o kreditu, a tijekom otplate na zahtjev i plan otplate. Pravilnik o obračunu kamata svaka banka objavljuje na svojim stranicama.
Izračunaj u kalkulatoru
Upiši iznos, stopu i rok iz ugovora i usporedi dobiveni plan s planom banke.
Otvori kalkulator amortizacije kreditaČesta pitanja
Zašto se rata iz plana banke razlikuje od kalkulatora?+
Najčešće zbog zaokruživanja, interkalarne kamate u prvoj rati, konformne metode pretvaranja stope ili troškova uključenih u ratu.
Što je interkalarna kamata?+
Kamata za razdoblje od isplate kredita do početka redovne otplate. Za 18 dana na 15.000 € uz 5,5 % iznosi 40,68 €.
Zašto je zadnja rata drukčija od ostalih?+
Banka zaokružuje ratu na cent, a razliku nastalu zaokruživanjem ispravlja u zadnjoj rati.
Kolika je kamata u prvoj rati kredita od 15.000 €?+
Uz 5,5 % mjesečna stopa iznosi 0,4583 %, pa je kamata u prvoj rati 68,75 €, a glavnica 217,77 € uz anuitet od 286,52 €.
Kako provjeriti kamatu u pojedinoj rati?+
Pomnoži ostatak duga nakon prethodne rate s mjesečnom kamatnom stopom. Rezultat treba odgovarati stupcu kamate u planu banke.